Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: Beznaděj

    Krugman: Beznaděj

    27.02.2012 7:58
    Autor: Redakce, Patria.cz

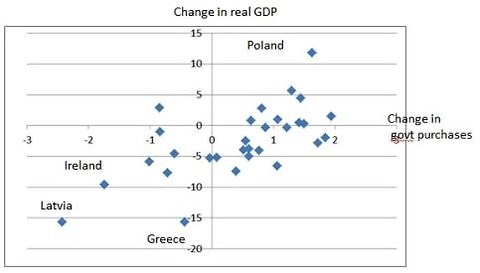
    Dívám se na to, jak se Evropa propadá do recese a Řecko do propasti. A ptám se, co by bylo třeba na to, abychom pochopili, že úsporná opatření znamenají v případě utlumené ekonomiky šílený nápad. Podívejme se na následující obrázek. Na ose x leží změna v reálných vládních výdajích za zboží a služby od prvního čtvrtletí roku 2008 do současnosti, na ose y se nachází změna HDP mezi prvním čtvrtletím roku 2008 a čtvrtým čtvrtletím roku 20011. Dá se říci, že tu vidíme jasnou korelaci, ne ovšem tím směrem, který obhajují zastánci fiskálního utahování?
    krugman

    Ano, do určité míry může jít o obrácenou kauzalitu, kdy jsou ekonomiky v problémech donuceny k úsporám a ty, které si vedou lépe, mohou více utrácet. A úsporná opatření se nevztahují pouze na vládní výdaje za zboží a služby, takže vztah v grafu neukazuje na velikost multiplikátoru. Stále je ale patrná znatelná závislost. Ve skutečnosti jde o ukázku toho, že pokud monetární politika nefunguje, změny vládních výdajů v určitém směru pohnou ekonomiku stejným směrem.

    Před časem jsem četl knihu o Velké depresi od Lionela Robbinse. V té době byla považována za jedno z nejvýznamnějších děl, a jako řešení navrhovala návrat ke zlatému standardu (který by depresi ještě prohloubil) a volný obchod (který byl v tomto smyslu irelevantní). Někteří se za posledních 78 let nepoučili a vedení eurozóny navrhuje jako lék na nedostatečnou poptávku deregulaci a liberalizaci obchodu. Nápad to není ani tak špatný jako irelevantní. Jak se tím sníží dluhová zátěž domácností? Jak to sníží ničivé přebytky Německa? Chápat makroekonomii začneme ve chvíli, kdy nám je jasné, že mikroekonomický pohled může být na makro úrovni zavádějící a dokonce škodlivý. To jsme ale zapomněli a nyní vládne beznaděj.

    Důvěryhodná není ani dohoda týkající se Řecka. Jádro problému všech těchto snah spočívá v tom, že utahování a úspory utlumí ekonomiku natolik, že celkový efekt je negativní a očekávaný poměr dluhu k HDP se zhorší. V současnosti tu máme další kolo úsporných opatření a všichni doufají, že to růst nepoškodí. Není to tím, že by tyto plány tvořili idioti. Nikdo ale nechce vykročit směrem, který by nakonec vedl ke zlepšení. Jednu z možností představuje dlouhodobá pomoc (ne úvěry), druhou odchod z eurozóny a následné zvýšení konkurenceschopnosti a růstu. Obě možnosti by ale znamenaly politickou katastrofu; nebudou tudíž využity dříve, než se vyčerpají všechny alternativy.

    (Zdroj: Blog Paula Krugmana)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y