Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Je skutečně nutné, aby eurozóna snižovala deficity a dluhy?

    Je skutečně nutné, aby eurozóna snižovala deficity a dluhy?

    03.08.2014 10:00
    Autor: Redakce, Patria.cz

    Hlavní ekonom banky Natixis si klade provokativní otázku: Je skutečně nutné, aby byly v eurozóně snižovány fiskální deficity a stabilizován poměr dluhu k HDP? A samozřejmě se pokouší najít na tuto otázku odpověď. Nejdříve však konstatuje, že současná ekonomická politika eurozóny je nastavena tak, aby fiskální deficity byly eliminovány do roku 2017. Počítá se s tím, že míra zadlužení bude nejdříve stabilizována a poté dojde k jejímu snížení. Artus k tomu dodává:

    „Řada politiků a ekonomů se domnívá, že tato ekonomická strategie je omyl, protože eurozóna jako celek dosahuje přebytku běžného účtu. Má proto nadměrné úspory, a to jí umožňuje financovat fiskální deficity domácími úsporami. Navíc po krizi došlo k výraznému poklesu investic veřejného sektoru a tento propad by měl být eliminován. V neposlední řadě jsou tu sazby, které se nachází velmi nízko, a tudíž by bylo lehké najít investice, jejichž návratnost by převýšila sazby u dluhu, který by je financoval.“

    Artus ovšem před podobnými úvahami varuje. Poukazuje na fakt, že neumíme přesně měřit návratnost veřejných investic. A není jisté, zda nebudou nakonec provedeny i málo efektivní investice, které by zatížily rozpočty zejména v době, kdy dojde k růstu sazeb. Samotná existence vhodných veřejných investic také nepředstavuje argument podporující dluhové financování deficitů. Takové investice by podle ekonoma měly být financovány pouze daněmi, protože negenerují budoucí příjmy.

    Jasná není ani logika týkající se přebytků běžného účtu eurozóny. Artus se v této souvislosti ptá, zda by nebylo lepší využít nadměrných úspor k financování korporátních investic namísto investic veřejného sektoru. V každém případě bychom si měli být jisti, že druhá skupina investic bude generovat vyšší návratnost než ta první. Pokud tomu tak nebude, bylo by lepší změnit daňový systém, aby podpořil investice firem, tvrdí ekonom. K volání po tom, aby namísto snah o snižování deficitů byly přebytky a úspory eurozóny využity na financování veřejných investic, se tak staví velmi opatrně.

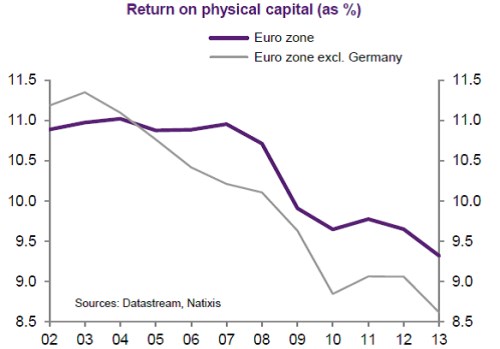
    Následující graf ukazuje odhadovanou výši návratnosti reálného kapitálu v eurozóně jako celku a v eurozóně mimo Německo. V roce 2002 se tato návratnost v celé eurozóně pohybovala mírně pod 11 %. Od té doby došlo ke znatelnému poklesu na současných 9,3 %. I přes tento pokles se ale uvedená návratnost pohybuje stále dost vysoko. Podle Artuse je to jeden z argumentů pro to, aby veřejné finance nebyly používány na investice, ale aby prostřednictvím změn v daních podpořily investice sektoru soukromého.
    graf

    Zdroj: Natixis


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m