Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Rok 2015 jako rok velkého zklamání

    Rok 2015 jako rok velkého zklamání

    03.09.2014 12:51
    Autor: Redakce, Patria.cz

    Hlavní ekonom banky Natixis Patrick Artus obvykle nehýří optimistickými projekcemi a svého kopyta se drží i v poslední analýze zaměřené na vývoj v příštím roce. „Akciové a dluhopisové trhy by mohly prudce oslabit v případě, že investoři přestanou věřit v dobrý vývoj v následujícím roce. A taková situace může lehce nastat,“ píše ekonom a udává seznam možných rizik:

    Na prvním místě jmenuje riziko realitní krize v Číně a s ní spojené zpomalení růstu. Následuje konec pozitivních efektů kvantitativního uvolňování v Japonsku a Velké Británii. Podle Artuse působilo QE v těchto zemích zejména díky efektu bohatství, který je ale jen přechodný. Již nyní je patrné, že ceny akcií už nerostou a v Japonsku se dostavuje i ochlazení na trhu nemovitostí. V roce 2015 by tak v obou zemích mohly přínosy QE „zmizet“, v Japonsku se přidá negativní efekt zvýšení DPH, který se již nyní projevuje na spotřebě domácností.

    Na seznamu nalezneme i Evropu, jejíž ekonomice doposud podle Artuse pomáhala dezinflace a přerušení politiky rozpočtového utahování. Dezinflace totiž zvyšovala reálné mzdy, nominální mzdy se ale začínají přizpůsobovat a tento efekt tudíž ztrácí na síle. Oba faktory tak už v roce 2015 pomáhat nebudou.

    Zpomalení se dotýká i rozvíjejících se ekonomik mimo Čínu. Do značné míry je to odrazem strukturálních faktorů, jako je nedostatek pracovní síly a energií či špatně fungující infrastruktura. Tyto faktory znemožňují pokračování boomu ve výrobním sektoru. To se projevuje zejména v zemích jako Brazílie, Indie, Turecko a Jižní Afrika.

    Rizika hrozí také americké ekonomice, která podle Artuse trpí tím, že stagnují reálné mzdy a příjmy jsou příliš vychýleny směrem ke korporátním ziskům. Rozšiřuje se příjmová nerovnost, která přesouvá bohatství směrem k domácnostem s nízkým sklonem ke spotřebě.

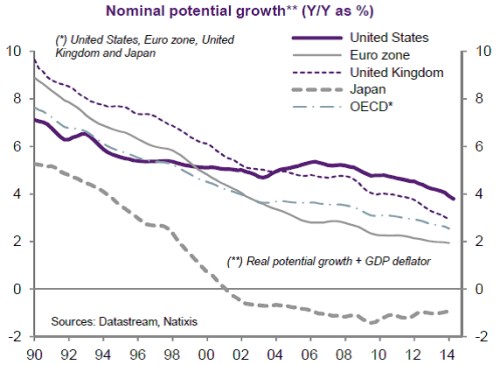
    Natixis vedle zmíněných rizikových faktorů poukazuje i na to, že finanční trhy podceňují význam poklesu potenciálního růstu v zemích OECD. Tento pokles se totiž projevuje v řadě oblastí, zejména v poklesu reálných i nominálních sazeb, při problémech se snižováním fiskálních deficitů a zvyšujícím se riziku dluhových krizí, v obratu na komoditním trhu a následném útlumu inflace a v poklesu valuace akciových trhů. Následující graf ukazuje odhady vývoje nominálního potenciálního růstu vybraných světových ekonomik:
    preklad_1

    Artus píše: „Je jasné, že nominální potenciální růst všude klesá. V Japonsku je negativní, v eurozóně leží pod 2 %. Nejvyšší zůstává ve Spojených státech. Reálný potenciální růst převyšující 1 % pak nalezneme pouze v této zemi.“

    Zdroj: Natixis


    Čtěte více:

    Putin příměří na východní Ukrajině popřel
    03.09.2014 10:39
    Ruský prezident přijetí příměří popřel, protože Rusko není a nebylo so...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu