Prostředí nízkých úroků je požehnáním i peklem zároveň. Na jedné straně umožňuje levné financování jakýchkoli investičních aktivit, na straně druhé dává jen chabou odměnu za vzdání se okamžité spotřeby ve prospěch té budoucí. Co však nízké tržní sazby implikují pro investory?
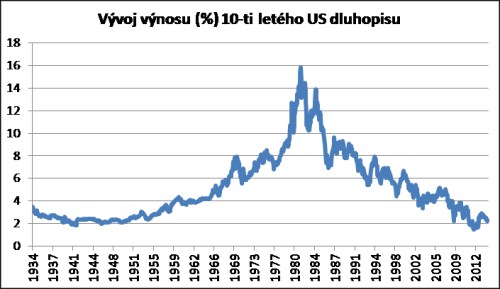
Malý exkurz do historie. Ve Spojených státech jsme takto nízké úročení viděli ve čtyřicátých a padesátých letech minulého století. Tehdy byla na vině zejména vazba dolaru na zlato, která inflaci svázala do kozelce. Poté následoval dlouhodobý růst úrokových sazeb, zlom nastal až na počátku osmdesátých let, tehdy sazby desetiletého amerického dluhopisu vystoupaly na, z dnešního pohledu neuvěřitelných, 15 %. A od té doby zase dolů, opět k 0 až 2 % podle splatnosti.
Samozřejmě, období je to v lecčem specifické, světová válka a poválečné oživení hodně ovlivnily budoucnost. Nicméně pokud bychom přijali možnost, že historie se opakuje, pak se nabízejí některé nápovědy. Výkonnost dluhopisů byla po velmi dlouhé období utlumená a v zásadě nestačila na inflaci, reálné výnosy portfolií složených z delších státních dluhopisů byly dlouhodobě reálně záporné, krátkodobě často i absolutně. Konzervativní investor tedy neměl zrovna na růžích ustláno. Je to logické, ale je užitečné si to připomenout. U akcií byl vývoj kolísavý, ale v zásadě pozitivní. Pokud se podíváme na celkový výnos indexu S&P500, pak zjistíme, že se střídala období „oddechu“ s obdobími razantního růstu. Nicméně až do poloviny sedmdesátých let to bylo období radosti akciového investora. Dosahoval slušných nominálních i reálných výnosů. Následkem ropných šoků ale začaly úroky růst již příliš rychle a vysoko – z hodnot kolem 8 % na zmiňovaných 15 %, - a to už akcie neustály a přece jen chvíli trvalo, než se zmátožily. S trochou nadsázky se dá říci, že od krize třicátých let bylo prvních 40 až 50 let akciových, dalších 40 až 50 let dluhopisových (ale i tak jen velmi velmi dlouhé dluhopisy dokázaly i v tomto období akcie překonat).
Nacházíme se na konci druhého období?
Tak jednoduché to asi nebude a je těžko uvěřitelné, že bychom mohli vstoupit dvakrát do stejné řeky. Navíc období nízkých úrokových sazeb i období jejich růstu je pro klasického investora velmi složité – jedna ze dvou hlavních nohou jeho portfolia totiž nefunguje. A jde zrovna o tu nohu „kotvící“, dluhopisovou, jejímž úkolem je tlumit rozkolísanost akciových trhů. Dluhopisový kupón znamenal, spolu s dividendami, „jisté peněžní toky“, které v průběhu pár let znamenalo značnou část celkového výnosu a drželo „nad vodou“ celé portfolio i v případě nepříznivého vývoje trhů.
Co tedy očekávat a jak se situací pracovat? Úroková rizika na dluhopisech jsou asymetrická, což neznamená nic jiného než fakt, že pravděpodobnost ztráty i její střední hodnota jsou vyšší než totéž u zisku. Implikací je tedy podvažovat dluhopisovou část portfolia a stejně tak jeho duraci. Pokud chceme přece jen nějaký výnos nahnat, tak spíše přes kreditní marži než přes nákupy dlouhých obligací s fixním kupónem, i když i zde je potenciál již v zásadě vyčerpán. Dobrou alternativou k dluhopisům jsou, z hlediska poměru rizika a výnosu, dividendové akcie nebo fondy na ně zaměřené. Zvláště v Evropě je totiž rozdíl mezi vyplácenými dividendami a tržními úroky historicky vysoký. Krátkodobě mohou vykazovat zajímavou výnosnost firmy, které pracují s vysokou finanční pákou, například automobilky. Oživení poptávky spolu se stále tlumenými úroky dává naději na poměrně razantní zlepšení jejich hospodaření. Poměrně nenápadným důsledkem velmi nízkých úroků je pak rostoucí atraktivita státem nějak podporovaných/dotovaných investic a spoření – ať již se jedná o „stavebko“ nebo „penzijko“.
Také se připravme na několik let relativně vyšší volatility smíšených portfolií, stejně jako na období vysokých rozdílů mezi výkonností dluhopisů a akcií. Zajímavější než dluhopisy tedy mohou být i instrumenty, které si sahají na akciové výnosy, ale poskytují nějakou ochranu investované částky. Obecně pak u dluhopisových a konzervativních investic raději počítejme s delšími investičními horizonty, obvyklé dva až tři roky nejspíše stačit nebudou.
Aleš Prandstetter
Pozice: hlavní investiční stratég
Aleš Prandstetter vystudoval fakultu Financí a účetnictví, obor finance, na Vysoké škole ekonomické a MBA na Prague International Business School. V letech 1993 až 2008 pracoval na seniorních pozicích v oblasti finančních analýz ve finančních skupinách IPB, ČSOB, PPF a Sitronics TS. V roce 2008 nastoupil do ČSOB Asset Management jako hlavní analytik a vedl tým analytické podpory pro fondy KBC a ČSOB zaměřené na střední a východní Evropu se specializací na Turecko. Od srpna 2011 zastává pozici investičního stratéga ČSOB AM.
Zajímáte se o fondy ČSOB Asset Management? Více informací ZDE