Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krugman: Co ukazuje eurodolar a skutečný příběh opožděného oživení

    Krugman: Co ukazuje eurodolar a skutečný příběh opožděného oživení

    24.03.2015 11:15
    Autor: Redakce, Patria.cz

    Jen se podívejte na propadající se euro! Pro Evropu znamená dobrou zprávu. Její ekonomická data z poslední doby nevypadají zle a slabá měna, která zvyšuje konkurenceschopnost zboží, k tomu bezesporu přispěla. Pro Japonsko a USA už to ale tak dobré zprávy nejsou. Co bychom si o tom všem měli v USA myslet?

    Standardní makroekonomie hovoří o tom, že pokud je kapitál mobilní a kurz flexibilní, poptávkový šok v nějaké zemi bude „sdílen“ i v jiných zemích. Jestliže někde poptávka sílí, kurz se zvedne, a tím poněkud utlumí domácí růst a naopak pomůže růstu v zahraničí. Pokud je naopak domácí poptávka velmi slabá, částečně to bude eliminováno slabší měnou, která podpoří exporty. Proti tomuto efektu lze působit změnami sazeb, ale to nesmí ležet blízko nuly. Nyní tam leží.

    Jak velká část poptávkového šoku je nyní sdílena? Záleží na tom, jak velká část je přechodná a jak velká je permanentní. Velmi dlouhodobé šoky jsou sdíleny plně – poškodí Spojené státy stejně jako Evropu. Rozdíly v sazbách v Evropě a v USA nyní implikují, že euro by mělo oslabit asi o 9 %. Tento odhad předpokládá, že v dlouhém období se kurz vrátí na dlouhodobý standard. Jeho propad je ale mnohem silnější, a to naznačuje, že ve hře je dlouhodobá změna.

    Jinak řečeno, hovoříme o velmi dlouhodobé slabosti evropské ekonomiky. To také znamená, že tento stav bude sdílen se zbytkem světa. Evropa si pomůže obchodními přebytky, zbytek světa budou brzdit odpovídající deficity. Dolar by podle současného kurzu měl být ale jen mírnou brzdou amerického oživení. S uvedenou logikou to ovšem znamená jediné – bude dál posilovat až do doby, kdy už bude brzdou velmi znatelnou.


    Skutečný příběh opožděného oživení


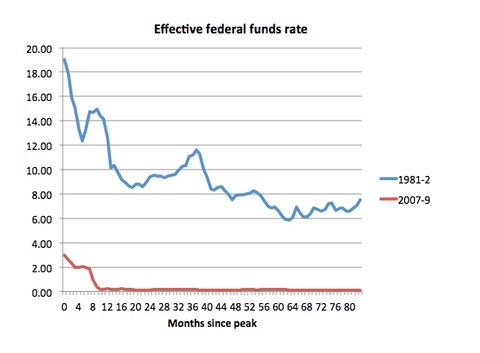
    V USA konečně probíhá tvorba pracovních míst tempem, které bychom čekali po hlubokých propadech ekonomiky. Už tolik neslyšíme o tom, jak Obamova antikapitalistická politika poškodila ekonomiku a nezajistila oživení tvaru „V“, které se podařilo nastartovat za Reagana. Jak tomu ale skutečně bylo? Odpověď je dost jasná a stačí na ni dva jednoduché obrázky. Oba porovnávají vývoj od vrcholu cyklu (červenec 1981 u Reagana a prosinec 2007 u Obamy). První ukazuje vývoj sazeb:
    Krugman 1.png

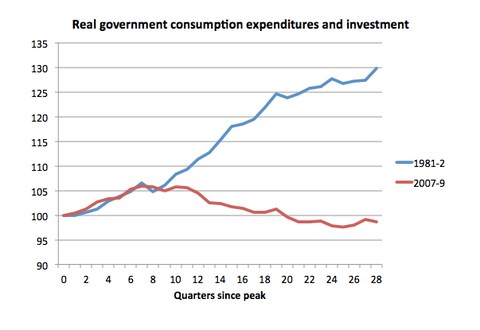
    Obě recese měly rozdílné příčiny. Ta první byla vyvolána utažením monetární politiky ve snaze bojovat s inflací. Fed měl tehdy hodně prostoru pro snižování sazeb. Druhá z recesí byla vyvolána chováním soukromého sektoru a vešli jsme do ní s nízkou inflací a sazbami. Nebyl tak velký prostor pro další snižování sazeb. To samo o sobě ukazovalo, že oživení bude pomalé. Druhý obrázek ukazuje vývoj fiskální politiky (reálné vládní výdaje a investice):
    Krugman 2.png

    U monetární politiky jsem od začátku tvrdil, že oživení nemůže moc podpořit, fiskální politika byla ale překvapením. Došlo totiž k tomu, že v době, kdy byla omezena efektivita monetární politiky, jsme používali perverzní fiskální politiku. V praxi tak byla Reaganova politika mnohem více keynesiánská než politika současných pokrizových let. Ta totiž nakonec skončila jako protikeynesiánská. A to je celý příběh našeho opožděného oživení.

    Zdroj: Blog Paula Krugmana


    Čtěte více:

    Čínský zpracovatelský sektor je nejníže od dubna 2014
    24.03.2015 8:38
    Aktivita v čínském zpracovatelském sektoru klesla v březnu na nejnižší...
    Pražská burza roste čtvrtým dnem v řadě; ČEZ na téměř čtyřměsíčních maximech
    24.03.2015 10:10
    Pražská burza roste čtvrtým dnem v řadě, když index PX přidává 0,2 %....
    IPO Recap - byznys jednotka GS pro firmy bez minulosti vstoupila na burzu
    24.03.2015 10:45
    V minulém týdnu (12. týden) přijala burza dvě společnosti a tu jednu v...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data