Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Mojmír Hampl: Jak se (i měnové) dějiny stále opakují

    Mojmír Hampl: Jak se (i měnové) dějiny stále opakují

    07.04.2015 13:00
    Autor: Redakce, Patria.cz

    Ve veřejné debatě o kurzovém závazku České národní banky se po listopadu 2013 objevila řada omylů ekonomických, měnových i jen čistě logických. Mnohé z nich jsme (snad) již úspěšně vyvrátili. Občas v ní ale probleskne i jeden historický mýtus, který mě osobně trápí, a proto se mu chci věnovat dnes. Jde o tvrzení, že naše kurzové rozhodnutí je snad jakýmsi popřením tradice obezřetné měnové politiky na našem území a že je v tomto ohledu historicky a ekonomicky bezprecedentní. To je kardinální mýlka prozrazující malou znalost našich měnových dějin.

    Takže se rovnou přenesme o zhruba 80 let zpět, do první Československé republiky. Píše se rok 1933 a spory mezi národohospodáři jsou v plném proudu. Není divu, Československo zažívá již čtvrtým rokem deflaci spojenou se silným ekonomickým propadem. Spotřebitelské ceny se za ta čtyři léta snížily o téměř 27 %, velkoobchodní ceny o více než 30 %. Průmyslová výroba pak spadla zhruba o 40 %.

    A třeba v článku z Národních listů ze dne 5. května 1933 lze nalézt tuto kouzelnou větu: „Dosavadní politika Národní banky ... vyvěrá z přesvědčení, jednak že dnešní hospodářská krise má své primérní příčiny v nadprodukci ... čili na straně zboží, a že vlivy deflační, které krisi prohlubují a rozšiřují, působily až v druhé řadě, – jednak že dnešní hospodářské obtíže nelze řešiti umělými opatřeními na straně peněz a měn.“ Tak argumentuje část ekonomické obce i veřejnosti, nakloněná extrémně přísné měnové politice prvního guvernéra Národní banky Viléma Pospíšila (intelektuálního následovníka JUDr. Aloise Rašína), který ani v této mizérii za žádnou cenu nechce slyšet o měnovém uvolnění či o zeslabení vazby koruny na měny vázané na zlato, které stahují ekonomiku stále více ke dnu. Nejsou uvedené věty jako vystřižené z dnešní debaty o kurzovém závazku ČNB po listopadu 2013? Měnová politika „nic nemá a nezmůže“, její zásahy by byly „umělé“, „deflace není příčina, ale jen důsledek hospodářského vývoje“ apod. To všechno jsme též slyšeli, že ano? Jen v jiných kulisách a s jinými osobami.

    Na druhé straně disputace tehdy stojí profesor Karel Engliš, zřejmě nejvýznamnější teoretický ekonom první republiky a ekonomický liberál, který opakovaně vysvětluje negativní důsledky deflace na nezaměstnanost, pády podniků a snižování příjmů obyvatel a vyzývá k tomu, aby byl kurz měny upraven či odpoután od měn vázaných na zlato tak, aby se hospodářství ulevilo. Ostatně některé významné evropské ekonomiky už tak učinily.

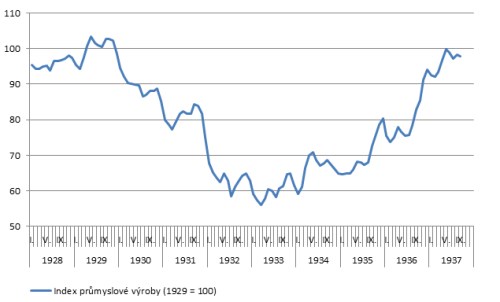
    Engliš svůj intelektuální zápas poměrně pozdě, ale přece vyhrává. V únoru 1934 je vládou snížena hodnota československé koruny o 1/6. Guvernér Pospíšil rezignuje ze svého postu a na jeho místo přichází právě Engliš. A to podstatné: do jednoho roku po tomto kurzovém opatření končí v Československu deflace i vleklá recese provázející ekonomiku bez přestání již od krizového roku 1929 a začíná dramaticky oživovat průmyslová výroba (viz graf). Podobnost s dneškem není vůbec náhodná. Proto možná stojí za to vzít si z této historky dvě lekce:

    1. Především i hospodářské dějiny se prostě opakují a kdo není ochoten se z nich poučit, bude odsouzen je bolestně opakovat. Měnová a poptávková „porucha“ hospodářství samozřejmě byla před oněmi 80 lety výrazně vyšší než dnes, a proto i opatření musela být volena radikálnější. Ale kvalitativně jde stále o stejný příběh. Měnové uvolnění v podobě slabšího kurzu ekonomice stižené propadem poptávky prostě pomáhá. Stejně jako tehdy i dnes do čtyř čtvrtletí po tomto kroku dochází k obratu ekonomického vývoje. Stejně jako tehdy má úspěch najednou více otců, ale fakticky nelze rozumně větší díl zásluh připsat nikomu jinému než právě centrální bance.

    2. První republiku si často mytizujeme a neuvědomujeme si, že velké osobnosti minulosti si ve své době nemusely vůbec rozumět a že i z jejich často hořkých sporů je teprve utkána ona tradice, na niž jejich následovníci navazují.1 A tak je to i dnes s Českou národní bankou a jejím respektem k těm nejlepším tradicím českého peněžnictví a měnové politiky. Koneckonců na konání bankovní rady ČNB dodnes mlčky shlížejí z velkých obrazů jak Rašín, tak Engliš. Tradice domácí měnové politiky je tradicí a intelektuálním odkazem jich obou, ne jen jednoho z nich. Kdybychom nerespektovali výsledky sporů, které tito velikáni vedli, bylo by to v rozporu s tou nejlepší konzervativní tradicí, kterou je úcta k vlastním dějinám.

    Graf – Vývoj indexu průmyslové výroby, měsíční data (1929–1937)
    cnb

    Pramen: Zprávy Národní banky Československé za léta 1929 – 1938


    ______________

    1
    Dva zřejmě nejvýznačnější národohospodáři a hospodářští praktici té doby – první ministr financí JUDr. Rašín a jeho opakovaný nástupce v tomto úřadu a pak druhý guvernér centrální banky profesor Engliš – byli na jednu stranu stoupenci řady podobných principů v oblasti hospodářské politiky a ve středoevropském měřítku zcela unikátní stability československé měny, a přitom se o řadu kardinálních věcí přeli. Například o vhodnost silné deflační politiky, kterou v poválečném hospodářství razil Rašín a jejíž tvrdá podoba byla ukončena v roce 1922 a celkově byla formálně opuštěna v roce 1925. Intelektuálním nástupcem Rašína byl právě první guvernér Národní banky Vilém Pospíšil. Z dlouhodobého pohledu je ale vítězem Engliš, kterého bychom dnes nazvali stoupencem cenové stability, hlavního myšlenkového směru, který nyní v drtivé většině sledují centrální banky vyspělého světa. Engliš je unikátní tím, že se svou doktrínou prorazil, přestože tehdy ještě nebyla učebnicová, naopak spíše pionýrská. Pospíšil a ještě mnohem spíše jeho kolegové z vedení tehdejší Národní banky jako Karel Kučera nebo Vladislav Brdlík by dnes byli zřejmě řazeni naopak mezi tzv. destrukcionisty, kteří ve špatných časech chtějí hospodářství ještě trošku „zatopit“, aby v něm spálili vše, co dle jejich názoru nemá přežít (bez uvědomění si, že velikost spáleného území ekonomiky je v tom případě dána tím, co činí centrální banka, nikoli trhy). Nalevo od nich obou pak stál profesor Josef Macek, člověk se silně keynesiánskými pozicemi ještě pár let před Keynesem. Prostě, všechno už tu bylo.

    Autorem je Mojmír Hampl z České národní banky. Originální článek je zde na blogu ČNB.


    Čtěte více:

    Výsledková sezóna za dveřmi, chudý evropský makrokalendář nahradí komentáře FED  - týdenní výhled
    07.04.2015 11:42
    Špatná páteční čísla z USA neměla po víkendu už další negativní dohru;...
    Tesla Motors zvyšuje počet dodaných vozů o 55 % yoy; akcie šla přes 200 USD
    07.04.2015 12:02
    Tesla Motors (TSLA) včera oznámila pozitivní obrat ve vývoji počtu dor...

    Váš názor
    • EUR za 35?
      08.04.2015 10:19

      vždyť mi jsme tady taková malá vesnička středisková tak to odpovídá, ještě oslabíme budeme se plácat jak nám to nominálně roste, státní kasa se bude plnit a pak přijde zachránce kouzelník Eman a řekne 10mil JÁ ze všech největší rozhoduji, že EUR bude za 20 kaček a lid se bude tetelit blahem :o)))
      Mike -Green D. is killing Europe
    • Přidávám se
      08.04.2015 8:16

      Původně jsem se chtěl rozepsat, ale všechno už bylo řečeno. Nejsem žádný příznivec měn vázané na zlato, ale vyvozovat konec deprese z devalvace měny je snad mimo rámec vzdělání na venkovské obchodní akademii. Stejně jako přisuzovat měřitelný vliv oslabení kurzu koruny na hospodářský růst dnes.
    •  
      07.04.2015 23:25

      Pan Hampl by měl ukázat, co ČNB dělala proti inflaci v roce 2008, co dělala proti deflaci v roce 2009 a proč hrdinně vytáhla intervence až po volbách a de-facto po krizi.
      sgt.Mike
    • Demagogie pana Hampla
      07.04.2015 19:29

      Tohle od pana Hampla už snad ani není demagogie, slušné označení těžko hledat. Jednak je samozřejmě otázka, jaký význam mělo oslabení kursu za 1. republiky smysl, bylo by zajímavé se podívat, jak moc byla opravdu vzývaná 1. republika exportně orientovaná, jaký byl podíl exportu na HDP atd. Ale to není podstatné. Podstatné je, že naprosto katastrofální situace za hospodářské krize, kde existovala administrativně daná vazba na měny kryté zlatem, tedy fakticky fixní kurs, je dnes panem Hamplem brána jako omluva pro bezprecedentní postup ČNB, která svým rozhodnutím posunula TRŽNÍ kurs koruny. Taková hloubka neznalosti se snad ani neslučuje s funkcí, kterou pan Hampl zastává. Asi vůbec nebude vadit, když tuhle partičku pan prezident vymění.
      Skeptik
    •  
      07.04.2015 16:20

      Pan Hampl zužuje oživení československé ekonomiky po roce 1932 na záležitost ryze ekonomickou. Ale jedním z důvodů, dnes mnohdy opomíjených, pomalého oživení byl i fakt, že zahraničním investorům bylo prakticky od poloviny roku 1933, nejpozději od roku 1935 jasné, že Československo se ve svých hranicích neudrží a k nějakému vypořádání s Německem dojde. Suše řečeno, velcí investoři republiku odepsali, protože už nevěřili v její existenci. Dokazují to i čísla zahraničních investic a konec konců další vývoj dal těmto obavám plně za pravdu.
      Vlado
    • EUR za 30
      07.04.2015 15:21

      mají nalajnováno :o) a pak hup do Eurozony a bude klid jinak ona je inflace a deflace pro každého něco jiného a dá se spočítat jak kdo potřebuje ale 1% není ani u nás ani v EU :o)
      Mike -Green D. is killing Europe
    • Demagogie
      07.04.2015 14:57

      No tak to je další hloupý demagogický příspěvek někoho z ČNB. Kdo zná historii, tak ví, že situace v USA i v Evropě se v roce 1934 již lišila od situace v letech 1929-1933. Zlepšení by v Československu nastalo i bez oslabení koruny (i když možná v menší míře). Mám dojem, že ČNB chystá další volovinu.
      Nemira
    •  
      07.04.2015 14:29

      Jen mě tak napadá, jestli někdy v této době nezačaly růst státní výdaje na zbrojení, respektive obranu před Německem....no a jestli se tato drobnost neprojevila zrovna na průmyslové výrobě i bez zohlednění oslabené koruny :)
      M.HL
    •  
      07.04.2015 14:24

      Soudruzi se chválí a hledají historické paralely. Bohužel už neuvádí o kolik připravili lidi, důchodce a střadatele. Neivádí taky jak by se republika vyvýjela kdyby nebylo destrukční činnosti NB. Nejhorší je, že si myslím, že chystají nějaké další lumpárny jak ponížit emancipaci národa a zajistit větší proud zisku jedné malé skupince exportéru.
      Homo
    •  
      07.04.2015 14:05

      Tak nevim pane Hampl, co si mam myslet.....asi chcete slyset, diky hosi, zachranili jste nas od te zle deflace ze.....jak stupidni prirovnani...
      abc
    Aktuální komentáře
    22.09.2026
    22:00Po sérii pěti růstů je Nasdaq na historických maximech  
    16:55Pár valuačních poznámek ke společnosti NVIDIA
    16:40Průzkum: Nemovitosti patří mezi českými investory k nejoblíbenějším
    14:58Slok: Rozhodovat bude úspěšnost v adoptování AI, americkou ekonomiku táhne výrazně nahoru
    14:38Výrobci klik M&T 1997 po loňské ztrátě rostou tržby a je v zisku
    13:04Saúdská Arábie obnovila provoz klíčového ropovodu, cena ropy klesá
    13:01AI agent od Mety existuje dva týdny a už je nejstahovanější aplikací v USA
    12:55SAB Finance a.s.: Pololetní zpráva k 30. 6. 2026
    11:39Erste Group - Cena odpovídá transakci, ne budoucímu dějství (nová cílová cena a doporučení)  
    10:38Po nákupní vlně si trhy berou přestávku. Dolar pokračuje v posilování  
    9:45Rozbřesk: Tři miliardy nic neřeší. Rozpočet pro rok 2027 dál míří k vysokému schodku
    8:59J&T ARCH INVESTMENTS SICAV, a.s.: Čtvrtletní zpráva investorům Q2 2026
    8:53Komerční banka, a.s.: Oznámení o emisi hypotečních zástavních listech v eurech.
    8:50Nasdaq se včera dostal na rekord, Alibaba odhalila nový AI čip. Evropa otevře mírně v plusu  
    8:50J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Dudley: Pokud budou trhy Fed ignorovat, bude muset utahovat ještě víc
    21.09.2026
    16:33PODCAST Týdenní výhled: Čínský prezident míří do USA, bídné veřejné finance Francie  
    15:42Ta nejlepší kombinace: Recese se nekonala, ale startuje boom?
    14:13Goldman Sachs: Tenhle cyklus zvedání sazeb nebude plnohodnotný, po volbách by ceny ropy mohly otočit
    13:42Bitcoin dál stoupá, cena přesáhla 85 tisíc dolarů

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:00HU - Jednání MNB, základní sazba