Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    PŘIVÁDÍME: PKN Orlen. Největší rafinerská společnost ve střední Evropě s příslibem mírně rostoucí dividendy

    PŘIVÁDÍME: PKN Orlen. Největší rafinerská společnost ve střední Evropě s příslibem mírně rostoucí dividendy

    13.05.2018 10:11
    Autor: Tomáš Sýkora, Patria Finance

    Polski Koncern Naftowy Orlen S.A. je polskou veřejně obchodovanou energetickou společností, která vznikla v roce 1999 fúzí původních státních monopolů. Je největší rafinerskou a petrochemickou společností v Polsku i střední Evropě. Polský stát je největším akcionářem s 32% podílem. Patria Finance v rámci cíle nabídnout lokálním investorům možnost obchodovat významné a atraktivní zahraniční cenné papíry "s českou stopou" na domácím trhu a v české koruně, přivádí na trh Free Market pražské burzy celkem 11 nových zajímavých titulů, které Vám těchto dnech na Patria.cz postupně představujeme. PKN Orlen je třetím dílem v tomto seriálu po Borusii a OTP. Samotný projekt dual listingu startuje 22. května. Ve spolupráci pražské burzy s Patrií a členy burzy Wood & Co a Raiffeisen začne být v Praze obchodováno celkem přes 30 atraktivních zahraničních emisí.


    V roce 2004 koupilo PKN 63% podíl v tuzemské energetice Unipetrol. V roce 2006 pak připojila rafinerii v Litvě. Aktuálně tak disponuje rafinerskou kapacitou 708 tis. barelů za den. Skupina expanduje do výroby elektřiny (dvě paroplynové elektrárny v Polsku) i těžby ropy v Polsku a Kanadě. Aktuálně je schopna těžit zhruba 14 tis. barelů ropy denně.

    Po nabídce k (dobrovolnému) odkupu akcií Unipetrol od menšinových akcionářů z uplynulých týdnů nyní PKN disponuje 94 % podílem v Unipetrolu a pravděpodobně přikročí k vytěsnění ostatních zbývajících akcionářů. Pravděpodobnou je také fúze PKN s druhou největší polskou energetikou Lotos, kde se nyní řeší podoba fúze.

    STRATEGIE A HOSPODAŘENÍ:

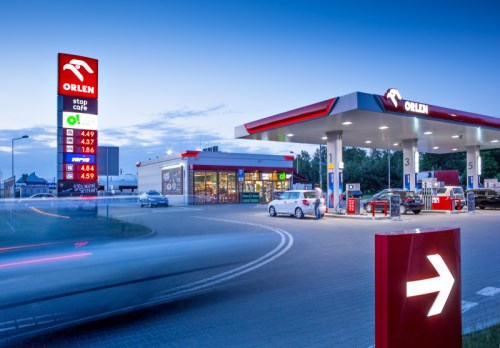
    PKN Orlen je energetikou, která se téměř výhradně zabývá zpracováním ropy a jen z malé části její těžbou. Provozní zisky v celkové výši 10 mld. PLN pochází zhruba z 50 procent z rafinerie, z dalších necelých 30 procent z petrochemie, z 20 % z maloobchodního prodeje paliv a doplňujícího sortimentu a několika málo jednotek procent z těžby ropy. Své tržby získává ze 40 % na domácím trhu v Polsku z necelých 20 % v Německu, více než 10 % v ČR, necelých 10 % v Litvě a zbytek v ostatních (převážně evropských) zemích.
    0

    V uplynulých měsících postihla skupinu řada nepříznivých událostí, která přispěla k poklesu ceny akcie z maxim dosažených v loňském říjnu okolo 130 PLN/akcie až k 80 PLN/akcie. Akcie PKN tak svojí výkonností značně zaostaly za vývojem v sektoru evropských rafinerií.

    Za propadem podle nás stojí především tenčící se marže v rafinerii i petrochemii během 1Q18, překvapivá obměna nejvyššího vedení PKN, když po spekulacích o neochotě zabývat se fúzí s Lotos, byl v únoru odvolán dlouholetý CEO firmy Jasińský (i jeho zástupce Kochalski), kterého nahradil ex-CEO polské energetiky Energa Obajtek, nebo riziko, že se PKN bude spolu s dalšími polostátními energetikami muset finančně podílet na plánované výstavbě jaderných bloků v Polsku.

    PKN se tak nyní obchoduje na 4,9x ukazatele EV/EBITDA při vlastním 5 letém průměru 5,8x a průměru v evropském sektoru rafinerií na úrovni 7,2x.

    Předpokládáme, že zisky PKN budou během let 2018 a 2019 klesat s ohledem na vyšší cenu ropy, resp. tenčí marže. V roce 2020 by ale mělo dojít k obratu. Provozní zisky EBITDA tak z loňských 9,7 mld. PLN zřejmě letos poklesnou k 8 mld. PLN a následně mohou růst k 8,5 mld. PLN v roce 2019 a 10,0 mld. PLN v roce 2020. S námi očekávaným vývojem EBITDA by měl korespondovat vývoj čistého zisku, který by měl letos najít své dno okolo 4 mld. PLN a dále růst přes 4,5 mld. PLN až k 5,5 mld. PLN v roce 2020.

    Skupina PKN Orlen by ale měla generovat dostatek provozní hotovosti k pokrytí plánovaných investic a nadále vyplácet mírně rostoucí dividendu. Počítáme, že dividenda by měla růst z 3,0 PLN na akcii přes 3,5 PLN/akcie až nad 4,0 PLN akcie v následujících 3 letech a dividendový výnos tedy růst z 3 procent směrem k 5 procentům.

    Za základní riziko pro progresivní dividendu i budoucí vývoj ceny akcie nyní považujeme hrozící významnou investiční zátěž v souvislosti s jaderným projektem v Polsku. Akvizice Unipetrolu a později i Lotosu je naopak příležitostí k synergiím a nákladovým úsporám.
    0


    Čtěte více:

    Investovat v korunách do PKN Orlen, Nestlé, Nokie nebo Borussie či Juventusu? Cestu otevírá pražská burza s Patrií a dalšími členy
    09.05.2018 13:01
    Burza cenných papírů Praha ve spolupráci s Patria Finance a dalšími čl...
    Drahé k bydlení, levné na investici - jak si stojí české nemovitosti? Analýza Jana Bureše
    11.05.2018 13:05
    České rezidenční nemovitosti v roce 2017 zdražovaly nejrychleji v celé...
    Perly týdne: Solární panely povinně, unijní hrůza Francouzů a české řádění Cambridge Analyticy
    11.05.2018 14:24
    Trhy, ekonomika, politika – peníze s podmínkami, povinné solární panel...
    PŘIVÁDÍME: Borussia Dortmund. Německý velkoklub nabízí špičkovou a výdělečnou přestupovou politiku i atraktivní valuaci
    11.05.2018 17:26
    Borussia Dortmund je jedním z hlavních tahounů německého fotbalu již c...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    13.10.2026
    22:03Wall Street hledá další impuls: Výsledky firem prověřují optimismus kolem AI  
    16:54Apple představil produkty pro chytrou domácnost
    16:10PODCAST Rozhovory s Šatným, CEO Doornite: Na burzu jdeme urychlit růst. Do pěti let chceme na hlavní trh
    15:24Inflačně-růstová investiční mapa
    14:25Citigroup překvapila Wall Street silným obchodováním s dluhopisy
    13:48Goldman Sachs překonala očekávání. Táhly ji akcie, naopak dluhopisy ji dle očekávání brzdily
    12:56JP Morgan za očekáváním trhu zaostala, slabší obchodování na dluhopisových trzích převážilo nad silnými úrokovými výnosy
    12:53UnitedHealth překonala odhady a letos už potřetí zvýšila výhled zisku
    12:03Komerční banka, a.s.: Regulatorní informace - Hlavní akcionáři KB k 30.9.2026 (3Q 2026)
    11:32Čínská CXMT tvrdí, že dosáhla technologického průlomu. Akcie čipařů zamířily prudce dolů  
    11:01Polovodiče otočily dolů, ale Evropa je dnes zelená a dluhopisy rostou  
    10:03Slabá poptávka v Číně brzdí hospodaření LVMH
    9:00ČEZ, a.s.: Oznámení o vydání rozhodnutí lucemburské soudní vykonavatelky týkající se majetkové účasti ČEZ ve společnostech Czech Gas Networks a Czech Gas Networks Investments
    8:54Rozbřesk: Zvládne Evropa zimu s nízkými zásobami plynu? Máme tři scénáře
    8:50CSG míří do vesmíru, ČEZ řeší Diag Human. Trhy sledují AI i výhled MMF  
    8:39MMF zlepšil výhled světové ekonomiky. Navzdory konfliktům čeká letos růst o 3,1 %
    8:33Strnadova CSG posiluje v kosmickém průmyslu. Nakoupila téměř desetinu v kanadském MDA Space
    8:17Kauza Diag Human dopadla na ČEZ. Lucemburský soud zablokoval podíly ve skupině GasNet
    6:05Goldman Sachs zlepšil výhled pro akcie. Silné firemní zisky mají podpořit další růst  
    12.10.2026
    17:15Čína vyrábí příliš mnoho aut. Měla by jich vyrábět ještě víc?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00Domino's Pizza Inc (09/26 Q3, Bef-mkt)
    0:00Johnson & Johnson (09/26 Q3, Bef-mkt)
    0:00UnitedHealth Group Inc (09/26 Q3, Bef-mkt)
    9:00CZ - CPI, y/y
    13:00JPMorgan Chase & Co (09/26 Q3)
    13:00Wells Fargo & Co (09/26 Q3)
    13:30Goldman Sachs Group Inc/The (09/26 Q3)
    14:00Citigroup Inc (09/26 Q3)
    16:00USA - Prodeje starších domů