Je možné, že by se největší korporátní lovec současnosti stal někdy ve vzdálené budoucnosti kořistí? Hovořím samozřejmě o Amazonu, nad nímž jsme tu včera v tomto duchu trochu dumali. A to zejména ve srovnání s osudem jeho gigantického protipólu na straně tradičního maloobchodu – společnosti Walmart. Podívejme se dnes na to, o čem tu v případě těchto dvou soupeřů vlastně hovoříme.
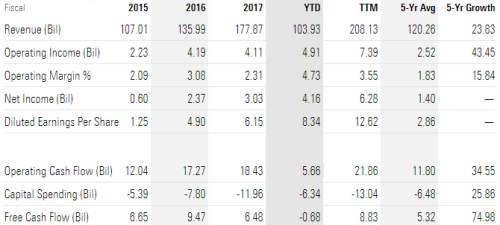
Amazon dokázal jen za poslední dva roky zvýšit tržby ze 107 na 177 miliard dolarů a za posledních dvanáct měsíců již generuje tržby 208 miliard dolarů (TTM čísla v následující tabulce). Na nich dokáže realizovat marži provozního zisku 3,55 %, zatímco v roce 2017 to bylo jen 2,31 %. Provozní tok hotovosti za posledních 12 měsíců dosahuje 21,9 miliardy dolarů a z každého dolaru tržeb tak dokázal vyždímat asi 10 centů provozního toku hotovosti. Po investicích mu pak zbylo 8,9 miliardy dolarů - z každého dolaru tržeb vyždímá firma asi 4 centy, které jsou k dispozici pro akvizice, splátky dluhu, hromadění hotovosti v rozvaze, či výplatu akcionářům.
Zdroj: Morningstar
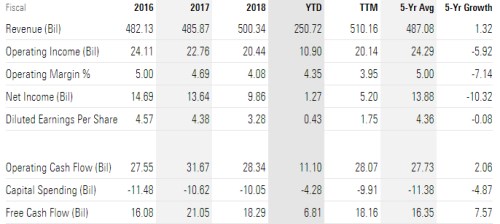
Jak je na tom Walmart? Retailový gigant generoval ve fiskálním roce na tržbách 500 miliard dolarů, jejich pětiletý růst dosahuje v průměru 1,3 % ročně. Během posledních 12 měsíců dokázal na provozním zisku vytvořit marži ve výši 3,95 %, tedy o něco více než , jenže u něj je trend rostoucí, zatímco u Walmartu opačný. Jde tedy o firmu, která je tržbami stále mnohem větší, ale také mnohem usazenější, s maržemi směřujícími tím horším směrem. Zatím žádné překvapení.
Vyšší tržby a marže Walmartu konkrétně znamenají, že jeho provozní zisk je ve srovnání s Amazonem téměř trojnásobný, ale provozní tok hotovosti už má za posledních 12 měsíců jen asi o 33 % vyšší. Což nás přivádí k jedné skryté zbrani Amazonu: Dokáže (na rozdíl od Walmartu a řady dalších firem) generovat provozní hotovost, která je násobkem provozních zisků (EBIT). Příčina tkví (i) v relativně vysokých odpisech (což se ale poté na úrovni volného toku hotovosti smazává vysokými investicemi), (ii) pak také v pracovním kapitálu (který obvykle kvůli oběžným závazkům hodně přidává k toku hotovosti), ale (iii) zejména v položce „ostatní nehotovostní položky“ – tedy vše, co firmě jako náklad snižuje ziskovost, ale není hotovostním výdajem.
Zdroj: Morningstar
O schopnosti generovat hotovost se toho u Amazonu již napsalo hodně (mnohdy pochybovačně), ale výše uvedená čísla ukazují své. Nicméně z nich vidíme i to, že Walmart má skutečně dost peněz na to, aby s Amazonem mohl bojovat (za posledních 12 měsíců stále vydělal 18 miliard dolarů na volném toku hotovosti, zatímco „jen“ 8 miliard). Otázkou spíše je, zda dokáže myslet natolik nově, aby tyto peníze dobře použil. V podstatě se tím tak vracím k včerejší úvaze o tom, jak se dřívější silné stránky společností posléze mění v jejich slabost.
Na těchto posledních dvou číslech – 18 a 8 miliard dolarů je pak ve srovnání s kapitalizacemi nejlépe vidět to, jak jsou obě společnosti hodnoceny investory. Oněch 8 miliard dolarů Amazonu stačí na kapitalizaci převyšující 1 bilion dolarů, zatímco oněch 18 miliard Walmartu trh oceňuje na 281 miliard dolarů. Jinak řečeno, poměr kapitalizace k tomu, co společnost generuje a může (alespoň teoreticky) vyplácet akcionářům, dosahuje u Walmartu hodnoty kolem 16, zatímco u Amazonu 125.
To znamená jediné: U první společnosti kapitalizace stojí mnohem více na tom, co je nyní, u druhé na příbězích a vizích o růstu, expanzi a mnohem vyšším volném toku hotovosti v budoucnu. Přitom PE založené na očekávaných ziscích dosahuje u Walmartu hodnoty 20 a u Amazonu 72 – zde je tedy rozdíl ve valuacích mnohem nižší, než když za jejich základ vezmeme volný tok hotovosti.