Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kde je ten pravý historický rým k naší současnosti?

    Kde je ten pravý historický rým k naší současnosti?

    03.01.2020 17:25

    Pohled do historie je často jedním z vodítek při snaze odhadnout vývoj v budoucnu. Někdy je taková metoda vyloženě zrádná – nabízí se příklad, který v souvislosti s chápáním rizika uvádí pan Taleb. Tedy příklad, který hovoří o spokojeném, do bezpečně vyznívající minulosti hledícím, krocanovi těsně před Dnem díkůvzdání. Někdy má porada s minulostí zase něco do sebe, ale i pak narážíme často na to, které období je relevantní. Tedy na to, co je vlastně správným vodítkem.

    Před časem jsem tu například psal, že již řadu let je akciový trh považován za atraktivní proto, že dividendové výnosy se nacházely nad výnosy vládních obligací. Z perspektivy posledních desetiletí jde o velkou anomálii. Ovšem pohled na skutečně dlouhou historii ukazuje, že před padesátými a dřívějšími lety šlo naopak o standard. A podobné „nesrovnalosti“ najdeme u i věcí považovaných za „historicky“ celkem jednoznačné.

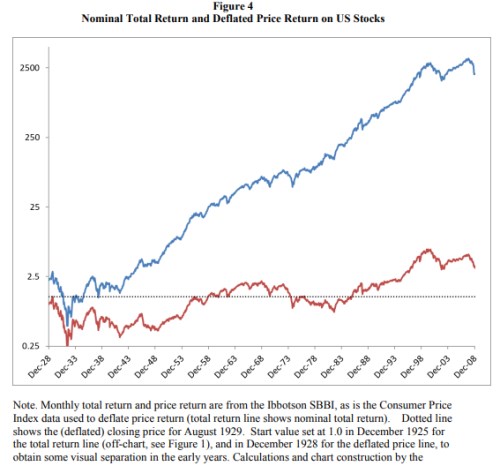
    K dnešní úvaze mě vlastně vybídla studie „Stock Market Charts You Never Saw“, kterou v roce 2017 představil pan Edward F. McQuarrie ze Santa Clara University. Jak napovídá název, zaměřuje se na grafy a jevy na akciovém trhu, o kterých se moc nemluví. Dlouhodobý příběh akciového trhu bývá nejčastěji vyprávěn grafy podobnými tomu následujícímu, respektive jeho modrou verzí. I v ní jsou propady a těžká období, ale celkový nominální dlouhodobý trend (ona modrá křivka) je celkem jasný a optimistický. Ne tak často ale vidíme ceny akcií upravené o inflaci a jejich následnou reálnou (cenovou) návratnost. Ta již tak pozitivně nevyznívá (což ale automaticky neznamená, že je to u jiných aktiv lepší) – viz červená křivka:
    0

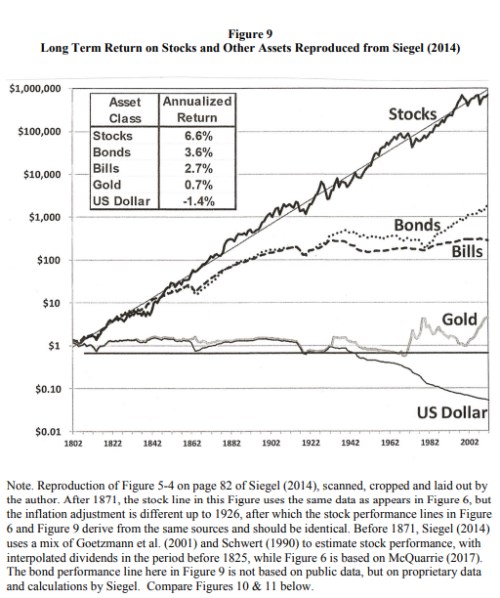
    Autor zmíněné studie poukazuje na řadu období, kdy se trh po velmi dlouhé roky držel pod dlouhodobým růstovým trendem, či přímo klesal. A to vše již od počátku devatenáctého století a nejen od roku 1928, od kterého začíná výše uvedený graf. V nás to může vyvolat otázku, jaké jsou alternativy. Pan McQuarrie poukazuje i na práci profesora Jeremyho Siegela, který dal dohromady následující obrázek s návratností hlavních tříd investičních aktiv. Pozornost možná nakonec vzbudí zejména „výkon“ zlata. Ale stojí za to si všimnout i toho, jak dlouho měly k sobě velmi blízko návratnosti krátkodobých a dlouhodobých vládních obligací. A konec konců i to, že někdy do padesátých let se jejich trendová návratnost zase tolik nelišila od akcií:
    0

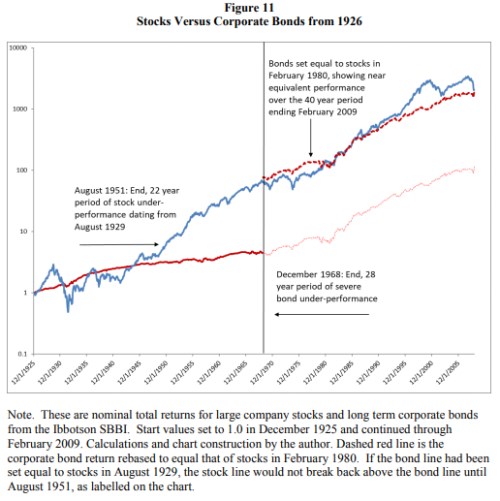
    Poslední obrázek, na který bych rád upozornil, porovnává návratnost akcií s návratností korporátních obligací. Autor studie v něm rozdělil druhou časovou řadu tak, aby zdůraznil, že zatímco před rokem 1968 si korporátní obligace vedly výrazně hůře, po tomto roce nastává období mnohem vyrovnanější. Pokud by ovšem čtenáře tento obrázek vedl k velkému nadšení pro korporátní obligace, je dobré připomenout, že právě tento segment kapitálových trhů je již nějakou dobu některými považován za jednoho z hlavních kandidátů na bublinu.
    0

    Možná že hlavní poučení z toho všeho zní, že historie ohledně našich očekávání ospravedlní téměř cokoliv. Tedy minimálně „hrubá“ historie, která nehledí na kontext. Nejsem žádný historik, ale zdá se mi, že najít v ní období, které by se znatelně rýmovalo s kontextem dnešním, je dost složité. Jen na poli inflace/deflace jsme v dost specifickém období. To samé platí o monetární politice, dluzích, technologiích, produktivitě, demografii, geopolitice... A to zřejmě ani nejsou věci nejdůležitější.


    Čtěte více:

    Víkendář: Největší zklamání z ekonomů v historii?
    20.10.2019 13:14
    Změna klimatu je pravděpodobně jednou z největších výzev, které čelí v...
    Víkendář: Velká renesanční inflace, demografie a zlaté peněžní šoky
    17.11.2019 13:08
    Ekonomové většinou tvrdí, že vysokou inflaci pozorovanou během období...
    Martin Kupka: Jsme si mnohdy podobnější s Maďarskem než se Slovenskem
    21.12.2019 16:07
    Jak si posledních 30 let vedla česká ekonomika? „Nepochybně vzrostla v...
    Víkendář: 1650 a záhada anglické ekonomické dominance
    15.12.2019 9:58
    Portugalsko či Kastilské království byly zeměmi, které jako první těži...
    Nejstarší firma na světě, akcie a vládní obligace s nulovými výnosy
    17.12.2019 17:30
    Když jsem kdysi před lety dostal sekeru Fiskars, netušil jsem, jaký je...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách