Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak by ekonomika měla fungovat?

    Jak by ekonomika měla fungovat?

    16.10.2020 18:24, aktualizováno: 17.10. 10:56

    Aktualizováno

    Proč Bůh stvořil ekonomy? Prý proto, aby vylepšil image těch, kteří předpovídají počasí. Nevím, zda se to podařilo, ale vím, že neshoda ekonomů nepanuje jen v predikcích budoucnosti (pokud se něčeho takového dopouští). Ale i v tom, jak to v ekonomice vůbec funguje. Dnes pár poznámek k MMT, včetně pohledu na rozvahy centrálních bank.

    Stephen King z HSBC je mediálně hodně známým ekonomem a před několika dny přišel s analýzou, která se zaměřuje na takzvanou Moderní monetární teorii (MMT). Tu bych svými slovy velmi zhuštěně popsal jako nový myšlenkový směr, který tvrdí následující: V zemi, která má svou vlastní měnu, se vláda nemusí obávat nedostatku financí – své výdaje a splátky dluhů vždy pokryje nově vytvořenými penězi. Mezi hlavní cíle vlády by měla patřit podpora zaměstnanosti a jediným limitem pro využívání jejího monetárního monopolu (tiskem financované výdaje) je inflace. Jen ta určuje, zda šlápnout na brzdy, či je volný prostor.

    Pokud bychom uvažovali o uzavřené ekonomice, zodpovědné vládě, pokud bychom eliminovali informační frikce a behaviorální faktory a přidali pár dalších předpokladů dokonalých světů, MMT má něco do sebe. V podstatě by totiž z mého pohledu nešlo zase o nic jiného, než o to, dodat ekonomice tolik oběživa, kolik je z hlediska optimálního využití zdrojů potřeba. Pokud ale uvážíme, jak to v reálném světě chodí, skepse k MMT roste, a to u řady středněproudých ekonomů. Včetně pana Kinga, který v této souvislosti zmiňuje třeba nepříliš známý vývoj v Izraeli, kde na počátku osmdesátých let začala prudce růst inflace. A země dolarizovala, protože lidé se stále více obávali toho, že domácí měna zůstane bez hodnoty.

    Zastánci MMT také například tvrdí, že inflaci by měli mít na starosti volení politici, a ne nevolení centrální bankéři. Důvod by měl spočívat v tom, že ti druzí mají často zadání, které vede k tomu, že musí vážit, co je důležitější (inflace vs. zaměstnanost). Ale takovou volbu by měli provádět ti, kteří jsou volení. Jak píše pan King, i na takovém argumentu něco je. Jde asi podobně jako v mnoha dalších případech o míru věcí.

    MMT se před časem věnoval i další známý ekonom Greg Mankiw. Ten se podle svých slov snažil teorii pochopit na základě učebnice, kterou napsali William Mitchell a Martin Watts. Mankiw ale psal, že při její četbě si někdy nebyl úplně jistý tím, zda vlastně chápe popisovaný princip (ale uznával, že to také může být jeho chyba způsobená tím, že už je příliš ponořený do makroekonomického středního proudu).

    I Mankiw si podobně jako King všímal toho, že podle MMT vláda s vlastní měnou nemůže zbankrotovat. Mankiw ale popisuje možnost, kdy by inflace dosáhla tak vysokých hodnot, že by ani tisk nových peněz nepřinášel vládě potřebnou sílu kupní a sílu na splácení dluhů. Default by pak mohl být lepším řešením než hyperinflace. A nás navíc mohou napadnout země, jako je Argentina. Čímž se dostáváme k tomu, v jaké měně jsou vládní dluhy spláceny, jak by MMT politika ovlivnila měnový kurz a podobně.

    O MMT jsem tu psal v době, kdy se o ní začalo hovořit. Nejvíce vypovídající je možná v této souvislosti ona upřímná poznámka pana Mankiwa o tom, že možná přes všechnu snahu nepochopil, o čem MMT hovoří. Stává se něco takového meteorologům? Možná ano. Ekonomika a počasí jsou asi příliš složité systémy na to, abychom je plně popsali. A třeba to ani není nutné, třeba touto samotnou snahou dokonce „střílíme mimo cíl“. Což je možná vidět na neustálých hádkách o tom, jak by to mělo fungovat.

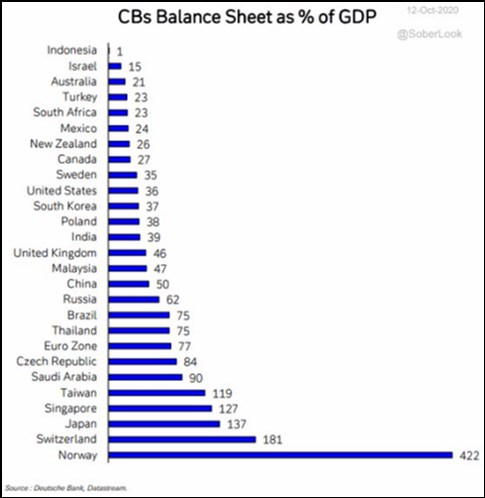
    V souvislosti s monetárně–fiskální expanzí bych na závěr rád ukázal následující graf s poměry aktiv centrální banky k HDP. Fed je z tohoto pohledu velikostí své rozvahy stále velmi umírněn (něco přes třetinu HDP). My jsme na více než dvojnásobku, Čína na cca 50 % HDP. Švýcarsko jako možná nejaktivnější člen měnových potyček je na 181 %. A Norsko ještě úplně jinde. Nechám na čtenářovi interpretaci čísel, já to beru jako známku toho, že velikost rozvahy sama o sobě tolik neznamená (viz třeba i Turecko).
     a

    Čtěte více:

    Yardeni: Odvrácená strana MMT a „ekonomiky pro lidi“
    10.08.2020 10:30
    Stephanie Keltonová je autorkou knihy The Deficit Myth: Modern Monetar...

    Váš názor
    •  
      18.10.2020 18:10

      Proč stále setrváváme ve středověku?
      Tarzan
      •  
        19.10.2020 14:23

        MMT není v podstatě nic jiného, než jakýsi upgrade starého dobrého Keynese. Nejdůležitější na MMT je (konečně!) připuštění závěru, že absolutní i relativní velikost státních dluhů je zcela irelevantní a že jediné, na co by měla cílit fiskální i měnová politika je cenová stabilita (inflační cíl). Nejsem přesvědčeným zastáncem podpory zaměstnanosti prostředky fiskální a měnové politiky za jakoukoliv inflační cenu. V tomto ohledu je riziko pádivé inflace, či rovnou hyperinflace velmi vážné, než aby bylo nějak podceňováno. Vysoká zaměstnanost by měla být toliko "vedlejším účinkem" správně prováděné fiskální a měnové politiky. A pokud v ekonomice se stabilními cenami je vysoká nezaměstnanost, pak problém je někde jinde, než ve fiskální nebo monetární politice. S tím, že na velikosti státního dluhu nezáleží souvisí i skutečnost, že ani na velikosti bilancí centrálních bank nezáleží. Obojí je jen výsledkem fiskální a monetární politiky. Velikost bilancí centrálních bank zjevně koreluje právě s tím, jak aktivní monetární politiku (QE, devizové intervence) centrální banka provádí. Velikost státního dluhu a bilance centrální banky jsou pouze čísla, která po sobě zanechává v účetnictví státu a centrální banky jejich fiskální a monetární politika. Důležité je jak fiskální a monetární politika působí na ekonomiku, nikoliv to jak se toto působení projeví v účetních knihách státu a centrální banky.
        Richard Fuld
    Aktuální komentáře
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    20:00USA - Jednání Fedu, základní sazba