Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Co by se stalo, kdyby se vyspělé země nezadlužovaly?

    Natixis: Co by se stalo, kdyby se vyspělé země nezadlužovaly?

    27.10.2020 13:24
    Autor: Redakce, Patria.cz

    Vládní dluhy řady vyspělých zemí se po roce 2008 výrazně zvedly a nyní tak panují obavy z jejich udržitelnosti. Francouzská investiční banka Natixis si v této souvislosti klade zajímavou otázku: Co by se stalo, kdyby vlády těchto zemí svá zadlužení nezvedly?

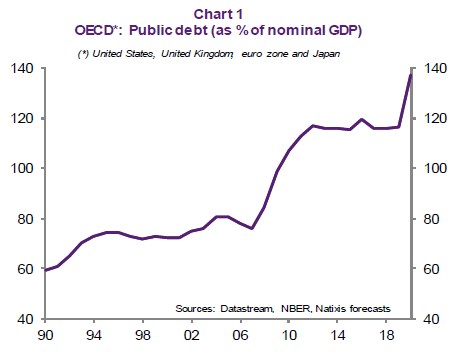
    Následující graf ukazuje vývoj veřejných dluhů k HDP v zemích OECD. Jejich růst znatelně zesílil po roce 2007, následně se ale míra zadlužení začala stabilizovat, aby s rokem 2020 opět vystřelila směrem nahoru:
    zadlužení vlády deficity

    Natixis tvrdí, že pokud by vládní rozpočtové deficity byly nižší a tudíž by dluhy nerostly takovým tempem, došlo by v krátkém období k většímu útlumu ekonomické aktivity a zaměstnanost by se držela níž. Jaké by ale byly dlouhodobější důsledky? Ekonomové banky poukazují na to, že pokud by vládní deficity neodčerpávaly úspory domácností, docházelo by k ještě většímu převisu zamýšlených úspor nad domácími investicemi. To by znamenalo, že tyto úspory by mířily mimo vyspělé země – tyto ekonomiky by dosahovaly vnějších přebytků a jejich subjekty by nakupovaly investiční aktiva ve zbytku světa.

    Při celkovém hodnocení tak musíme brát v úvahu, k čemu byly vlastně fiskální deficity vyspělých zemí použity. Pokud by totiž financovaly hlavně spotřebu a ne produktivní investice, bylo by pro tyto země dlouhodobě lepší místo deficitů půjčovat zbytku světa, jak bylo popsáno výše. Zbytek světa totiž podle Natixisu investuje a úspory ve vyspělých zemích by tak směřovaly k produktivním investicím v zahraničí.

    Jestliže naopak fiskální deficity zemí OECD podporovaly domácí produktivní investice, byly výhodnější alternativou. Díky těmto deficitům by totiž vznikaly investice, ze kterých by vyspělé země těžily jednak kapitálovými příjmy a také vyšší zaměstnaností a příjmy plynoucími z mezd. V případě, že by kapitál proudil z vyspělých zemí do zbytku světa, by byly realizovány jen kapitálové příjmy. Co tedy fiskální deficity financovaly?

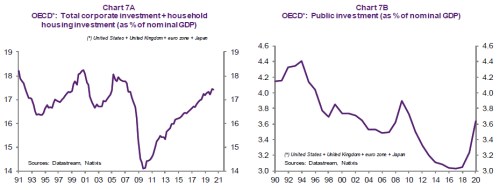
    Natixis v odpovědi nabízí následující dva grafy, které ukazují dlouhodobý vývoj korporátních a vládních investic:
    zadlužení vlády deficity


    Je tedy zřejmé, že investice ve vyspělých zemích po finanční krizi znatelně poklesly. „Zdá se, že fiskální deficity podporovaly zejména spotřebu,“ píše Natixis. Bylo by tedy podle něj lepší, kdyby místo fiskálních deficitů docházelo ve vyspělých zemích k akumulaci investičních aktiv v zahraničí, které by v delším období přinášely kapitálové příjmy.

    Zdroj: Natixis


    Čtěte více:

    Skupina G7 zvažuje prodloužení zmrazení dluhu chudých zemí
    18.08.2020 8:48
    Ministři financí ze skupiny vyspělých ekonomik G7 (USA, Itálie, Japons...
    Codogno: Dluhová udržitelnost po pandemii
    25.09.2020 6:07
    Často se tvrdí, že nízké sazby zvyšují schopnost vlád utáhnout vyšší ...
    Vláda pro příští rok navrhuje schodek rozpočtu 320 miliard korun. Za limity zákona, říká rozpočtová rada
    01.10.2020 8:41
    Ministerstvo financí navrhuje pro příští rok schodek státního rozpočtu...
    Křehké evropské banky se připravují na finanční tíseň v éře covidu
    08.10.2020 14:44
    Začátkem roku 2020 se bankéři v celé Evropě stále ještě dostávali z po...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data