Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tři rotační témata

    Tři rotační témata

    24.02.2021 17:56

    Když ekonomika ztrácí na síle a tržby firem klesají, je pro firmy výhodné, pokud mají velkou část nákladů provázaných s tržbami či nějak jinak flexibilní. Jejich marže totiž trpí méně než u firem, které mají velkou část nákladu fixních. V případě, že ekonomika roste, by zase měl platit opak – vyšší tržby pojící se s jen málo rostoucími náklady by měly být základem prudké expanze marží a zisků. Pokud by nyní přicházelo silné ekonomické oživení, měly by být na trhu teoreticky v kurzu právě takovéto firmy. Dnes o rotaci k provozně zapáčeným firmám, k technologiím a Evropě.

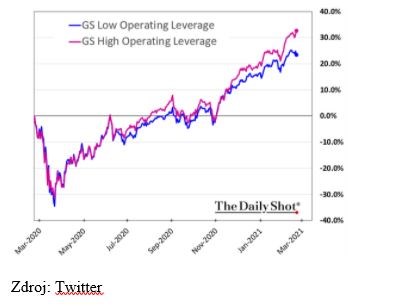
    1. Oživení, fixní náklady a zisky: Následující graf porovnává vývoj akcií s nízkou a vysokou provozní pákou. Tedy s nízkým a vysokým podílem fixních nákladů. Zdá se, že do léta minulého roku nebyl pákový rozdíl pro investory nějakým výrazným tématem, a to ani během propadu trhu. Nicméně pak se začala situace měnit. A od listopadu 2020 již firmy s vysokou provozní pákou získávají jasně navrch. Nyní mají co se týče návratnosti asi 10 procentních bodů navíc:
    náklady zisky oživení sousutržník

    Zdroj: Twitter

    V souvislosti s oživením a případně se zlomem nějakého většího trendu se hovoří o řadě rotací. Od růstu k hodnotě, od velkých k malých společnostem, od technologií k cyklickým firmám... Výše uvedené ukazuje, že přesně podle cyklického receptu se nyní chovají skupiny málo a hodně provozně zapáčených firem.

    Jaká odvětví mají vysoký podíl fixních nákladů? Třeba ubytování a zábavný průmysl (hotely, výletní lodě, kina, tematické parky), softwarové společnosti, farmacie, energetika, či letecké společnosti. Z tohoto výčtu ale vidíme, že koncept flexibilních a fixních nákladů není vždy tak jednoznačný, jak je prezentováno v učebnicích. Například letecká společnost má dané fixní náklady na jeden let a ty se moc nemění s tím, zda v letadle sedí jeden, či sto lidí. Zároveň ale má určitou flexibilitu ohledně velikosti letadla a nakonec i letů samotných.

    Samostatnou kapitolou jsou pak mzdové náklady a počet zaměstnanců – flexibilita/pevnost je tu otázkou časového horizontu (a například v USA se během roku 2020 propouštělo mnohem více, než v Evropě, kde se vládní politika často snažila udržet pracovní místa). Nejlepší kombinací pro oživení by pak měly teoreticky být firmy na cyklus citlivé, jejich tržby by oživení prudce zvedalo. A zároveň s velkou provozní pákou.

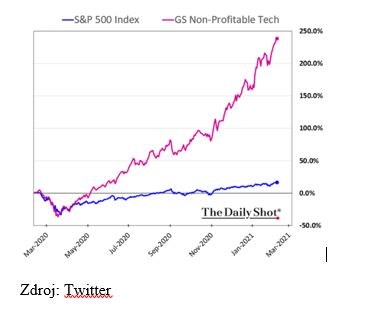
    2. Provozní páka jen detailem: Nevím, jak přesně jsou definovány fixní a variabilní náklady pro účel výše prezentovaného grafu, ale jak bylo uvedeno, jeho příběh sedí na teorii. Jak to ale skloubit s druhým grafem, který bych dnes rád ukázal a který popisuje výkony neziskových technologických firem relativně k celému trhu:

    provozní páka detail

    Zdroj: Twitter

    Akcie s vysokým podílem pevných nákladů tedy znatelně předbíhají své nákladově flexibilní protějšky, ale obě skupiny jsou svou návratností řádově pod návratností neziskových technologických firem. Tento příběh „žádné zisky, hlavně příběh“ se přitom začal psát už brzy po propadu roku 2020 a na síle neztrácí, spíše naopak. O nějaké rotaci tu tedy alespoň prozatím nemůže být řeči.

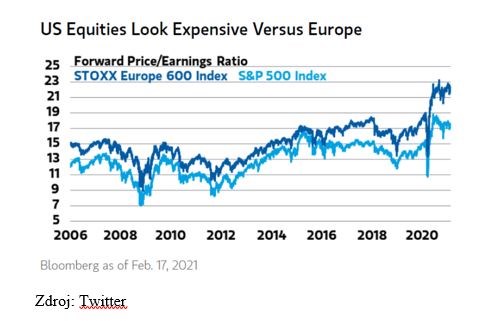
    3. USA a Evropa: Již roky se hovoří o tom, že americké akcie jsou drahé a evropské levné a tudíž by mohla/měla začít nějaká severoatlantická rotace. Valuační diferenciál mezi USA a EZ je věcí stálou a má z nemalé části i sektorovou příčinu. Nicméně vidíme, že tento rozdíl se v posledních cca 4 letech stále zvyšuje. Podobně jako výše – o nějaké rotaci, která by nůžky opět uzavírala, zatím moc nemůže být řeči.
    USA Evropa soustružník akcie drahé

    Zdroj: Twitter


    Čtěte více:

    Anatomie bubliny a návratnost akcií
    16.02.2021 17:21
    Bublina je každá jiná a všechny jsou zároveň stejné. Prolíná se jimi m...
    VW a automobilový vrchol
    17.02.2021 17:17
    Vedle Daimleru zařadila Morningstar na seznam atraktivních akcií firem...
    Akcie automobilek a nejhodnotnější značky světa
    18.02.2021 18:15
    Honda a Nissan jsou podle Morningstar atraktivními akciemi i přesto, ž...
    Komoditní supercyklus
    19.02.2021 18:50
    Mezi hlavní investiční témata se nám již pár týdnů tlačí komoditní su...
    Tržní kryptozoologie
    22.02.2021 18:35
    Nedávno jsem poslouchal rozhovor s panem Ing. Jaroslavem Marešem (s ma...
    M2 a pohyby akciového trhu
    23.02.2021 17:32
    Pokud hodím do krbu dva špalky, teplota v místnosti se mi do dvaceti m...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.10.2026
    9:31SAB Finance a.s.: Průběžné hospodářské výsledky SAB Finance a.s. k 30. 9. 2026
    9:11DOORNITE vstupuje na Start. Další zastávkou má být Prime Market pražské burzy
    8:51Nepovedené IPO Elice znovu rozvířilo pochybnosti o AI sektoru. Evropské futures v červeném  
    8:44Rozbřesk: Koruna proti větru. Na další zisky si počká
    5:59Preview Netflixu: Investoři budou hledat odpověď na zpomalující růst
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba