Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Víkendář: Nejnáročnější období pro monetární politiku není v době, jako byl pád Lehman Brothers

    Víkendář: Nejnáročnější období pro monetární politiku není v době, jako byl pád Lehman Brothers

    18.07.2021 9:20
    Autor: Redakce, Patria.cz

    Investor Ray Dalio a ekonom Larry Summers v rozhovoru pro Bloomberg debatovali o situaci ve světové a americké ekonomice, včetně fiskální a monetární politiky (pro první část rozhovoru viz včerejší Víkendář: Dalio a Summers o dalším ekonomickém vývoji). Summers míní, že skutečně náročné období není pro monetární politiku to, kdy například došlo k pádu Lehman Brothers, nebo jaro roku 2020. Jde sice o čas extrémních tlaků, ale centrálním bankám je jasné, co musí udělat – podpořit systém a poskytnout likviditu tam, kde je třeba. Skutečně náročná chvíle přichází v době, kdy „není jasné, jakou cestou se vydat.“

    Takovým okamžikem může být podle ekonoma například situace, kdy slábne poptávka po domácích dluhopisech a slábne měnový kurz. A zároveň přichází ekonomický útlum a hrozí recese. Centrální banka pak musí volit mezi snižováním sazeb či jejich zvyšováním s tím, že v prvním případě podpoří ekonomickou aktivitu, ale zhorší první problém. Nebo politiku utáhne a zase poškodí ekonomiku.

    Dalio poukázal na to, že v americké ekonomice došlo k výraznému posunu v podílech na příjmech a bohatství, což vede k prosazování politiky, která by vedla k opětovnému růstu podílu mezd a odměn běžných lidí. I Fed se snaží o to, aby se oživení na trhu práce pozitivně dotklo co největší části společnosti. Summers k tomu ovšem dodal, že nyní je v americké ekonomice velký nedostatek zaměstnanců a „je tak důležité rozeznat, kdy je čas na vyhlášení vítězství“. A podobné je to podle ekonoma s inflací.


    Summers je podle svých slov zastáncem toho, aby lidé měli ve firmách větší vyjednávací sílu, aby se zlepšily jejich pracovní podmínky a podobně. Pokusy o zlepšení situace na trhu práce přes makroekonomické nástroje mají ale širokou škálu důsledků, které nelze opomíjet. Podobné snahy a změny, které jsou nyní patrné v USA, přitom podle Summerse probíhaly na konci šedesátých let a inflace se nakonec zvedla více, než se čekalo. Na politické rovině pak přišli Nixon a Reagan a v konečném důsledku pak došlo k implementaci úplně jiné politiky, než o jakou se někteří lidé pokoušeli na počátku.

    Dalio se s ekonomem shoduje v tom, že současná situace připomíná konec šedesátých let. On sám se podle svých slov zaměřuje zejména na to, jak velký objem likvidity nyní ovlivňuje trhy. Summers by podle svých slov momentálně rád viděl, že bubliny a podobně jsou dnes vnímány jako riziko. K tomu by měl přijít „program pro podporu nabídkové strany ekonomiky, který bude plně zaplacen zvýšením daní“. Navíc by mělo přijít „snížení populistických transferů hotovosti“ k některým částem společnosti.

    Dalio se domnívá, že „je velmi jednoduché říkat, že by Fed měl svou politiku utáhnout“, i on se ale domnívá, že by tak americká centrální banka měla učinit. Trhy a ekonomika ovšem budou na takový krok „velice citlivé“. I proto, že se „velmi prodloužila durace aktiv“ a tudíž jejich senzitivita na sazby. Fed tak má před sebou výzvu, protože se pohybuje i v politicky náročném prostředí.

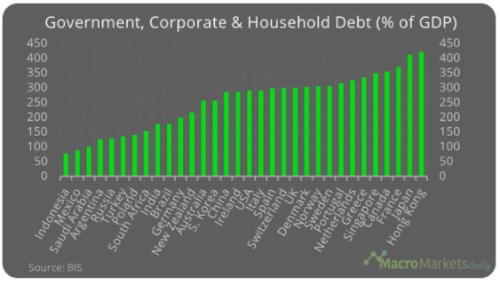
    Následující graf srovnává celkovou výši dluhů vlád, firemního sektoru a domácností ve vybraných zemích. Nejnižší hodnoty nacházíme v zemích jako Indonésie, Mexiko či Saúdská Arábie. USA jsou na tom podobně jako Itálie, Irsko nebo Čína. Podle tohoto měřítka, které nebere v úvahu například výši aktiv, patří mezi nejzadluženější státy země jako Japonsko, Francie či Hong Kong.
    2

    Zdroj: Twitter, Bridgewater Associates, Youtube


    Čtěte více:

    USA a Evropa jsou v rozdílné pozici, inflační cíl ECB má podle jejího ekonoma své slabé stránky
    22.06.2021 13:27
    Pandemie je sice globálním jevem, situace v americké a evropské ekonom...
    Do konce roku výrazný pokrok v zaměstnanosti. A neudržitelná dluhopisová rarita
    01.07.2021 13:41
    Fiskální politika je vysoce stimulační a jde o jeden z důvodů za očeká...
    Vyhnout se inflační krizi není úplně v rukou Fedu
    02.07.2021 11:22
    Podle předsedy Fedu Jerome Powella je klíčem k dosažení dvou cílů cent...
    Fed bude americkou ekonomiku podporovat tak dlouhou, dokud se nezotaví, oznámil Powell
    15.07.2021 8:31
    Americká centrální banka (Fed) bude měnovou politikou výrazně podporov...
    Víkendář: Dalio a Summers o dalším ekonomickém vývoji
    17.07.2021 9:24
    V diskusi na Bloombergu se před několika dny setkali ekonom a bývalý m...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data