Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Valuace amerických a zahraničních akcií – jak (ne)srovnávat hrušky a jablka

    Valuace amerických a zahraničních akcií – jak (ne)srovnávat hrušky a jablka

    27.07.2021 17:41

    Někdy v roce 2013 na tom byly americké akcie s valuacemi v podstatě stejně, jako akcie kanadské. Poměr cen akcií a zisků obchodovaných firem (PE) v Německu byl zase hodně podobný tomu, co jsme viděli ve Velké Británii. Nyní je všechno jinak. Co to může znamenat a proč? Dnes na první část odpovědi – hrušky a jablka. 

    Podívat se na PE na trhu A a srovnávat jej s PE trhu B nemusí dávat moc velký smysl. PE je totiž v principu určeno tím, jaký růst zisků (přesněji řečeno toku hotovosti) je očekáván a jaká je na daném trhu požadovaná návratnost (tedy výší bezrizikových sazeb a k tomu rizikových prémií). 

    Můžeme vzít extrémní příklad a porovnat PE u Ruska a u amerického trhu. Pokud se zaměříme třeba na takzvané cyklicky upravené PE (CAPE), které pracuje s reálnými zisky posledních 10 let, tak zjistíme, že u Ruska dosahuje CAPE hodnoty 10, zatímco v USA asi 30. Dedukovat z toho, že ruské akcie jsou příliš levné, nebo americké akcie příliš drahé, samozřejmě nelze. Právě proto, že u ruských akcií je úplně jiný růstový výhled, jiné bezrizikové výnosy a v neposlední řadě jiná riziková prémie. 

    Onen růstový výhled je přitom ovlivněn jak vývojem v celé ekonomice, tak sektorovým složením trhu. Právě příklad Ruska a USA to ukazuje v extrému: Na jednu stranu tu máme trh výrazně vychýlený směrem k ropě, zemnímu plynu a komoditám obecně. Na straně druhé trh, kterému téměř dominují technologie - nedávno jsem tu připomínal, že pětka největších firem na americkém trhu má více než 20 % podíl na kapitalizaci indexu SPX.

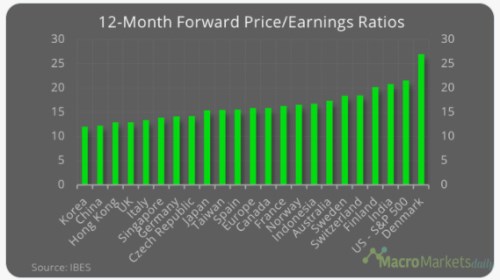
    Následující graf ukazuje aktuální a asi nejpoužívanější PE, tedy ta počítaná na ziscích očekávaných v následujícím roce. A to v řadě zemí:  
    Valuace amerických a zahraničních akcií – jak (ne)srovnávat hrušky a jablka
    Zdroj: Twitter

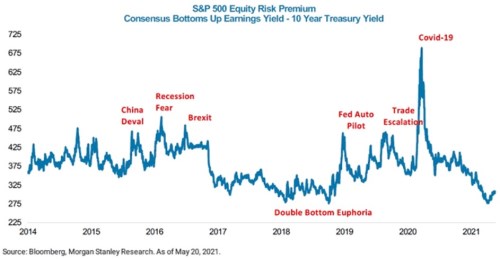
    Ani zde by samozřejmě nemělo velký smysl hovořit třeba o tom, že dánský trh je předražený, protože jeho PE je cca na dvojnásobku PE trhu jihokorejského. Nebo že americký trh je příliš drahý, protože jeho PE je vysoko nad trhem čínským. V souvislosti s těmito dvěma trhu připomenu jeden graf, který ukazuje, jak se v posledních týdnech rozevřely nůžky o technologické části obou trhů. V kontextu výše uvedeného můžeme hovořit o tom, že v Číně se zvýšily rizikové prémie a možná i zhoršil růstový výhled:
    Valuace amerických a zahraničních akcií – jak (ne)srovnávat hrušky a jablka
    Zdroj: Twitter

    Přímé porovnání valuačních násobků jednotlivých trhů v jednom časovém bodě tedy skutečně nedává moc smysl. Opak již může platit o jejich porovnávání v čase. Jak to v tomto ohledu vypadá s US akciemi a některými jejich zahraničními protějšky se dozvíme zítra.


    Čtěte více:

    Buffettův indikátor a top pětka na trhu
    20.07.2021 17:53
    Na počátku padesátých let odpovídala kapitalizace amerického akciového...
    Růstově hodnotový guláš a návrat k jednoduchosti
    21.07.2021 17:12
    Podle některých názorů bude ekonomický boom v USA slábnout (viz i má p...
    Návrat k jednoduchosti podruhé - cyklické a defenzivní akcie
    22.07.2021 17:43
    Včera jsme trochu fundamentálně rozebírali rotaci mezi takzvanými růst...
    Slábnoucí oživení a extrémní dlouhodobý růst zisků obchodovaných firem
    23.07.2021 17:25
    Je to již pár týdnů, co jsem tu poukazoval na to, že když Fed v roce 2...
    Jak lidé reagují na nečekané bohatství
    27.07.2021 10:23
    Greg Mankiw poukazuje na svém blogu na novou „fascinující“ studii, kte...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    28.10.2026
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078
    13:54Prémiové nápoje i fotbalový šampionát nabublaly zisk i výhled Coca-Coly
    13:45IPO Anthropicu: Růst, který se musí vejít do fixních závazků  
    12:59Mercedes přibrzdil optimismus. Slabší Čína a drahá výroba nutí firmu k opatrnosti
    12:05Preview Alphabetu: překvapí Google Cloud opět svým růstem?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    20:00USA - Jednání Fedu, základní sazba