Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Bývalý člen Fedu: Utněme debatu o tom, jestli je inflace přechodná nebo trvalejší

    Bývalý člen Fedu: Utněme debatu o tom, jestli je inflace přechodná nebo trvalejší

    05.08.2021 5:42
    Autor: Redakce, Patria.cz

    Bývalý prezident Federal Reserve Bank of Philadelphia Charles Plosser hovořil na Bloomberg Markets o svém pohledu na vývoj v americké ekonomice. Ohledně inflace připomněl, že v sedmdesátých letech dolehl na hospodářství ropný šok a prezident Nixon tlačil na Fed, aby svou politikou eliminoval negativní dopad tohoto šoku na zaměstnanost. Plosser míní, že v tomto ohledu je současná situace podobná, protože vláda stimuluje ekonomiku, Fed se snaží o dosažení vyšší zaměstnanosti a v ekonomice zároveň působí negativní nabídkový šok. Co ekonom radí v takové situaci dělat?

    Plosser míní, že by měla ustat diskuse o tom, zda je současná vyšší inflace přechodné či dlouhodobější povahy. Její další vývoj totiž bude v první řadě záviset právě na tom, jak svou politiku nastaví americká centrální banka. Ve srovnání s finanční krizí roku 2008/2009, po které se nedařilo i přes monetární stimulaci inflaci zvednout, je nyní rozdíl v mohutné stimulaci fiskální. A i samotná monetární expanze je dnes intenzivnější, rozvaha Fedu vzrostla za jediný rok podobnou měrou jako po finanční krizi za roky čtyři.


    Nyní také podle Plossera roste mnohem rychleji peněžní nabídka na úrovni agregátu M2, tempo jejího zvyšování je nejvyšší od období po druhé světové válce. Celkově je tedy podle ekonoma nyní situace jiná než po roce 2008, kdy se inflace stále držela pod cílem Fedu. Bylo by nyní dostačující, kdyby Fed začal snižovat objem nákupů aktiv? Podle ekonoma by to byl dobrý začátek, ale v tuhle chvíli není jasné, zda by byl dostačující. Klíčové je, aby Fed dával jasně najevo, že neumožní změnu přechodných inflačních tlaků na dlouhodobé. Proto by měl nyní začít s takzvaným taperingem, tedy zmíněným omezením a následně ukončením nákupů aktiv.

    Pokud by Fed čekal příliš dlouho, musel by možná nakonec šlápnout na brzdu s větší razancí, což by ekonomiku mohlo poslat do recese. Centrální banka přitom slibuje, že nezačne zvedat sazby dříve, než dojde k dosažení „inkluzivní plné zaměstnanosti“. Plosser si podle svých slov není jistý, co to vlastně znamená. A takto definovaný cíl může vyvolat politické tlaky ve chvíli, kdy centrální banka začne sazby skutečně zvedat a někdo přitom bude přesvědčen, že oné inkluze dosaženo stále nebylo. Na tento politický problém si ale Fed podle ekonoma zadělal sám ve chvíli, kdy se rozhodl takové měřítko používat. Nakonec tak může vedení Fedu vychvalovat lepšící se situaci na trhu práce tak, aby si vytvořilo prostor pro zvedání sazeb.

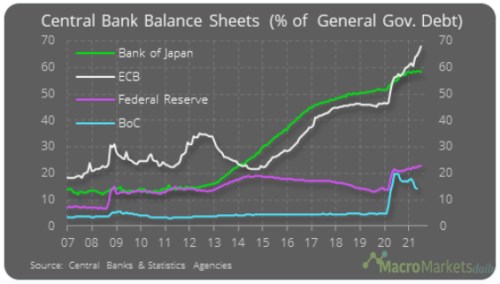
    Následující graf ukazuje velikost rozvahy ECB, japonské, kanadské a americké centrální banky relativně k celkovému objemu vládního dluhu. Rozvaha Fedu je v tomto ohledu daleko za ECB a BoJ:
    plosser Fed ropa nabídka šok

    Zdroj: Bloomberg Markets


    Čtěte více:

    Sumner: Nepřivolávejme recesi špatnými cíli pro monetární politiku
    26.07.2021 16:02
    "Nečekám, že se v následujících několika letech objeví recese, ty je t...
    Fed stále ještě na cestě k útlumu expanze
    28.07.2021 22:09
    Od červnového zasedání Fedu učinila americká ekonomika pokrok. Ten vša...
    Na trzích nás čeká tvrdá jízda po výmolech, varuje JPMorgan
    30.07.2021 14:22
    Po volatilním, ale rekordním červenci se evropské akcie řítí do období...
    Inflace v eurozóně se v červenci se vyšplhala na 2,2 procenta. Hlavně kvůli cenám energií
    30.07.2021 12:11
    Míra inflace v eurozóně dosáhla v červenci 2,2 procenta a po mírném č...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost