Za poslední půl století výrazně klesla průměrná životnost obchodovaných firem. Dnes se v souvislosti s očekávanou délkou života hovoří možná nejvíce u ropných firem. A já bych v této souvislosti chtěl mimo jiné poukázat na to, že jejich rozhodování by mohlo být ovlivněno i výší sazeb.
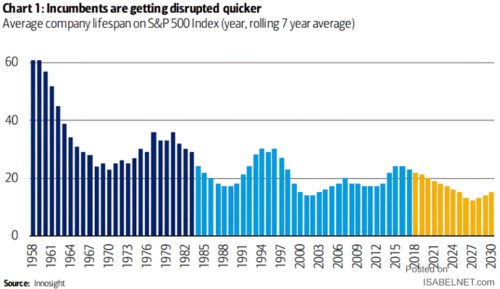
1. Pokles očekávané délky života: Následující graf ukazuje průměrnou délku života firem v indexu SPX (mělo by jít o sedmiletý plovoucí průměr). Samostatná existence firmy přitom nemusí být ukončena jejím úpadkem, ale naopak její prosperitou a zajímavostí, které vedou k fúzi, či akvizici. Každopádně na konci padesátých let byla průměrná životnost amerických obchodovaných firem nad 60 lety. Pak nastal sešup a následně pomalý trendový pokles a nyní bychom se měli pohybovat pod dvaceti lety životnosti:
Zdroj:
2. Zanikající fosilní energetika? Tíhnul bych k tomu, že popsaný vývoj je dán právě tím, že se zvyšuje aktivita v oblasti fúzí a akvizic. O vyloženě končících firmách nyní můžeme uvažovat třeba v souvislosti s energetikou. Tedy ve scénáři, kdy by se ropné společnosti rozhodly, že nepůjdou cestou masivní změny směru a ve velkém nezačaly investovat do obnovitelných energií, zatímco celý svět by se tou, či onou cestou snažil oprostit od fosilních paliv.
Různých příběhů bychom k tomu vymysleli určitě hodně. Já bych rád podotknul, že pokud by ropné firmy skutečně šly cestou jakéhosi řízeného zániku, či výrazného smrsknutí, mělo by to vést k dividendové vlně. Například investor Paul Sankey, který se na ropný sektor specializuje, to považuje za ideální scénář pro akcionáře v tomto odvětví – osekat investice do fosilní oblasti, nepouštět se do velkých akcií v obnovitelné energii a volný tok hotovosti ve velkém směřovat k dividendám.
3. Vliv sazeb: Standardním valuačním předpokladem přitom je, že společnost bude fungovat do nekonečna. V praxi to v naprosté většině případů funguje tak, že uděláme nějakou predikci tržeb, marží, investic a volného toku hotovosti na několik let dopředu a po tomto období předpokládáme nějaký stabilní růst. A to vše oddiskontujeme na současnou hodnotu. Pokud bychom odhadovali hodnotu akcií ropných společností v uvedeném scénáři, museli bychom predikovat konkrétní dividendy v celém cyklu – nahoru a pak dolů až k nule.
Ač se to na první pohled možná nezdá, rozhodování o tom, zda by byl onen scénář řízeného útlumu výhodný, či ne, by také do nemalé míry záviselo na výši sazeb. Vezměme si třeba následující příklad – firma řízeně zanikne, nyní tak oseká investice a vyždímá ze sebe maximum a vše vyplatí akcionářům. Výši dividend během následujících deseti let ukazuje následující graf:
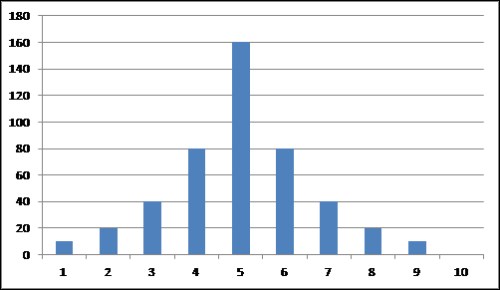
S požadovanou návratností 10 % je současná hodnota těchto dividend necelých 290 dolarů. Alternativou je scénář pokračujícího provozu, který by nesl roční růst dividend z jejich počáteční hodnoty ve výši 6,6 % ročně. I tento scénář generuje hodnotu ve výši cca 290 dolarů a management firmy by se tak v tomto případě čistě na základě valuace a tvorby hodnoty pro akcionáře mohl rozhodnout pro obojí.
Nyní si představme, že by se zvedly bezrizikové sazby i riziková prémie a požadovaná návratnost by se zvedla z oněch 10 % na 14 %. Současné hodnota oněch o 6,6 % rostoucích dividend by klesla na 135 dolarů. A současná hodnota dividend v prvním scénáři by klesla na 243 dolarů. Tedy mnohem méně a v tomto novém prostředí (z hlediska bezrizikových sazeb a rizikové prémie) by tak management a akcionáři asi jednoznačně volili řízený útlum. Jeho tok hotovosti je totiž posunut více směrem k současnosti, a tudíž tolik nereaguje na zvýšení požadované návratnosti.
Takže pokud nyní vládne prostředí sazeb nízkých a (zřejmě) i nízkých rizikových prémií, sám o sobě tento faktor hovoří u ropných firem proti řízenému útlumu (vs. pokusy o nějakou restrukturalizaci). Pokud by se sazby znatelně zvedly, relativní atraktivita útlumu vzroste. Je to mimochodem stejný mechanismus jako ten, který je zmiňován u sazeb a technologií. Technologie mají tok hotovosti a (očekávaných) dividend posunuty více do budoucnosti, a tudíž u nich růst sazeb působí na hodnotu negativněji než u stabilnějších firem.