Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kterým sektorům prospívá růst reálných sazeb a u kterých je to naopak? A jak se do nich promítají inflační očekávání?

    Kterým sektorům prospívá růst reálných sazeb a u kterých je to naopak? A jak se do nich promítají inflační očekávání?

    05.01.2022 17:40

    Některá aktiva jsou hodně citlivá na vývoj reálných sazeb – typickým příkladem je zlato. Někdy tu také poukazuji na citlivost akciového technologického sektoru, která je dána fundamentálně tím, že jeho tok hotovosti/dividend je posunut více do budoucna než u zbytku trhu. Jak je to ale s dalšími sektory na akciovém trhu? Které z nich jsou málo a které naopak hodně citlivé na reálné sazby? A na inflaci?

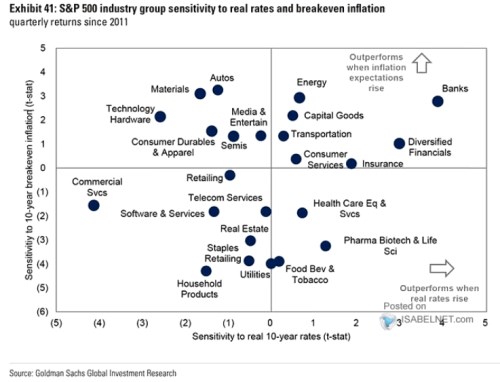
    Zmíněnými otázkami a odpověďmi na ně se zabývali v Goldman Sachs a výsledkem byl následujícíc graf. Ten ukazuje citlivost sektorů nejen na reálné sazby (osa x), ale i na inflaci (osa y):
    1
    Zdroj: Twitter

    Jedním jasným extrémem jsou v grafu banky. Ty vykazují vysokou pozitivní citlivost na reálné sazby i očekávanou inflaci - vedou si lépe, než zbytek trhu, pokud obojí roste a naopak. V opačné pozici jsou pak komerční služby, kterým růst sazeb hodně neprospívá a v menším měřítku to platí o poklesu inflačních očekávání. Jinak řečeno, jim prospívá pokles sazeb a inflačních očekávání. Takoví výrobci automobilů zase mírně těží při poklesu sazeb a hodně z růstu inflačních očekávání. U softwaru a hardwaru se potvrzuje negativní vztah k sazbám, reakci na inflaci ale mají rozdílnou. 

    V jakém prostředí se budeme pohybovat? Následující graf ukazuje odhady vývoje nominálních výnosů desetiletých dluhopisů od Goldman Sachs. Směr je nahoru a na konci roku 2022 by se podle banky měly pohybovat kolem 2 %. 

    2
    Zdroj: Twitter

    Pokud by tedy rostly sazby nominální a s nimi i reálné, první dnes uvedený graf ve svém pravém poli ukazuje, které sektory by z toho na základě historických zkušeností měly těžit. V levém poli jsou zase sektory, pro které by růst reálných sazeb byl z hlediska historie větší, či menší brzdou. Inflační očekávání jsou pak nyní z historického pohledu docela vysoko a jsou předmětem pokračující diskuse „přechodná/dlouhodobá“, o které jsem se tu několikrát rozepsal dříve. 

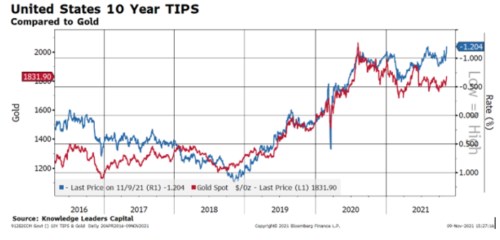
    Poslední dnešní graf se vrací k tomu, čím jsme začali. Tedy o vztahu mezi reálnými sazbami a cenami zlata. K němu už jen podotknu, že výše prezentované projekce GS nejsou vytesány do kamene. Poukazuji tu občas například na to, že tapering se nemusí rovnat růstu sazeb, respektive dlouhodobých výnosů. Kvůli tomu, že rozhodující tu je přenosový kanál ekonomický a ne ten přes likviditu od Fedu (tapering). Jinak řečeno, rozhodující bude, jak se budou (i ve vztahu k taperingu) vyvíjet očekávání vývoje nominálního produktu. 
    3 
    Zdroj: Twitter


    Čtěte více:

    Co přinese letošní rok akciím na rozvíjejících se trzích?
    05.01.2022 6:08
    Portfolio manažer Luis Lemus ze společnosti Continuous Capital hovořil...
    Rosenberg: Zvyšování sazeb není jisté, směr defenzivní aktiva
    05.01.2022 12:28
    Známý ekonom David Rosenberg, který vede vlastní firmu Rosenberg Resea...
    Ohlédnutí za rokem 2021 – nej investiční aktiva, roční cyklus trhu a nejziskovější sektory
    04.01.2022 17:41
    Posledních pár týdnů jsem se tu povětšinou věnoval různým úvahám o výv...
    Akcie China Mobile po obřím IPO posilují
    05.01.2022 9:28
    Akcie telekomunikační společnosti China Mobile při svém debutu na akci...
    Wells Fargo varuje před desetiprocentní korekcí na indexu S&P 500. Přijít má do léta
    05.01.2022 14:17
    Investoři do amerických akcií by se měli v příštích měsících připravit...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data