Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Fed by se neměl snažit o prudký a rychlý pokles inflace, sedmdesátá léta byla jiná, uvedl držitel Nobelovy ceny za ekonomii Romer

    Fed by se neměl snažit o prudký a rychlý pokles inflace, sedmdesátá léta byla jiná, uvedl držitel Nobelovy ceny za ekonomii Romer

    16.06.2022 12:06
    Autor: Redakce, Patria.cz

    V sedmdesátých letech lidé očekávali soustavně rostoucí inflaci a současná situace je v tomto ohledu jiná. Pro Bloomberg to uvedl držitel Nobelovy ceny za ekonomii Paul Romer, podle kterého jsou nyní očekávání nastavena na období vyšší inflace, která ale pomine. Romer působil i jako hlavní ekonom Světové banky, zaměřit bychom se podle něj měli v současnosti zejména na udržení tempa hospodářského růstu v době, kdy se inflace bude ještě držet na vyšších hodnotách.

    Romer byl tázán na stagflaci a jako jeden z mála v podobných diskusích nejdříve definoval, co se tímto dnes tak často používaným pojmem míní. Podle něj šlo o období ekonomické stagnace kombinované s vyšší inflací. S tím, že ekonomický růst v takovém období klesá k nule či dokonce do záporných hodnot. V sedmdesátých letech byli přitom lidé překvapeni kombinací takového útlumu reálné ekonomické aktivity a vysokého růstu cen, dnes již podle ekonoma taková možnost nepřekvapuje.


    Romer zopakoval, že v podobné situaci je důležité přemýšlet o udržení vyššího tempa hospodářského růstu. Za významný faktor v této souvislosti považuje očekávání. Zmínil Keynesovo přirovnání k soutěži krásy, kdy jde především o to odhadnout, co si o jednotlivých soutěžících myslí ostatní – očekávání jsou tvořena na základě odhadů toho, co očekávají ostatní, a tím je určen i následný skutečný vývoj. Podle Romera nyní podobně fungují inflační očekávání, takže pokud budou všichni čekat vysokou inflaci, budou podle toho jednat a to skutečně povede k takovému inflačnímu vývoji.

    Ekonom je ale přesvědčen, že nyní takto očekávání nastavena nejsou. Jinak řečeno, podle něj jsou očekávání ukotvena na zpětný pokles inflace s tím, že jej zajistí centrální banky. „To nám ale stále nechává otázku, co uděláme se slábnoucím růstem.“ Fed by se podle ekonoma přitom neměl snažit o velmi rychlé snížení inflace zpět ke 2 %. Chybou by totiž bylo, kdyby tak učinil a to stáhlo hospodářství do recese.

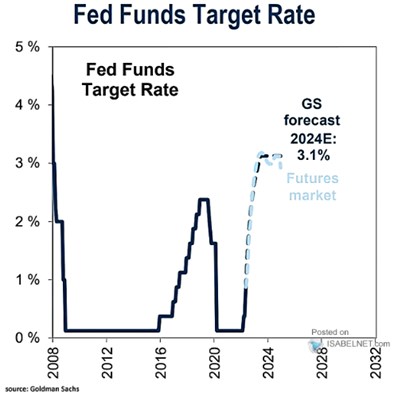
    Následující graf ukazuje, s jakým růstem sazeb Fedu nyní počítají trhy a jak jej odhadují ekonomové v Goldman Sachs. Podle nich by se sazby měly dostat nad 3 % a na této úrovni se ustálit minimálně do počátku roku 2024:
    05

    Zdroj: Bloomberg, Youtube


    Čtěte více:

    Hladké přistání
    03.06.2022 16:18
    Ekonom John Cochrane udělal zajímavý pokus s běžným makroekonomickým m...
    Recesi v USA je možné se vyhnout, pokud Fed dokáže 'najít rovnováhu'
    13.06.2022 10:51
    Přestože nebezpečí recese se zpomalením ekonomiky vzrostlo, většina ek...
    Bude stačit zvednout sazby jen ke 2,5 %?
    06.06.2022 17:21
    Kam by měly, či budou muset v USA růst sazby na to, aby došlo ke sníž...
    Výhled Invesco na vývoj inflace: Centrálním bankám může dojít trpělivost, což zvyšuje riziko recese
    08.06.2022 6:07
    Společnost Invesco v analýze zkoumá některé základní ekonomické koncep...

    Váš názor
    •  
      17.06.2022 0:01

      Ani pomalu, ani rychle, ale střední tempo by bylo, kdybych tam byl já. Ale já tam nejsem, takže uvidíme, kdo bude mít správný postup.
      Zdravý rozum
    •  
      16.06.2022 13:51

      jistě trumpeto jedna....lidi budou čekat jak jim inflace prožírá úspory a centrální banky nic nedělají, hlavně aby dlužníkům nebylo ublíženo
      abc1
    Aktuální komentáře
    19.10.2026
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y