Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dno na akciích a historie není Jára Cimrman

    Dno na akciích a historie není Jára Cimrman

    07.09.2022 17:34

    Roberta Lucase se v jednom rozhovoru v roce 1998 ptali, zda by měl být každý ekonom zdatným historikem (v Journal of Economic Methodology). Odpověděl, že to nutné není, ale je třeba, aby někteří ekonomové dobře znali historii. Stejně jako by jiní měli být experty v matematice a jiní zase třeba v sociologii. „Není třeba, aby byl každý dobrý ve všem a ani to není možné“, dodal tehdy držitel Nobelovky, který se mimo jiné věnoval racionálním očekáváním. A kdy si akcie sáhnou na své dno?

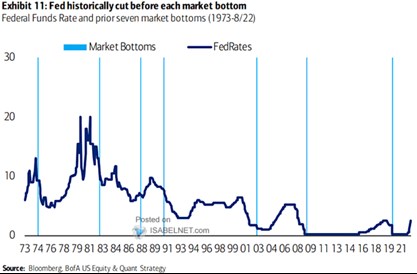
    Následující graf od BofA ukazuje vývoj klíčových sazeb Fedu a světle modře jsou vyznačeny časové body, kdy se akcie odrazily od svého lokálního dna. Ekonomové banky to komentují s tím, že v minulosti Fed před dosažením dna sazby již snižoval. Jinak řečeno, přestal politiku utahovat a vydal se směrem ke (kvalitativnímu) uvolňování (což nutně neznamená, že politika byla uvolněná, ale to dnes nechme stranou):
    12
    Zdroj: Twitter

    Na trhu a v investičních diskusích se to hemží řadou úvah, které jsou směsicí historického pohledu a zkušeností na straně jedné a teorií na straně druhé. Občas se mi ale zdá, že přece jen převažuje onen historický pohled – povětšinou hledání podobných období v minulosti a jejich nasazování na současnou situaci. Nebo přístup, který v uvedeném grafu zvolila BofA. Ten může mít své silné, ale také slabé stránky. Dá se to možná shrnout do onoho „historie se neopakuje, ale rýmuje“. Vodítkem tak minulost může být, ale rýmy mohou také být hodně volné.

    Prostě historie není Jára Cimrman, aby se zhlédla v rýmech naprosto dokonalých. Proto možná neuškodí ani ona teoretická stránka. Dobře patrné je to vlastně již řadu čtvrtletí, a to ve více oblastech. Historický ekonomický vývoj se totiž z velké části točí kolem cyklů, a to cyklů poptávkových (i když možná zrovna pan Lucas by to rozporoval). Dění posledních pár let je ale do značné míry dáno nabídkovými tlaky a to přehazuje řadu doposud zaběhnutých polarit a snižuje relevanci některých „pravidel“.

    K onomu grafu: Historie by tedy napovídala, že trh si na dno nesáhl v červnu, jak někteří tvrdí. Ale odraz ode dna bude ještě nějaký čas trvat, protože Fed velmi pravděpodobně bude ještě nějaký čas sazby zvedat. A je dost dobře možné, že poté se nevydají zase hned dolů, ale budou stagnovat. I kdyby se vydaly dolů někdy příští rok, stále by podle historického mustru akcie ještě udržitelně nahoru nešly. Ono nabídkové specifikum současné doby by pak zpoždění akcií za obratem sazeb asi spíše umocňovalo, než eliminovalo. Ale představit si dovedu i scénáře, kdy by akcie tentokrát centrální banku předběhly – scénáře by se opět točily kolem nabídky, tentokrát v tom lepším směru.


    Čtěte více:

    Teze oslabujícího dolaru
    30.08.2022 17:47
    Minulý týden jsem tu poukazoval na to, že silný dolar nejvíce doléhá ...
    Výnosy dluhopisů dlouhodobě u 3 % a chování akciového trhu
    31.08.2022 17:34
    Pokud bych měl parafrázovat klasika, tak nejdůležitější cenou na finan...
    „Zaostávající“ cyklické sektory a co říká CAPE o budoucí návratnosti trhu
    01.09.2022 18:53
    V řadě mezer, které současná doba vytvořila mezi doposud silně koreluj...
    Vysoké zisky obchodovaných firem a zrcadlový obraz let 2015/2016
    02.09.2022 17:15
    Nezaměstnanost a celý trh práce v USA se zatím nechovají moc v souladu...
    Ekonomická aktivita není automaticky aktivita smysluplná
    05.09.2022 17:32
    Bývala doba, kdy jsme mohli velmi často slyšet a číst úvahy, jak rychl...
    Jeden nefungující model a predikce návratnosti akcií pro následujících deset let
    06.09.2022 17:54
    Kdysi se občas v investičních diskusích probíral i takzvaný Fed model....

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data