Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Recese, krátkodobé vlny a dlouhodobý inflační režim

    Recese, krátkodobé vlny a dlouhodobý inflační režim

    11.11.2022 17:11

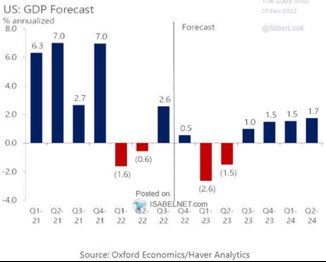
    Oxford Economics predikuje pokles amerického hospodářství v první polovině příštího roku. Minimálně neoficiálně by to tak byl pokles dvojitý, který by měl samozřejmě dopad i na ziskovost obchodovaných firem (viz mé předchozí příspěvky). Dlouhodobější chování trhu je ale o něčem jiném.

    Jak vidíme v následujícím grafu, Oxford Economics očekává, že v posledním čtvrtletí tohoto roku klesne růst amerického hospodářství z 2,6 % na 0,5 %. A chladnutí tím neskončí, protože pro první čtvrtletí roku příštího ekonomové této společnosti věští 2,6 % anualizovaný pokles:
    02
    Zdroj: Twitter

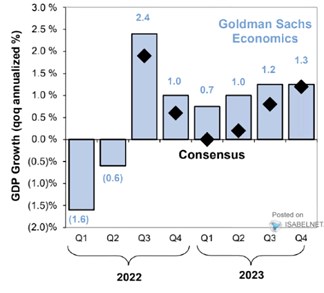
    Produkt by měl podle OE klesat i ve druhém čtvrtletí příštího roku, pak by již mělo vše směřovat zase do kladných růstových čísel. Pro srovnání se podívejme na druhý obrázek, který jsem zde ukazoval nedávno a který prezentuje konsenzuální odhady a také predikce Goldman Sachs. Podle konsenzu se ekonomický růst dotkne nuly v prvním čtvrtletí 2023 a pak půjde nahoru. Goldman Sachs pak svými predikcemi může představovat určitý protipól výše uvedeným předpovědím od OE, protože v GS čekají „dno“ v prvním čtvrtletí, ale jde o dno růstové (0,7 %):
    03
    Zdroj: Twitter

    První graf ale není nutně pesimističtější, než druhý. Všimněme si totiž, že OE čeká sice dvojčtvrtletní pokles produktu, ale na konci příštího roku už věští růst ve výši 1,5 %. GS a konsenzus přitom tou dobou čeká 1,3% tempo růstu. Může se to zdát jako zanedbatelný rozdíl, ale to záleží: Predikce OE jsou nataženy až do poloviny roku 2024, kdy by podle nich mělo americké hospodářství růst o 1,7 %.

    Pokud mohu soudit, většina odhadů potenciálu americké ekonomiky se nyní pohybuje na necelých 2 % a predikce OE tak naznačují, že do konce roku by v USA měli být cca na tomto potenciálu. Pokud by konsenzus, či akciový trh čekal delší nájezd a/nebo nižší potenciál, ve výsledku by takový pohled byl ohledně růstu pesimističtější. A to by promlouvalo i do fundamentu akcií. A to ještě není celý příběh:

    Jak tu rád připomínám, pro akcie není rozhodující růst sám o sobě, ale to, jaké bezrizikové výnosy jej doprovází. Příkladem mohla být pokrizová léta, kdy byl růst relativně utlumen, ale sazby byly mimořádně nízko a pro akcie tak nakonec šlo o velmi přívětivé prostředí. Akcie tak mohou krátkodobě citlivě reagovat na známky recese a podobně. Nakonec ale bude rozhodovat to, jaký je potenciál ekonomiky – jak dokáže dlouhodobě růst. A na jaké úrovni relativně k tomuto růst se usadí výnosy dluhopisů. Tedy na tom, k jakému režimu „reálný růst/inflace“ se vše nakonec přikloní.


    Čtěte více:

    Při recesi klesají akcie v průměru o 32 procent. Většinu těchto ztrát už mají za sebou, otázkou je vývoj zisků
    21.10.2022 12:58
    Globální stratég společnosti Invesco Brian Levitt se domnívá, že akcio...
    Anatomie recese: Fed se poučil a jojo efekt opakovat nechce, říká expert. Akcie si dno teprve najdou
    23.10.2022 15:13
    Americká centrální banka se poučila z historie a nebude chtít opakovat...
    Nejde ani tak o inflaci v recesi jako o recesi v inflaci
    31.10.2022 17:22
    Deutsche Bank se věnuje tomu, jak se typicky chová inflace s nástupem...
    Produktivita práce v USA klesla a nikdo přesně neví proč
    01.11.2022 16:06
    Zaměstnavatelé ve Spojených státech se obávají, že jejich zaměstnanci ...
    Odráží ceny akcií možnou recesi?
    08.11.2022 15:41
    Silný trh práce v USA znamená, že Fed musí dál utahovat, v ekonomice j...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data