Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návratnost akcií po propadu trhu, pravděpodobnost recese a „tentokrát jinak“

    Návratnost akcií po propadu trhu, pravděpodobnost recese a „tentokrát jinak“

    06.01.2023 17:31

    Pokud se podíváme na standardní chování akciového trhu po větších korekcích, mohlo by se minimálně několik dalších let u amerických akcií zdát jako celkem jasná věc. Tentokrát jinak?

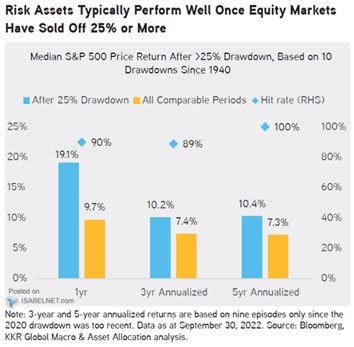
    KKR Global Macro ukazuje, jak se americké akcie historicky chovaly po výrazné korekci. Pokud z vrcholu na dno klesly o více než 25 %, tak v následujícím roce typicky připsaly více než 19 %. V plusu přitom byly v devíti z deseti případů:
    05
    Zdroj: Twitter

    Podle grafu si akcie po výrazném poklesu během následujících tří let v průměru připsaly více než 10 % ročně a to samé platí o pětileté návratnosti. U ní navíc byly v plusu ve všech sledovaných případech. Z uvedeného pohledu by tedy americké akcie mohly nyní vypadat téměř jako sázka na jistotu. Co by mohlo nahlodat rýmy historie?

    Za prvé, přes dosavadní korekci trhu zatím nedošlo ke korekci zisků obchodovaných firem. Jak jsem (opět) poukazoval včera, konsenzus stále počítá pro příští rok s jejich růstem, ale nejeden vedoucí indikátor naznačuje, že přijde pokles zisků.

    Za druhé, dosavadní korekce cen akcií probíhala kvůli poklesu valuací, tedy poměru cen a zisků PE. Jeho hodnoty se snížily výrazně, ale z mimořádné výše. Současné valuace tak stále nejsou nijak nízké (pro detaily opět viz včerejší článek). Dovolím si přitom tvrdit, že jev popsaný dnešním grafem je dán do značné míry tím, že během korekce cen došlo i k poklesu valuací. Ale na rozdíl od současné situace na historicky nízké hodnoty.

    Za třetí, výše uvedené dva body by dokázal „přehlušit“ vyloženě dobrý dlouhodobý výhled. Tedy návrat do ekonomického režimu, kdy by požadovaná návratnost byla nízko relativně k dlouhodobějšímu růstu celé ekonomiky a zisků. Takový režim panoval před rokem 2020 a je zřejmé, že jeho středobodem byly nízké inflační tlaky. Nyní se ale nacházíme v pravém opaku a i když se návrat k předchozímu režimu nedá vyloučit, není mírně řečeno jistý.

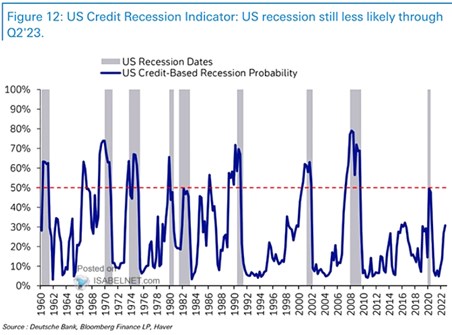
    Zisková recese přijít nemusí (viz druhý graf), ekonomické prostředí může opět výrazně zvlídnět, valuace se mohou opět posunout na ještě vyšší čísla a historie se tedy i přes současná specifika může hezky zrýmovat. Konečný postoj nechám na investorovi, dnes již jen pravděpodobnost recese podle indikátoru DB:
    06

    Zdroj: Twitter


    Čtěte více:

    Průzkum PwC: Česko podle 90 procent šéfů tuzemských firem míří do recese
    28.12.2022 11:09
    Česko podle 90 procent generálních ředitelů tuzemských firem míří do r...
    Třetina světa letos skouzne do recese, předpovídá šéfka MMF
    02.01.2023 8:52
    Rok 2023 bude obtížnější než loňský rok, protože ekonomiky Spojených s...
    Recese bude mělká a krátká. Přijde v první polovině roku, říká ekonomka Stifel
    04.01.2023 10:34
    Zatímco třeba Jonathan Golub z Credit Suisse věří v to, že americký sp...
    ČR čeká kvůli energetické krizi recese, HDP klesne o 1,1 procenta
    05.01.2023 11:15
    Českou ekonomiku čeká letos recese způsobená energetickou krizí a inf...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách