Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jsou Spojené státy drahé a zbytek akciových trhů ve světě levný?

    Jsou Spojené státy drahé a zbytek akciových trhů ve světě levný?

    17.03.2023 17:25

    Ke všem úvahám o tom, že si akcie mimo americké trhy (ne)povedou lépe než ty v USA je podle mne dobré připojit pohled na valuace. Tedy na to, za co se akcie na příslušném trhu vlastně aktuálně obchodují. I proto, že jedním z často používaných současných argumentů je údajná drahota amerických trhů a/nebo levnost zbytku světa. Podívejme se na téma konkrétně.

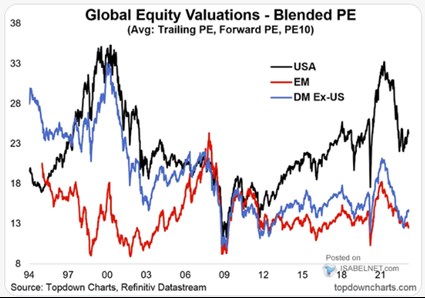
    V následujícím obrázku vidíme nejen valuace trhů v USA, ale i těch rozvíjejících se a vyspělých mimo Spojené státy. USA se tu věnuji často, proto jen krátké shrnutí: Valuace po roce 2021 prudce klesly, ale z extrémně vysokých úrovní. Historicky se tak stále nacházejí dost vysoko. Což je s ohledem na poněkud neklidný makroekonomický rámec docela unikátní.
    8
    Zdroj: Twitter

    Jedno z možných parciálních vysvětlení tkví možná i v tom, že firmy jsou nyní schopny ze zisků dostat znatelně více toku hotovosti pro akcionáře, než tomu bylo v minulosti. Příčinou jsou nižší výdaje na investice (ne nutně nižší investice samotné). Ve výsledku je tak poměr cen k volnému toku hotovosti nyní v USA historicky znatelně méně našponovaný, než poměr cen k ziskům PE (graf). Co PE a zbytek světa?

    V případě rozvíjejících se trhů EM dnes hovoříme zejména o Číně. Jejich celkové PE se nyní zhruba nachází na standardu let 2021 – 19. A valuační mezera mezi USA a touto skupinou trhů je dnes samozřejmě mnohem větší, než před nějakými deseti lety. Klíčová otázka: Je nyní akciové a makroekonomické prostředí na EM a zejména v Číně podobné nějakému standardu před rokem 2020? V případě Číny se nyní sice hovoří o boomu daném otevíráním ekonomiky. Nicméně strukturální makroekonomický rámec na tom podle mne nyní téměř jistě není lépe, ani stejně jako před rokem 2020. Více dluhů, zřejmě více nerovnováh, vyčerpanější starý ekonomický model a přechod na nový není za rohem. Tento pohled by tak minimálně tlumil nějaké nadšení generované grafem.

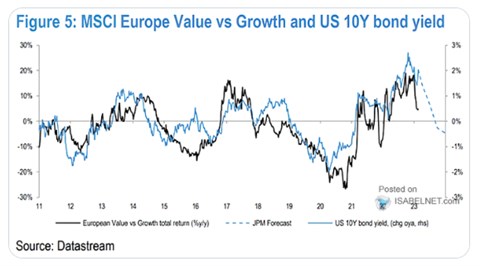
    Vyspělé trhy mimo USA vyznačené modře jsou reprezentovány zejména eurozónou a Japonskem. Ve srovnání se standardem 2012 – 2019 je jejich PE nyní níže, valuační mezera k USA i tak rekordní, či ne daleko od rekordů dosažených po roce 2008. Každopádně, z pohledu posledních cca deseti let je tato část globálních trhů valuačně nejníže. Vtěsnat do tohoto článku ještě alespoň základní akciovou a makro charakteristiku zmíněných dvou zemí ale nedovedu. Na závěr tak už jen druhý graf, který ukazuje korelaci a zřejmě i vztah mezi výkony evropských hodnotových akcií relativně k růstovým na straně jedné a výnosy desetiletých dluhopisů v USA na straně druhé:
    9
    Zdroj: Twitter

    Růstové akcie mají tok hotovosti více posunutý do budoucnosti (delší duraci). Tudíž je současná hodnota tohoto toku hotovosti citlivější na sazby, než tomu je u akcií růstových. Graf tuto teorii potvrzuje v tom smyslu, že růst amerických výnosů se pojí s lepšími výsledky hodnotových akcií a naopak. JPMorgan pak v grafu vyznačuje své predikce změny výnosů, implikace pro relativní návratnosti by pak byly jasné.


    Čtěte více:

    Akcie jsou v dlouhodobém medvědím trhu, domnívá se Gundlach
    28.02.2023 13:39
    Zakladatel investiční společnosti DoubleLine Jeffrey Gundlach očekává ...
    Zisky zatím popírají gravitaci dlouhodobých trendů. Morgan Stanley hovoří o jejich mohutné cyklické korekci
    01.03.2023 17:35
    Model Morgan Stanley (nadále) implikuje mohutný pokles zisků americkýc...
    Likvidita, chování trhu a „akciová“ inflace
    02.03.2023 15:15
    Lze dlouhodobě vypozorovat nějaký vztah mezi likviditou a pohybem akci...
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí
    08.03.2023 17:10
    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro nás...
    Je čas hledat hodnotu v akciích menších bank?
    16.03.2023 11:00
    Na CNBC poukazují na pokles cen akcií řady menších amerických bank, kt...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:30DE - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    16:00USA - Index spotř. důvěry Mich. university