Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co říkají data za 80 let (a 11 recesí) o dnešním makroekonomickém výhledu?

    Co říkají data za 80 let (a 11 recesí) o dnešním makroekonomickém výhledu?

    05.05.2023 15:58
    Autor: Redakce, Patria.cz

    Z historického hlediska vedlo zpřísnění finančních podmínek podobně, jako jsme byli svědky v posledním roce, vždy k recesi. Odhadnout potenciální závažnost je však složitější.

    V posledních měsících se většina investorů přestala ptát, zda zvýšení úrokových sazeb Federálním rezervním systémem povede k tvrdému přistání, ale začali řešit, jak tvrdé toto přistání bude. A zatímco mnozí hledají vysvětlení pro současnou situaci v předchozích epizodách zpřísňování sazeb, ekonomická historie nemá tendenci se ani tak opakovat, jako tvořit podobnosti.
    2

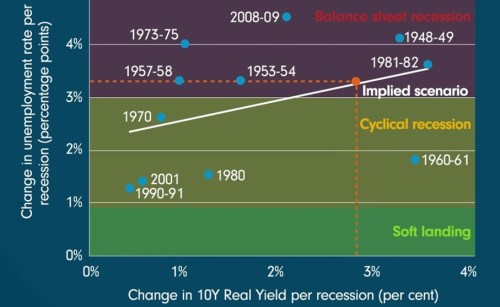
    Když se podíváme na změny reálného výnosu desetiletého dluhopisu v USA v období 12 měsíců před každou recesí od druhé světové války, zjistíme, že čím větší bylo zpřísnění, tím vyšší byla následně nezaměstnanost. Z tohoto jednoduchého lineárního vztahu vyplývá, že současná míra nezaměstnanosti na základě maximální změny desetiletých reálných výnosů dluhopisů, která byla dosud zaznamenána (282 bazických bodů) by se mohla zvýšit o více než 3procentní body. To by znamenalo, že nás čeká měkčí ze spektra "bilanční" recese – hluboká recese je často prohloubena tím, že domácnosti a/nebo podniky snižují zadlužení ve své bilanci.

    Minulá výkonnost však samozřejmě není zárukou budoucích výsledků. Víme, že zpřísňující se finanční podmínky nejsou jedinou proměnnou, která je ve hře. Graf ukazuje historické případy, kdy podobná úroveň zpřísnění měla jiné účinky. Například recese v letech 1960-61 byla relativně krátká a předcházela třetímu nejdelšímu období hospodářské expanze v historii USA. Přeskočíme-li na začátek 80. let 20. století, máme tu archetypální recesi, která byla výsledkem rychlého a vytrvalého zvyšování úrokových sazeb Paulem Volckerem.

    I když se pořád domníváme, že současné utahování finančních podmínek zcela jistě povede k recesi, očekáváme, že pokles nebude tak hrozný, jako v minulosti. Jedním z důvodů je, že rozvaha amerických domácností je celkově poměrně zdravá. Zadlužení v poměru k disponibilnímu příjmu se sice teprve nedávno dostalo nad úroveň před covidem, což ale stejně bylo výrazně nižší než nejvyšší hodnoty před globální finanční krizí. V důsledku toho odhadujeme 80% pravděpodobnost "cyklické" recese, při níž se míra nezaměstnanosti zvýší přibližně o 1,5 - 2 procentní body.

    Jak však ukázaly nedávné otřesy v bankovním sektoru, vzhledem k výši zadlužení v systému se skrývají křehká místa, která by ještě mohla ovlivnit rovnováhu rizik. Pro investory je proto nejlepší sledovat současnost a zároveň hledat vodítka v minulosti.

    Zdroj: Fidelity International


    Čtěte více:

    Do čeho investovat v době 'superhrdinských' centrálních bank podle stratéžky Invesco
    20.04.2023 5:51
    Kristina Hooper, vedoucí stratéžka pro globální trhy u Invesco, se dom...
    Nastal čas využívat volatilitu a přidávat do portfolia levnější a kvalitní akcie, domnívá se ředitelka investiční společnosti
    26.04.2023 6:03
    Inflace se v minulosti chovala symetricky. To znamená, že klesala přib...
    Inflace 4 % je nepřijatelná. Jaká ale skutečně je?
    02.05.2023 6:01
    Richard Fisher stál v čele Fedu v Dallasu, nyní mimo jiné působí jako ...
    Akcie kolem inflačního a sazbového vrcholu
    27.04.2023 17:20
    Před časem jsme se dívali na to, jak se americké akcie obvykle chovají...

    Váš názor
    •  
      05.05.2023 19:55

      Nejsem takový optimista, pro rok 2025 počítám s krizí, a s většími problémy než byly covidové.
      dan_tencl
      •  
        07.05.2023 14:56

        v době covidové ale přeci žádná krize nebyla....lidi seděli doma na zadku a vlády všem rozdávaly prachy...pokud by měla přijít krize, tak centrální banky opět systém zasypou penězi, jinak by lid vyšel do ulic a to si nikdo nedovolí
        abc1
    Aktuální komentáře
    20.11.2026
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university