Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Levné japonské akcie?

    Levné japonské akcie?

    02.06.2023 16:40

    Bývaly doby, kdy se o Japonsku uvažovalo jako o potenciální světové ekonomické jedničce. Pak přišlo to, co bývá trochu nepřesně nazýváno ztracenými dekádami. A japonský akciový trh již řadou desetiletí stojí mimo hlavní proud zájmu médií a investorů. Nicholas Smith z CLSA ale nedávno hovořil na Bloombergu o atraktivitě japonských akcií a zmínil i investice pana Buffetta, který se tímto směrem také vydal.

    Nicholas Smith hovořil o tom, že podle něj má japonské hospodářství dobrý cyklický výhled a pro akcie na tomto trhu by měly silně hovořit valuace. Letos si přitom index Nikkei připisuje více než 20 %, za posledních pět let to je téměř 40 %. S tím, že v druhé polovině roku 2020 se přesunul z nižší stagnační rovina na vyšší. A nyní se možná pokouší o něco podobného. Jak to vypadá s těmi valuacemi?

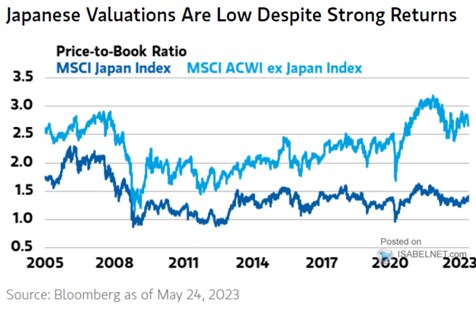
    Následující graf ukazuje méně používané valuační měřítko, kterým je poměr tržních cen akcií k jejich účetním hodnotám PBV. Konkrétně je srovnáváno PBV na japonském trhu a PBV trhů po celém světě bez Japonska. PBV je v Japonsku systematicky nižší než na dalších trzích a po finanční krizi se nikdy nezvedlo na úrovně zaznamenané před rokem 2008. U zbytku světa k tomu sice jen pozvolna, ale přece jen došlo:
    Levné japonské akcie?
    Zdroj: Twitter

    Podle grafu je nyní valuační diskont japonských akcií stále hodně velký a poslední měsíce jej moc neuzavřely. PBV přitom stejně jako jiná valuační měřítka závisí na požadované návratnosti a očekávaném růstu zisků obchodovaných firem. Pokud porovnáme požadované návratnosti v USA a v Evropě (zástupci onoho zbytku světa) na straně jedné a v Japonsku na straně druhé, zjistíme:

    V USA se výnosy desetiletých vládních dluhopisů pohybují kolem 3,6 %, v Německu kolem 2,3 %, v Japonsku 0,4 %. To by samo o sobě mělo japonské valuace zvedat výrazně na ty americké a evropské. Pomůže v reálu opačnou situaci vysvětlit riziková prémie trhu? Ta není přímo pozorovatelná, pokud se obrátíme k datům a výpočtům pana Damodarana, zjistíme: Prémie amerických akcií byla k počátku roku u 6 %, v Německu to samé. Pro Japonsko profesor odhadoval 7,2 %. V součtu by tedy zde požadovaná návratnost dosahovala 7,6 %, v USA 9,6 % a v Německu 8,3 %.

    Požadovanou návratností tedy japonský valuační diskont nevysvětlíme. Naopak, ta by měla vést k valuační prémii. Je tedy zřejmé, že japonské valuace jsou taženy dolů výrazně horším růstovým výhledem u ziskovosti obchodovaných firem. A ve srovnání se zbytkem světa u něj na této rovině nedochází ke konvergenci, ale spíše naopak. Suma sumárum:

    Ve srovnání s jinými trhy jsou japonské akcie historicky stále hodně levné a příčinou je růstový diferenciál. Ve srovnání s vlastní historií jsou levné, pokud bereme v úvahu i valuace z doby před finanční krizí. Pokud se ale zaměříme jen na posledních cca 12 let, je současné PBV spíše nadprůměrné. To je samozřejmě plošná situace, u jednotlivých titulů může být situace značně rozdílná. A samostatnou kapitolou pro zahraniční investory je pak (očekávaný) vývoj měnového kurzu.


    Čtěte více:

    Zachránil ChatGPT akciový trh?
    26.05.2023 17:11
    Deutsche Bank se dívá na návratnost amerických akcií bez velkých techn...
    Co trhy chtějí od Tesly a co od firem jako Ford, či GM?
    29.05.2023 17:12
    Tradiční automobilky se mohutným investičním skokem vrhají na vlnu ele...
    Robotaxíky a hodnota Tesly – pár finance fiction úvah
    30.05.2023 17:31
    Ark Invest věří Tesle, včetně toho, že bude významným hráčem na novém ...
    Cyklické zvedání sazeb odkrylo hlubokou strukturální změnu v bankovním systému
    31.05.2023 17:18
    Čtenář si možná vzpomene, že během období velmi nízkých sazeb a výnos...
    Vyšší kapitál bank jako řešení bankovních krizí – co na to hodnota akcií bank?
    01.06.2023 17:13
    Po finanční krizi roku 2008 a také po evropské dluhové krizi (která by...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data