Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Predikce dalšího vývoje sazeb a relativita optimismu a pesimismu

    Predikce dalšího vývoje sazeb a relativita optimismu a pesimismu

    30.11.2023 17:19

    Zaznívá řada hlasů, podle kterých sazby v USA mohou příští rok klesnout, ale nijak výrazně. Proti tomu stojí tržní očekávání a pár rebelů, mezi které lze zařadit třeba Deutsche Bank. Na její predikce se podíváme dnes, k tomu několik poznámek o dlouhodobějším vývoji a monetárním režimu.

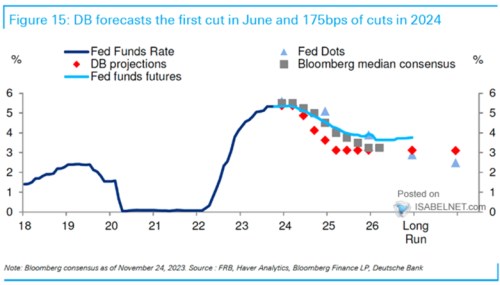
    Ony predikce DB shrnuje následující graf, podle něj by sazby měly příští rok klesnout o 175 bazických bodů. Pokud by Fed snížil sazby čtyřikrát (a začal v červnu), šlo by výrazné skoky, žádné troškaření s 25 bazickými body. Šedé body pak ukazují, že pomyslný konsezus je ohledně poklesu sazeb „skeptičtější“. Ale tato situace spíše ukazuje, jak ošemetné je tu používat výrazy jako optimismus a pesimismus. Rychlý pokles sazeb totiž může být dán rychlou korekcí inflace, ale také útlumem ekonomické aktivity. Pesimismus u poklesu sazeb zase může znamenat optimismus u ekonomické aktivity.
    ccc
    Zdroj: X

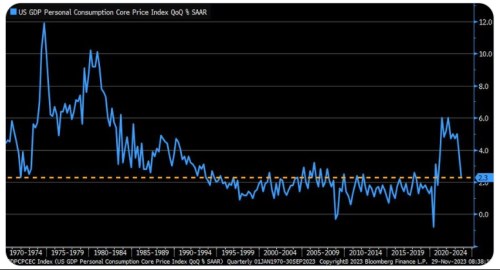
    Dnešní druhý graf ukazuje hodně dlouhodobý pohled na jádrovou PCE inflaci. Tedy ukazatel, kterému by měl Fed prý věnovat největší pozornost. A který ne náhodou celkem popisuje ukazuje prohození inflačních a následně monetárních režimů v USA. Někdy v druhé polovině devadesátých let totiž inflace systematicky klesla pod cíl ve výši 2 %. A postupně to vedlo k nastavení monetární politiky, které bylo dosti přívětivé minimálně pro řadu investičních aktiv (přesněji řečeno, do této přívětivosti se překlopil poměr sazby/růst):
    bbb
    Zdroj: X

    Co na straně inflace přinesl rok 2020 a ty následující víme. Ale grafu je vidět, že jádrová inflace (poslední anualizované čtvrtletí) se nyní dostává k 2,3 %. V celkovém kontextu věcí je situace stále dost daleko od toho, aby se vrátila do popsaného předchozího režimu monetární vlídnosti. K tomu můžeme dát řadu argumentů pro a proti takovému návratu ve vzdálenější budoucnosti, včetně úvah o tom, co a nakolik je vlastně „normál“. Dnes se ale namísto této diskuse omezme na návrat k prvnímu grafu, který ukazuje i predikce do dlouhého období. Co říkají?

    Deutsche předpovídá, že sazby centrální banky se budou dlouhodobě držet nad 3 %, dot plot od vedení Fedu naznačuje spíše pokles k 2 %. Obojí je samozřejmě vysoko nad černou nulou, která byla „normálem“ před rokem 2020. A predikce DB tak ve výsledku vyznívají docela konzervativně – sice rychlý pokles, ale dlouhodobě vyšší sazby.

    Opět ale platí – sazby a růst jsou spojenými nádobami, takže z hlediska akcií (a nejen jich) nezáleží jen na konečné výši sazeb, ale jejich poměru k růstu. A u akcií navíc nejde o sazby krátkodobé, ale spíše o výnosy dlouhodobějších dluhopisů. Do přívětivosti se pak poměr dostává díky poklesu inflace k cíli, nebo mírně pod něj – v druhém grafu jasně patrný a nabídkovou stranou globální ekonomiky tažený režim po devadesátých letech.


    Čtěte více:

    Peněžní nabídka pod trendem, finanční podmínky prudce uvolňují
    27.11.2023 17:20
    V ekonomice mohou fungovat některé mechanismy, které cyklus posilují. ...
    Řada sektorů na americkém trhu je relativně levná. Je tu ale jeden detail…
    28.11.2023 17:15
    Asi nejčastěji zmiňovaným segmentem trhu, jehož (relativní) valuace js...
    Zisky a marže směrem k novým historickým rekordům?
    29.11.2023 17:13
    U zisků, respektive marží obchodovaných firem už hodně dlouho nefunguj...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m