Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak moc se zbytek trhu liší od technologických akcií?

    Jak moc se zbytek trhu liší od technologických akcií?

    22.02.2024 17:30

    Už nějakou dobu je z evidentních důvodů občas dobré rozlišovat dění na akciovém trhu na velké technologie na straně jedné a zbytek akcií na straně druhé. Rozdíl mezi těmito dvěma skupinami je velký na straně cenového vývoje, vývoje valuací, ziskovosti a nejen toho. Nedávno jsem přitom zaslechl hodnocení, podle kterého jsou valuace zbytku trhu mimo technologie „hodně rozumné“. Pojďme se na ně podívat spolu s rozdělenou ziskovostí.

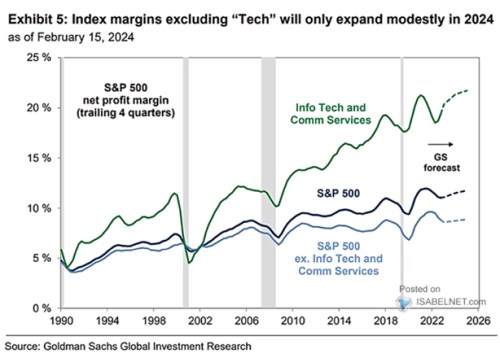
    Pohled na vývoj ziskových marží jasně ukazuje, že technologie nemají ani náznakem tendenci obracet k nějakému historickému standardu/průměru, či dokonce zbytku trhu. Přemítat by se v této souvislosti dalo mimo jiné o posunech trhů směrem k dominanci některých firem. Marže tu jsou ale jen částí příběhu, tou další je objem aktiv/kapitálu, následně jejich návratnost a její porovnání s návratností požadovanou. 
    1
    Zdroj: X

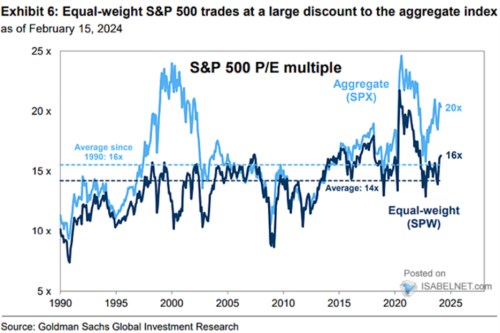
    Graf poukazuje na to, že marže technologií by měly po cyklickém poklesu opět zamířit na růstový trend. A marže zbytku trhu „budou růst jen mírně“. Nicméně za pozornost stojí, že i u něj se pohybujeme v oblasti historických maxim a probíhá návrat na růstový trend. Zbytek trhu tak není u marží nějakým protipólem technologií, jen jejich umírněnou verzí. Jak moc to platí o valuacích? Pohlédněme na druhý graf, který porovnává index tak, jak je, s indexem konstruovaným na základě stejných vah všech společností. I v něm tedy velké technologie jsou, ale jejich váha je stejná, jako u všech ostatních. Tedy 1/500.
    2
    Zdroj: X

    Index s rovnými vahami se nyní obchoduje s poměrem cen k ziskům (PE) kolem 16. Historický průměr měřený od počátku devadesátých let je podle grafu na 14. Z takového pohledu trh tedy nijak levný není. Snad jen pokud se zaměříme na období cca od roku 2014/2015, můžeme hovořit o tom, že valuace trhu s minimálním vlivem technologií je cca na standardu, či něco pod ním.

    Operovat se slovem „(ne)rozumný“ bych případně začal až po detailnějším zohledněním fundamentu. U něj bych dnes jen dodal, že bezrizikové sazby se nyní nachází u 4,3 %, průměr onoho období po roce 2014 byl výrazně níže. I kdyby výnosy desetiletých dluhopisů klesaly k 3,7 %, jak predikuje Commerzbank, jsou stále nad průměrem té doby. 

    Z toho všeho je zřejmé, že i u zbytku trhu se nemalou měrou projevují vysoká růstová očekávání a možná nízké rizikové prémie (obojí relativně k historii, ne relativně k technologiím). Zdaleka ne tak moc, jako u technologií, ale projevují. A dá se spekulovat, že to nebude jen cyklem, ale i strukturálními příběhy a úvahami. 


    Čtěte více:

    BCG: Mapa světového obchodu se mění, objem po 20 letech poroste pomaleji než ekonomika. Prohloubí se regionální vazby
    22.02.2024 13:43
    Světový obchod čeká v důsledku ekonomických a geopolitických v příštíc...
    Evropské trhy se připojují k USA a Japonsku a zapisují historická maxima
    22.02.2024 14:07
    Evropský benchmarkový index Stoxx 600 ve čtvrtek dosáhl rekordní hodno...
    ECB loni v důsledku zvýšení úroků vykázala první ztrátu za téměř 20 let
    22.02.2024 14:47
    Evropská centrální banka (ECB) vykázala za loňský rok první ztrátu za ...
    Turecká centrální banka nechala základní úrok na 45 procentech, lira dál klesá
    22.02.2024 15:05
    Turecká centrální banka dnes podle očekávání analytiků ponechala zákla...
    Braňo Soták k výsledkům Nvidia: Všechno opět rekordní a hudba hraje dál
    22.02.2024 15:11
    Ti, kdo nás čtete pravidelně, již jistě víte, že posledních několik kv...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data