Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co dává velkým firmám jejich extrémní podíl na celkové kapitalizaci trhu?

    Co dává velkým firmám jejich extrémní podíl na celkové kapitalizaci trhu?

    06.06.2024 17:40

    Pokud posuzujeme vývoj na akciovém trhu, může být pohled na valuace lepší, než pohled na samotné ceny akcií. Občas to tu přirovnávám k porovnávání cen pečiva (v čase i v místě): Smysl má porovnání na jednotku hmotnosti, ne přímo rohlíky s chlebem apod. U akcií je touto „hmotností“ ziskovost. A stejný princip platí u často skloňované vysoké koncentrace trhu na malou skupinu velkých firem.

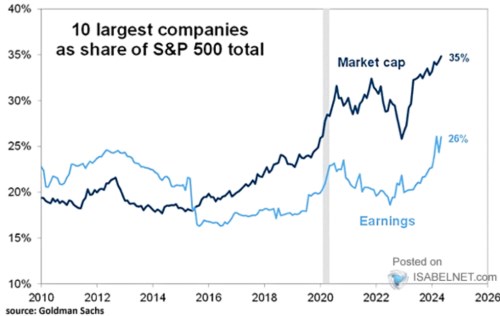
    Podle Goldman Sachs má nyní deset největších firem v indexu SPX 500 asi 35 % podíl na celkové kapitalizaci trhu. Jinak řečeno, zbylých 490 firem má podíl 65 %. To může být samo o sobě zajímavé číslo, ale jak jsem naznačil v úvodu, je také neúplné. Vezměme si dvě extrémní hypotetické možnosti: Oněch deset firem by mělo zmíněný podíl na celkové velikosti trhu, ale jejich zisky by dosahovaly jen třeba 15 % podílu na celkových ziscích generovaných obchodovanými firmami. Nebo by dosahovaly 50 % podílu na celkové ziskovosti.

    V prvním případě by podíl na kapitalizaci značně předbíhal podíl na ziscích a v druhém by za ním naopak zaostával. Ona mezera by pak byla způsobena valuacemi – v prvním případě by valuace velkých firem notně převyšovaly standard zbytku trhu a naopak. Jaká je praxe a co se děje nyní? Odpověď ukazuje graf od GS:
    ok
    Zdroj: X

    Do roku 2016 byl podíl na ziscích u největších firem vyšší než podíl na kapitalizaci. Pak se situace otočila, podíl na kapitalizaci se dostal nad podíl na ziscích a vzniklá mezera má spíše tendenci se rozšiřovat, než aby se zase uzavírala. To znamená, že jsme v mustru, kdy valuace pomáhají v této oblasti velkým firmám dosáhnout více, než na co by si sáhly jen na základě zisků. Zde se konkrétně valuacemi myslí poměry cen k ziskům PE, které jsou dány požadovanou návratností a očekávaným růstem zisků a dividend (tedy i jejich poměrem POR).

    Požadovaná návratnost je dána bezrizikovými sazbami, které jsou pro celý trh stejné. A rizikovými prémiemi. Velké firmy tedy musí získávat výhodu právě na straně rizikových prémií a/nebo očekávaného růstu (a možná také POR). Často používaným ukazatelem rizika je tzv. beta, tedy citlivost akcie na pohyb celého trhu. U Applu se za posledních pár let v podstatě nemění, u Microsoftu ve srovnání s rokem 2019 znatelně klesla, Alphabet má opačnou dynamiku, Amazon je na tom zase spíše jako Microsoft, NVIDIA také. Beta u Mety a Tesly ale zase roste.

    Sám o sobě to může být u jednotlivých akcií zajímavý a někdy trochu opomíjený příběh, celkově bych pak tíhnul k tomu, že v celku se riziko u největších firem cca nezměnilo. Tedy přesněji řečeno nezměnila se beta. Zůstává tedy hlavně onen očekávaný růst zisků, což není při všech hovorech o umělé inteligenci a celkovém potenciálu nových technologií nijak překvapivé. Takže závěr je jednoduchý – velké firmy mají na kapitalizaci podíl stále větší. A také větší, než by měly mít čistě na základě současných zisků. Jejich náskok jim dává očekávaná budoucnost, ne současnost.


    Čtěte více:

    Ani ty tulipány?
    03.06.2024 18:14
    Scott Sumner je ekonomem aktivně se vyjadřujícím zejména k monetární p...
    Pokud chce někdo teploměrem měřit čas, bude asi zklamán
    04.06.2024 16:01
    Bývaly doby, kdy se docela diskutovalo o tom, jak dobrým/špatným měřít...
    Historie a současnost akcií menších firem: Tentokrát jinak, nebo vlastně stále stejně?
    05.06.2024 18:11
    Zdá se mi, že diskuse o akciích menších firem poněkud utichly. Ještě n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách