Lorenzo Rotunno a jeho kolegové na stránkách VoxEU uvádějí, že rozdíl v produktivitě práce v Evropě a USA se prohloubil ve druhé polovině 90. let a znovu po roce 2020. A ukazuje se, že růst produktivity velkých předních evropských firem zaostává za růstem u jejich protějšků v USA. Mladé firmy v Evropě také vykazují slabší dynamiku. „Překonání těchto výzev bude vyžadovat reformy vzdělávání, regulace a inovačního ekosystému,“ tvrdí ekonomové.
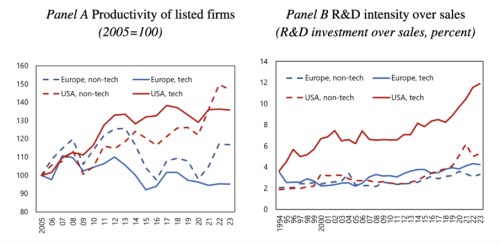
V období čtyř desetiletí druhé poloviny 20. století se mezera v produktivitě práce v Evropě a USA uzavírala, pak ale přišla zmíněná druhá polovina 90. let a poté rok 2020. Nižší celková produktivita výrobních faktorů přitom podle ekonomů vysvětluje většinu významného rozdílu v příjmech na hlavu v Evropě a USA. A dodávají, že jejich výzkum ukazuje, že „celkový růst produktivity faktorů evropských obchodovaných firem zaostává za růstem produktivity jejich amerických protějšků“. Následující grafy ukazují vývoj produktivity a výdajů na výzkum a vývoj. A to u společností technologických a mimo tento sektor:
Zdroj: VoxEU
Celkově se tedy produktivita technologických firem obchodovaných na akciových trzích v USA za poslední dvě desetiletí zvýšila přibližně o 40 %, zatímco produktivita evropských technologických firem stagnovala. Tato mezera je přitom spojená se zvětšujícím se rozdílem v inovacích, resp. investicích do výzkumu a vývoje. Výdaje evropských technologických firem v této oblasti představovaly v posledních desetiletích přibližně 3 až 4 % tržeb, zatímco v USA se ztrojnásobily a v roce 2023 dosáhly 12 % tržeb. Vzhledem k tomu, že americké technologické firmy se také těšily vyššímu růstu tržeb, absolutní rozdíl ve výdajích na výzkum a vývoj mezi těmito dvěma regiony se stal ještě větší.
Mladé firmy v Evropě podle ekonomů také vykazují slabší dynamiku než jejich protějšky v USA. Například nejrychleji rostoucí mladé firmy v USA dosahují u podílu na celkové zaměstnanosti asi šestinásobně vyšších hodnot než firmy evropské. „Evropa vykazuje deficit nejen u mladých rychle rostoucích firem, ale i u zmenšujících se neúspěšných firem,“ dodávají ekonomové. S tím, že v USA zřejmě silněji funguje efekt „úspěch, nebo odchod.“ Průměrná vyspělá firma (starší 25 let) pak v Evropě zaměstnává pouze dvakrát více pracovníků než průměrná mladá firma. V USA je to více než osminásobek. „Důsledkem toho je, že menší firmy mají v Evropě větší podíl na celkové zaměstnanosti. Zejména evropské mikrofirmy tvoří 20 % celkové zaměstnanosti, což je téměř dvakrát více než v USA.“
Ekonomové míní, že za popsanými rozdíly stojí více faktorů: Roztříštěná velikost trhu, nedostatek rizikového financování nebo i nedostatek kvalifikované pracovní sil. Přidává se „roztříštěný evropský trh a menší závislost na financování z kapitálových trhů“. Ty podle expertů „brání velkým firmám v tom, aby se dále zvětšovaly a soustavně investovaly do inovativních projektů.“ „Pokud jde o mladé rychle rostoucí firmy, nacházíme zase důkazy, že jejich rozvoji brání menší množství vysoce kvalitního lidského kapitálu.“
„Neexistuje žádná kouzelná hůlka, která by dokázala situaci v Evropě rázem zlepšit,“ píší ekonomové. Zásadní je podle nich prohloubení evropského jednotného trhu, odstranění zbývajících překážek obchodu v rámci EU a pokrok v unii kapitálových trhů, které podporují firmy k investicím do výzkumu a vývoje. Pro začínající podniky a mladé firmy by pomohl lepší přístup k rizikovému kapitálu. A ekonomové zmiňují i zmírnění zbývajících administrativních překážek a usnadnění vstupu nových inovativních firem vyžadující změny v regulaci trhu práce.
Zdroj: VoxEU
https://cepr.org/voxeu/columns/europes-productivity-weakness-firm-level-roots