Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akcie a peníze – americká a čínská verze

    Akcie a peníze – americká a čínská verze

    19.09.2025 17:46

    Torsten Slok z Appola v roce 2022 psal, že americký akciový trh vykazuje vysokou korelaci s globálním vývojem peněžního agregátu M2. Když jsme se díval na doprovázející graf, určitá korelace v něm znát byla, ale těžko něco, na co by se dalo nějak spoléhat. Dnes pár dalších příběhů o „penězích“ a akciích. 

    O „likviditě“ a jejím dopadu na různé trhy se hodně hovořilo v době výrazného kvantitativního uvolňování. Tedy v době, kdy nejen americká centrální banka dělala to, čemu se hodně nepřesně říkalo tištění peněz. Mnohem přesněji řečeno vyměňovala nově vytvořené rezervy za dluhopisy držené bankami. Proč je toto přesnější? Z více důvodů a jeden z nich demonstruje třeba následující: Pokud by centrální banka takto vyměňovala rezervy za velmi krátkodobé dluhopisy, které už jsou hodně velkým substitutem „peněz“, vyměňovala by jedny „peníze“ za druhé. A těžko tak hovořit o tom, že v čistém vyjádření nějaké „tiskne“.

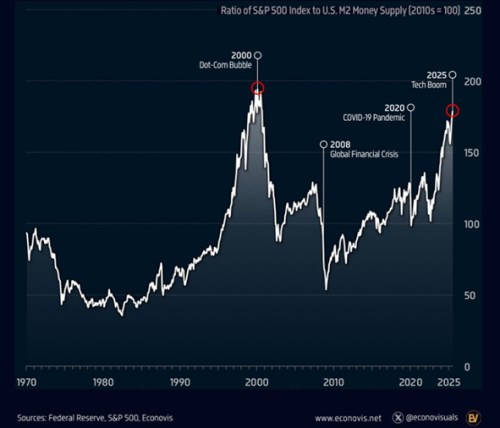
    Podobné zkratky a přílišná zjednodušení se podle mne přímo promítaly a třeba ještě promítají i od oněch úvah o tom, jak „likvidita“ táhne nahoru nebo jinak akciové trhy. Ona přílišná zjednodušenost je pak patrná i z toho, že když centrální banky začaly aktiva prodávat, ale trhy trendově rostly vesele dál. Tím neříkám, že kvalitativní a kvantitativní politika centrálních bank nemá na akcie a další trhy vliv. Jen se podle mne často přehání a operuje se na základě příliš vágních představ a teorií. Konkrétnější pohled ukazuje třeba následující graf, který dává obě do poměru kapitalizaci indexu SPX 500 a M2:
     S1

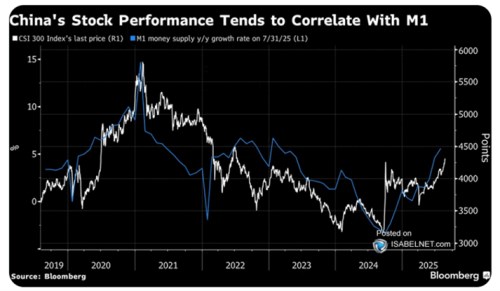
    Podle grafu se to dá shrnout tak, že pokud M2 na akciovém trhu hraje nějaké housle, tak určitě ne první, ani druhé. Závěr tedy podobný, jako u jiných mých úvah točících se kolem tohoto tématu: Pokud slyšíme nějakou tezi o tom, že „likvidita“ táhne trh tam, či onam, je dobré jí brát rezervovaně. Zejména v případě, že není nijak definováno, co se tou likviditou míní. V nadpisu ale píšu o americké a čínské verzi příběhu o likviditě a důvod spočívá v dnešním druhém grafu. Ten zase dává do spojitosti vývoj na čínském akciovém trhu s vývojem čínského peněžního agregátu M1*. 
    S2

    V tomto grafu se už něco zajímavějšího děje, ale má jiný časový horizont a na nějaké pevnější srovnávání s vývojem v USA by bylo třeba více. Nicméně tento povrchní pohled by naznačoval, že v Číně má likvidita přece jen větší vliv než v USA. Zda je to ale něco, s  čím se dá reálně pracovat, ale i zde pochybuji. Navíc investovatelnost Číny se z hlediska zahraničních investorů již nějakou dobu pravděpodobně hodně snižuje (ona sama na tom přitom z mého pohledu hodně intenzivně pracuje). 


    * USA i Čína používají M1 pro popis základní peněžní nabídky a M2 pro širší definici peněz. Čínský M1 je nejlikvidnější formou peněz, která se skládá z oběživa a některých vkladů. Americký M2 zahrnuje M1 plus spořicí účty, termínované vklady a fondy peněžního trhu. Tedy vysoce likvidní, i o něco méně likvidní aktiva.


    Čtěte více:

    Umělá inteligence a pracovní místa: „poslední“ slovo
    19.09.2025 15:04
    Pokud umělá inteligence skutečně vezme práci spoustě lidí, debata o je...
    Dohoda s Nvidií neřeší hlavní problém Intelu: ztrátovou Foundry Services
    19.09.2025 13:27
    Čtvrteční nečekané oznámení o pětimiliardové investici Nvidie do skomí...
    Český zahraniční dluh ve stoupl o 69,6 mld. na 5,36 bilionu Kč
    19.09.2025 12:15
    Zahraniční dluh České republiky v letošním druhém čtvrtletí stoupl o 6...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data