Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Víkendář: Jaká je skutečná dluhová zátěž a co s ní udělalo pár posledních let?

    Víkendář: Jaká je skutečná dluhová zátěž a co s ní udělalo pár posledních let?

    02.08.2026 9:13
    Autor: Redakce, Patria.cz

    Ekonom Barry Eichengreen a jeho kolegové na stránkách VoxEU píšou, že udržitelnost vládního dluhu se obvykle zaměřuje na vývoj jeho celkové výše a na rozdíl mezi úrokovými sazbami a tempem růstu celé ekonomiky. Historicky však vlády „často za příznivých finančních podmínek po delší dobu udržovaly vysoké objemy dluhu. A epizody fiskálního stresu se zase někdy objevovaly i při mnohem nižších úrovních zadlužení.“ Na čem tedy záleží?

    Eichengreen připomíná, že „po druhé světové válce americký federální dluh překročil 100 % HDP, ale silný ekonomický růst a příznivé finanční podmínky omezovaly celkové náklady na obsluhu dluhu. Během Volckerovy dezinflace na počátku 80. let 20. století naopak zůstala úroveň dluhu poměrně nízko. Ovšem prudce rostoucí reálné úrokové sazby náklady na obsluhu dluhu znatelně zvýšily.“ Po roce 2000 poměr dluhu k produktu výrazně stoupl, ale historicky nízké úrokové sazby po nějakou dobu tlumily výsledné fiskální tlaky.

    Ekonomové následně tvrdí, že ke změnám primárního rozpočtového přebytku na základě historických zkušeností nedochází, když je dluh vysoko, ale když se jeho obsluha stává fiskálně nákladnou. „Fiskální tlak nepramení ze samotného objemu nesplacených závazků, ale ze zátěže, kterou tyto závazky vytváří. Tato zátěž přímo absorbuje fiskální zdroje a vytlačuje ostatní veřejné výdaje. Závisí tedy nejen na úrovni dluhu, ale také na podmínkách jeho financování, struktuře splatnosti, inflaci a rizikových prémiích. Takže identické poměry dluhu k HDP mohou v různých zemích generovat výrazně odlišné fiskální tlaky.“ 

    Na základě dat pak ekonomové dodávají následující: „V období 1800 až 2023 byl v USA 10 % nárůst celkových nákladů na obsluhu dluhu spojen se zvýšením primárního rozpočtového přebytku přibližně o 2,8 %. Na celosvětové úrovni je to o 1,35 %. Rozpočtová reakce je pak silnější, když se zhorší podmínky financování. Vlády reagují důrazněji, když se rozdíl mezi úrokovými sazbami a růstem ekonomiky změní na nepříznivý a rizikové prémie za státní dluhy vzrostou.“

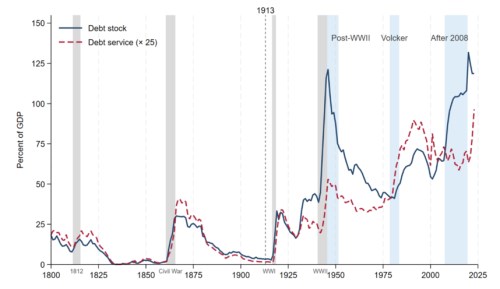
    Fiskální udržitelnost by tedy „měla být posuzována nejen na základě vývoje objemu dluhu, ale také na základě nákladů na jeho obsluhu. Tyto náklady představují okamžité snížení fiskálních zdrojů, a proto jsou lepším měřítkem fiskálního tlaku než samotné poměry dluhu k HDP. V následujícím grafu pak ekonomové ukazují historický vývoj míry zadlužení a dluhové služby v USA od roku 1800:
    1

    Z grafu je tedy mimo jiné zřejmé, že po druhé světové válce byl dluhový tlak podle míry zadlužení mnohem vyšší, než pokud bychom jej posuzovali na základě dluhové služby. Během Volckerova období platil opak, protože míra zadlužení výrazně klesla, ale dluhová služba znatelně rostla. Po roce 2008 byla situace podobnější té z počátku padesátých let, ale v poslední době se tlak dluhové služby prudce zvyšuje. 

    Zdroj: VoxEU


    Čtěte více:

    Menší trpělivost s Teslou i s umělou inteligencí
    31.07.2026 6:09
    Dan Ives z Yorkville Ives & Co. na CNBC řekl, že investorům s Teslou d...
    Mag7 s valuacemi blízko celému trhu. PE informační šum vysoko
    30.07.2026 16:01
    Mám dojem, že na akciovém trhu se minimálně za posledních pár desetile...
    Americký spotřebitel se ve 2Q rozjel, celá ekonomika však zpomalila
    30.07.2026 15:36
    Druhé čtvrtletí americké ekonomice přineslo překvapivé zpomalení. Prvn...
    Perly týdne: Vy si bojujte, my vyhrajeme
    31.07.2026 14:08
    Lo Toney z Plexo Capital si myslí, že investoři mění svá hodnocení čtv...
    Víkendář: Nedostatek zaměstnanců není ve skutečnosti hrozbou, ale příležitostí
    01.08.2026 9:09
    V každé bohaté zemi se stárnoucí populací se zaměstnavatelé a politici...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data