Podíváme-li se na dlouhodobé grafy výnosů akcií na rozvinutých trzích, je z nich patrné, že v horizontu nad 5-10 let tyto téměř bez výjimky vynášely více, než trhy dluhopisové, popř. peněžní. Tato téměř jistota (vyššího) výnosu vyvolává otázku, proč vlastně akciové trhy vynášejí více - tj. proč od akcií investoři požadují vyšší výnos než např. u dluhopisů, neboli, proč je tržní prémie u akciového trhu vyšší než alternativy. Důvodem není to, že by akcie (rozumějme trh, nebo dostatečně diverzifikované portfolio, ne ad hoc investice do několika málo či jedné akcie) v delším horizontu nepřinesla relevantní návratnost, ale to, že v kratším období několika málo měsíců či let se tak nemusí stát a často neděje - bude-li investor nečekaně potřebovat zlikvidnit svou investici do akcií, nemusí to být s návratností odpovídající jejímu riziku.
Ve spojení s akciemi je tedy široce přijímaným konceptem, že celková diskontní sazba, kterou se převádí volné cash flow společností generované na současnou hodnotu, se skládá z (téměř) bezrizikové sazby relevantní pro daný trh a z rizikové přirážky. V rámci zde již detailněji diskutovaného CAPM či APT je ona přirážka dána rizikovou prémií trhu a betou - charakterizující akcii relativně k trhu.
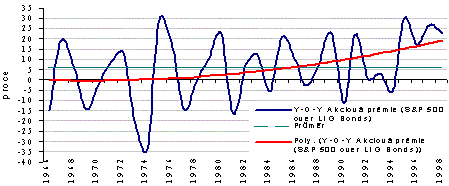
Velikost rizikové přirážky u akcií byla podrobena poměrně širokému empirickému výzkumu, výsledky ovšem nejsou jednoznačné, což by u této proměnné, která je sama o sobě "pouhým" konceptem, nemělo být překvapením. Problém spočívá především v definici periody, v definici trhu a v porovnání ex-ante a ex-post hodnot. Např.: Vývoj rizikové přirážky u akcií na základě S&P 500 nad Lt G Bond v období 1966 – 1998 znázorňuje následující graf:
Zdroj: Patria Finance,Economagic.com, |
Z grafu je patrno, že fluktuace ex-post (tj. ne nutně očekávané/požadované, každopádně ale realizované) akciové přirážky (návratnosti nad vládní dluhopis) je značná. S průměrem 5,2 procenta za období 1966 – 1988 je její směrodatná odchylka 16,1 procenta. Pokusíme-li se vystihnout trend, v grafu uvedená závislost naznačuje, že ex-post riziková přirážka časem v uvedeném období stoupá. Za silného předpokladu, že investoři nedělají systematické omyly (tj. požadovaná prémie se průměrně shoduje s tou skutečně realizovanou), jsou prezentovaná data i dobrým odhadem toho, jakou rizikovou přirážku požadovali investoři ex-ante, tzn. před provedením investice.
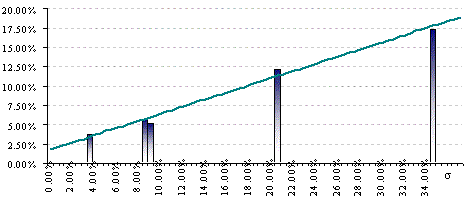
Na datech úrokových měr a přirážek jednotlivých skupin aktiv se dá odvodit i (lineární) závislost návratnosti a rizikovosti, zde např. směrodatnou odchylkou výnosů; příklad uvádí následující graf:
Zdroj:Patria Finance
|
Proložená regresní přímka (korelační koeficient 0,99) naznačuje, že na základě historických dat se dá popsat závislost mezi rizikovostí investic popsané směrodatnou odchylkou výnosů a mírou návratnosti takto:
R = a + b * ? = 0,018 + 0,46 * ?
Přestože z dat je patrné, že ani vládní dluhopisy nejsou naprosto bezrizikovým aktivem, považujme koeficient “a” za reprezentanta úrovně úrokových měr, koeficient “b” jako determinant struktury úrokových měr - cenu, jaká se platí za další jednotku rizika. Každá jedna úroková míra/míra návratnosti je determinována nabídkou a poptávkou po aktivu, ke kterému se tato vztahuje. Koeficient “a” je tedy determinován nabídkou a poptávkou po bezrizikových aktivech, koeficient “b” nabídkou a poptávkou po rizikových aktivech. Vzájemná souvislost mezi oběma koeficienty je tedy souvislostí mezi nabídkou a poptávkou po bezrizikových aktivech na jedné straně a nabídkou a poptávkou po rizikových aktivech na straně druhé. Jde tedy o komplexní souvislost mezi proměnnými, jako je sklon k úsporám, averze vůči riziku, očekávání, monetární politika centrální banky atd.
Více o MRP v dalších článcích.
Jiří Soustružník