Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    2010 - hurá do další bubliny

    2010 - hurá do další bubliny

    12.01.2009 16:15

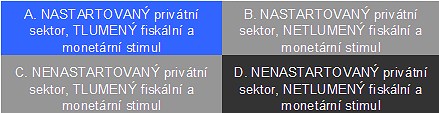
    V roce 2009 se ve zkratce hraje o to, zda monetární a fiskální stimuly v USA stihnou nastartovat privátní tahouny ekonomiky předtím, než se projeví jejich negativní vliv na ekonomiku. Do roku 2010 tedy budou USA vstupovat v jedné z následujících zjednodušených kombinací:
    Hurá do další bubliny

    --Nejhorší kombinací (D) je samozřejmě to, že se nepodaří oživit poptávku v privátním sektoru a vládní sektor bude okolnostmi (politický tlak) donucen dále sypat peníze do ekonomiky (zde se asi nejvíce blížíme japonskému scénáři).

    --Tento scénář (D) je přitom pro mne pravděpodobnější, než scénář C – tj. že se nepodaří nastartovat privátní sektor ale vláda si včas řekne, že svou marnou snahu zvrátí a nebude nadále vyhánět čerta ďáblem.

    --Pokud se podaří zvrátit spotřebitelský a investiční sentiment i reálné chování domácností a firem, stále existuje hrozba, že vládní stimulace bude přepálena a nebude včas otočena (scénář B).

    --Jen nastartovaná privátní poptávka a včas tlumené státní impulsy jsou tím, nač bychom se měli těšit (A). Klíčem pro vyřešení celého problému ale není nahrazení jedné nerovnováhy druhou. Tj. nejde o nahrazení přílišného dluhu v privátním sektoru dlouhodobým zadlužením vlády, respektive přehazování si nadměrné spotřeby mezi vládou a soukromým sektorem podle toho, komu se zrovna chce (a může) více. Stát by měl jen utlumit skokové redukční diety, které nebudou bránit přirozené nápravě věcí v USA, respektive globálně. Tzn., že v ideálním scénáři spotřebitelé v USA prostě v delším období musí přestat konzumovat nad svoje možnosti.

    Jak si čtenář jistě všiml, výše uvedené v sobě nezahrnuje zahraniční poptávku po výrobcích „made in USA“. Ve skutečnosti je ale ideálním scénářem pouze scénář A, kde je navíc soukromá spotřeba oživena jen částečně. Tj. kde domácnosti začnou více spořit (restrukturalizují svoje rozvahy směrem k menšímu dluhu), a ekonomika se vychýlí směrem k exportům. Jsme tedy u toho, že USA i svět nyní potřebují, aby (i) vedle opětovné (částečné) aktivace privátního sektoru a (ii) včas obrácené státní stimulace (iii) od nich zbytek světa začal více nakupovat. Více než cokoliv jiného bychom tedy potřebovali ono „decoupling“ – odtržení zbytku světa od ekonomiky USA. Dosavadní vývoj ale ukazuje, že toto je doposud jen přání – zbytek světa je spíše ocáskem vrtícím se podle US trendů.

    Ani v delším období výše uvedený posun v globální ekonomice nenastane díky našemu přání, ale vyvolá ho jen fundamentální posun v cenách a výnosech (popř. i v rizikových profilech) jednotlivých investičních aktiv, včetně akcií. Toto téma si ale nechám na některé z příštích zamyšlení. Celkově vidím bližší budoucnost spíše tak, že asi celý rok 2009 pojedeme scénář D (detaily v mém minulém článku), poté se pozvolna přehoupneme do B (který je z hlediska historie klasikou) a až za čas do A. Tzn. že bude dost prostoru pro státem podporovaný růst nenutící k hluboké restrukturalizaci, vyšším úsporám a investiční obezřetnosti. Tudíž „hurá do další bubliny“ – její prasknutí bych viděl 5. května dopoledne, někdy kolem roku 2016. 

    Pozn.: Autor je externím spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem společnosti.


    Váš názor
    •  
      15.01.2009 16:19

      Jsem taktež rád,že se zde toto dočítám. Jen jedno bude asi těžké, jak přesvědčit či donutit hamburgeržrouty si utáhnout otěže. Totéž platí v evropě na žabožrouty,bude to těžký oříšek...Může se taky stát,či stává se,že čím dál více krizová vlajka bude sloužit ku prospěchu zájmových skupin.
      traktor
    • p. Soustružník
      15.01.2009 15:54

      Nebudu opisovat první 2 věty od H()L()T4, ale totéž podepíšu také. K obsahu bych viděl zacyklení mezi "D" - "B" - "E" - "D". "E"= TLUMENÝ privátní sektor /růst daní/, TLUMENÝ fiskální a monetární stimul /uvědomnění politiků že deficity donekonečna navyšovat nelze/. Která fáze bude v 2016 - odpoví kartářka v 2015. Záblesk "A" mezi ostatními nevylučuji. "C" snad ani nemůže nastat, ledaže by si politici uvědomili nemožnost dalšího zvyšování deficitů před nastartováním privátu. Nebo že by už nebylo za co startovat. Nicméně i v každém uvedeném cyklu se některým subjektům povede nadmíru dobře a jiným právě naopak, s tendencí zvyšující se volatility míry úspěšnosti /např.protekcionistická opatření/.
      Mudrc
    • p. Soustružník
      12.01.2009 17:20

      Se zalíbením vždycky čtu vaše komentáře!! Nechybí jim jak dostatečná odborná hodnota, tak i vtip, nadhled a přitom je vše přehledné a čtivé. Děkuji za příjemné čtení. Btw. Termín splasknutí bubliny již máme, co si ještě tipnout, jakým podkladem bude bublina tvořena tentokráte? Já myslím, že bychom se mohli svést na tzv. ekologických projektech, ale u nich bych životnost bubliny netipoval na celých šest let :-)
      H()L()T4
    Aktuální komentáře
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y