Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    QE ve skutečnosti tlačilo ceny komodit dolů, za jejich růstem jsou rozvíjející se ekonomiky

    QE ve skutečnosti tlačilo ceny komodit dolů, za jejich růstem jsou rozvíjející se ekonomiky

    07.04.2011 18:28
    Autor: Redakce, Patria.cz

    Fed začal s prvním kolem velkého nákupu aktiv (LSAP) na konci roku 2008 a dokončil ho v první polovině roku 2010. Možnost druhého kola nákupů se objevila po rozhodnutí FOMV v srpnu 2010 týkajícího se reinvestic příjmů z investic, kterým končila doba splatnosti. Ben Bernanke možnost druhého kola LSAP zmínil 27. srpna na ekonomickém symposiu v Jackson Hole a oficiálně byly tyto nákupy oznámeny v listopadu.

    Nákupy aktiv výrazně zvětšily rozvahu Fedu a vedly k obavám z růstu inflace. Jejich kritici často poukazují na růst cen komodit, podle něhož usuzují, že přichází i růst celkové inflace. Ceny komodit po projevu Bena Bernankeho v Jackson Hole začaly skutečně růst. Goldman Sachs Commodity Index mezi tímto dnem a koncem února posílil o 35 %. Naše analýza ale na základě denních pohybů cen ukazuje, že ceny komodit mají ve skutečnosti po podobných projevech, jaký měl Ben Bernanke v Jackson Hole, tendenci k poklesu.
    qe1

    Zdroj: Bloomberg a Netherlands Bureau for Economic Policy Analysis.


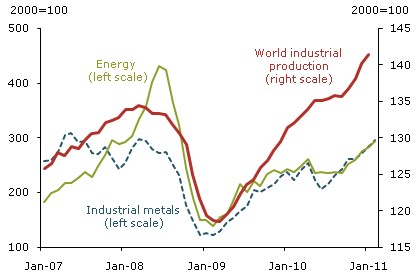
    Ceny komodit určuje poptávka a nabídka. Jejich plošný růst, ke kterému v posledních měsících došlo, naznačuje přítomnost společného poptávkového faktoru. Jak ukazuje první graf, ceny komodit jsou úzce spojeny se světovou ekonomickou aktivitou. Na podzim roku 2008 prudce poklesly, obrat nastal na počátku roku 2009 a růst pokračuje až do dnešní doby, což odráží zejména rychlý růst rozvíjejících se ekonomik, jako jsou Čína, Indie a Brazílie. Za vyššími cenami komodit tak pravděpodobně stojí vyšší poptávka spojená s oživením ekonomické aktivity. Komodity ve skutečnosti rostly již dva měsíce před 10. srpnem 2010 – průmyslové kovy tou dobou posílily o 14 % a zemědělské komodity o 28 %.

    To ovšem neznamená, že expanzivní politika ve velké zemi, jako jsou Spojené státy, k růstu cen komodit nepřispěla. Všechny možné přenosové kanály, které by jej způsobily, by implikovaly, že kvůli LSAP došlo k poklesu sazeb a následně k růstu cen komodit. Je ale také možné, že oznámení LSAP mohlo mít na komodity negativní vliv. Mohlo totiž signalizovat, že podle Fedu jsou ekonomické podmínky slabší, než se myslelo. Následné obavy by způsobily pokles poptávky po rizikových aktivech včetně komodit. Vliv LSAP tak závisí na stavu ekonomiky a vnímaném riziku ze strany investorů.

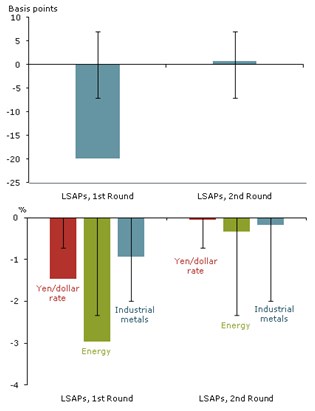
    Následující dva grafy shrnují analýzu denních pohybů cen vládních dluhopisů (první graf) a dalších aktiv (druhý graf, kurz dolaru k jenu červeně, ceny energií zeleně a ceny průmyslových kovů modře) v závislosti na jedenácti oznámeních týkajících se prvního a druhého kola LSAP:
    qe2

    Vliv ohlášení druhého kola LSAP na vládní dluhopisy byl mnohem menší než v případě kola prvního. Oznámení týkající se LSAP obvykle vedlo k oslabení dolaru k japonskému jenu, silnější byl tento efekt také u prvního kola nákupů. Obojí by mělo znamenat, že v případě prvního LSAP by mělo dojít k většímu růstu cen komodit, ty ale v tomto případě naopak silněji klesaly. Tato analýza vývoje cen komodit po oznámeních týkajících se nákupů aktiv tak neposkytuje důkaz toho, že by nákupy aktiv Fedem vedly k růstu cen komodit - jejich ceny naopak po ohlášení LSAP obvykle klesaly, což může odrážet zvýšené obavy investorů z rizika. Za růstem cen komodit tak pravděpodobně stojí jiné faktory, např. růst rozvíjejících se ekonomik.

    Uvedené je výtahem z „Are Large-Scale Asset Purchases Fueling the Rise in Commodity Prices?“.

    (Zdroj: Federal Reserve Bank of San Francisco)


    Váš názor
    •  
      08.04.2011 9:33

      Kardinální otázka. Mysleli to smrtelně vážně, nebo si z nás trochu utahují. Připomíná mi to jednu ne moc seriózní studii ve které dospěli k poznání, že příjmy z turistického ruchu v Norsku jsou závislé na množství tamních komárů. Takže by bylo vhodné založit chovné komáří stanice. Data byla sice v pořádku, ale množství komárů i příjmy z cestovního ruchu jsou obojí závislé na průměrné letní teplotě. Problém je v kauzální souvislosti ta mezi počtem komárů a příjmy z cestovního ruchu je asi záporná, ale prakticky bezvýznamná. Nicméně stejně zarážející je i titulek, tvrdí kategoricky něco, co je pak v článku jen jako hypotéza " Je ale také možné, že oznámení LSAP mohlo mít na komodity negativní vliv." Na takovou manipulaci jsem si zvykl u bulváru, ale na stránkách Patrie se mi nelíbí.
      ..
    •  
      07.04.2011 22:26

      CO TO JE ZA DEBILA
      XXX
      •  
        08.04.2011 8:43

        myslim, ze ale je tam nezapocitana jedna vec....QE upozornilo Cinanov na to, ze z ich dolarov sa lahko moze stat elktronicky toaletny papier a ti zacali rychlo menit dolare na tvrde aktiva. A tym padom spolu s prudom dolarov z FEDu zacal tiect dalsi prud z Ciny....a to uz sa musi prejavit na cene
        janula
    • blabol
      07.04.2011 21:41

      zkuste se taky podivat po jinych nazorech na tema QE a vliv na komodity, toto je vysmech ze san francisca a clenove tamniho fedu snad byli na mol pri tomto trachtatu
      honey
    • Větší lež už nedal ani včera velký Ben
      07.04.2011 19:46

      když tvrdil ,že za inflaci můžou komodity,všichni vědí ,že komodity uchovávají hodnotu a reagují na převis penězna trhu.Tak lze říci že za dráhé komodity může ECB a Fed svým kupováním akcií přes nastrčené firmy a skupováním státních dluhopisů.
      prorok
      • Re: Větší lež už nedal ani včera velký Ben
        07.04.2011 22:37

        BB ale včera taky predikoval pokles komodit...Jinak zajímavá diskuze k tomuhle reportu http://economistsview.typepad.com/economistsview/2011/04/are-large-scale-asset-purchases-fueling-the-rise-in-commodity-prices.html?utm_source=feedburner&utm_medium=feed&utm_campaign=Feed%3A+EconomistsView+%28Economist%27s+View+%28EconomistsView%29%29
        Kalka.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data