Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Mýtus o cenách akcií zvednutých tištěnými penězi

    Mýtus o cenách akcií zvednutých tištěnými penězi

    14.03.2013 11:50
    Autor: Redakce, Patria.cz

    Neustále opakované vysvětlení rally na akciových trzích zní tak, že kvantitativní uvolňování prováděné Fedem je vlastně tištění peněz, které si pak najdou svou cestu na trh. To ale platí jen obrazně, ne doslova. Fed kupuje v rámci programu Large Scale Asset Purchase (LSAP) riziková aktiva. I hodnota MBS i vládních dluhopisů se totiž mění. Fed tedy jejich nákupem stahuje z trhů a portfolií investorů část rizika a investoři ho nahrazují rizikem jiným. Tedy například nákupem akcií. Můžeme dokonce odhadnout, kolik rizika Fed z trhu stáhnul a tedy i to, jak velký objem nákupu akcií umožnil.

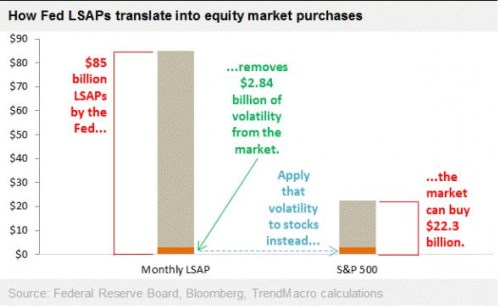
    Podle našich odhadů Fed nyní v rámci LSAP nakupuje měsíčně MBS a vládní dluhopisy v hodnotě 85 miliard dolarů. To znamená, že vytváří poptávku po akciích ve výši asi 22,3 miliard dolarů, či 1 miliardy dolarů denně. Princip ukazuje následující graf: 
     
    akcie 1

    Nákupy MBS a vládních dluhopisů z trhu stahují 2,84 miliardy volatility; pokud má být tato volatilita nahrazena akciemi, stoupne poptávka po nich o 22,3 miliard dolarů. Odhadovaná volatilita aktiv nakupovaných Fedem totiž činí 3,3 %, zatímco volatilita indexu S&P 500 je 12,5 %. Jinak řečeno, každé 4 dolary z LSAP umožní nákup akcií ve výši 1 dolaru. Fed začal s nákupem aktiv v lednu 2009 a podle našeho odhadu od té doby uvedeným mechanismem umožnil nákupy akcií ve výši 645 miliardy dolarů. To představuje 10,3 % celkového růstu kapitalizace indexu S&P 500 dosaženého během stejného období.

    Tento mechanismus přesně odpovídá tomu, co o QE tvrdil Ben Bernanke. V praxi to neznamená, že by investoři ihned nahrazovali MBS a dluhopisy akciemi. Celý proces je rozložen v čase, někdy probíhá v předstihu, jindy se zpožděním. Jednotliví investoři navíc mohou kupovat jen některé druhy rizikových aktiv a u akcií se tyto nákupy projeví až nakonec.

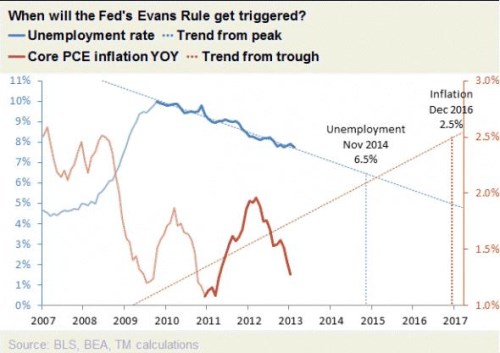
    Kdy Fed s podporou poptávky po akciích přestane? Vodítko poskytuje druhý graf. Ten ukazuje dosavadní vývoj nezaměstnanosti (modře) a jádrové inflace (červeně). Protažení nastaveného trendu ukazuje, že nezaměstnanost by se měla na klíčovou hranici 6,5 % dostat už ke konci roku 2014, inflace na úroveň 2,5 % až ke konci roku 2016. Již brzy tak můžeme dostat empirický důkaz toho, jaký vliv Fed na akciový trh má. 
     
    akcie 2  

    Autorem výpočtů a grafů je Donald Luskin, investiční ředitel ve společnosti Trend Macrolytics.

     
    Zdroj: FTAlphaville


    Čtěte více:

    Bernanke o QE: Pro stále převažují nad proti
    26.02.2013 16:27
    Kvantitativní uvolňování měnové politiky bude pokračovat, jelikož podp...
    Solow: Šest opomíjených faktů o americkém dluhu
    06.03.2013 7:58
    Zadlužení Spojených států představuje vážný problém, jeho podstatu byc...
    Fed: Ekonomika USA zkraje roku pokračovala v mírném růstu
    07.03.2013 8:16
    Hospodářský růst ekonomiky Spojených států se v lednu a únoru nadále z...

    Váš názor
    • to bude zase pruser
      14.03.2013 15:32

      To ti zmrdi neřeší ale doufám že to ty svině tentokrát smete
      xxx
      • Re: to bude zase pruser
        14.03.2013 15:47

        mozna smete ale to uz maji na ucte uctech pro dalsi tri generace svych blizkych nakajlovano..takze to pro ne bude mozna laskave ukonceni kariery...bez slzicek
        OPTIMISTA
    • Uz je jasno
      14.03.2013 12:14

      a ted jenom zbývá dodat "Kdo to zaplatí" :-)
      Medium2
      • Re: Uz je jasno
        14.03.2013 12:17

        To je ale otázka! Kdo zde nakonec zaplatí úplně vše? Odpověď je přece jasná!!
        Achjo...
    Aktuální komentáře
    20.10.2026
    5:59Preview Netflixu: Investoři budou hledat odpověď na zpomalující růst
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba