Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pimco opět varuje, současný vývoj na trzích však není ničím výjimečným

    Pimco opět varuje, současný vývoj na trzích však není ničím výjimečným

    15.07.2013 7:58
    Autor: Redakce, Patria.cz

    Mohamed El-Erian ve Financial Times opět tvrdí, že kvantitativní uvolňování má jen omezené přínosy a nyní na trzích vyvolává zbytečnou volatilitu. Současná monetární politika podle něho vytváří dosud nezaznamenané pokřivení toho, jak trhy fungují. Demonstruje to jednoduchým mechanismem: Cena včera vydaného dluhopisu poroste v případě, kdy rostou sazby (nečekaným způsobem). Dluhopisy, které byly emitovány v březnu, kdy převažoval názor, že sazby se následujících pět let budou držet nízko, se nyní jeví jako špatná investice. Jedná se ale o mechanismus, který je na trhu standardní – nové informace týkající se sazeb budou vždy vytvářet volatilitu cen. Otázkou je, zda nyní tato volatilita dosahuje mimořádné výše a zda jde o důsledek politiky nulových sazeb a kvantitativního uvolňování.

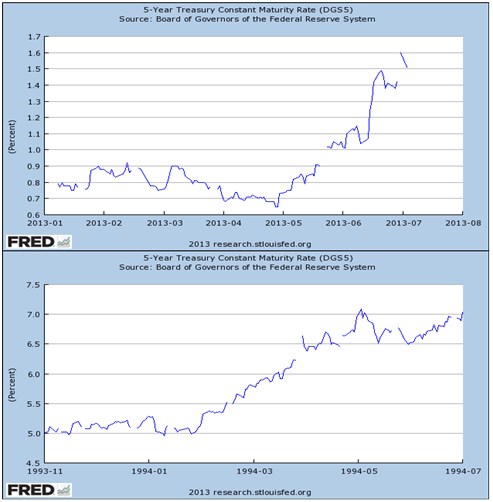
    Chápu, že se trh obává toho, jak proběhne strategie exitu. Bylo by ale chybou považovat současný vývoj za něco mimořádného. Pokaždé, když nastane utažení monetární politiky, zvýší se volatilita sazeb. A v minulosti jsme zaznamenali volatilitu, která je možná mnohem vyšší než nyní. Příkladem je vývoj v roce 1994. Ten nelze se současnou situací přímo porovnávat, důležité je ale to, že v roce 1994 vzrostly sazby během 2 – 3 měsíců z 5 na 7 %. Nyní jsme viděli růst o 0,8 procentního bodu během dvou měsíců. Je pravděpodobné, že výnosy pětiletých vládních dluhopisů porostou a možná bude tento růst větší než v minulosti. Může to být překvapením pro ty, kteří se domnívali, že ekonomický růst se nikdy nevrátí. Překvapivé by to nemělo být pro ty, kteří sázeli na růst výnosů (tak, jako to v minulosti činilo i Pimco). Vinit z volatility centrální banky ale správné není.

    První graf ukazuje vývoj výnosů pětiletých vládních dluhopisů v letošním roce. Ve druhém grafu je vyznačen vývoj výnosů těchto dluhopisů v roce 1994:
    PIMCO

    Trhy fungují na základě rozdílných názorů na budoucí vývoj. Některé se mýlí, některé ne. Centrální banky mohou být proaktivní a poskytovat vodítko ohledně budoucího vývoje sazeb, očekávání investorů ale pod kontrolou nemají. Pokud chceme soudit politiku a komunikaci centrálních bank, musíme počkat na to, až bude jasné, jak dobrou indikací pro budoucí vývoj skutečně byly.

    Autorem je profesor ekonomie na INSEAD Antonio Fatás.

    (Zdroj: Blog Antonia Fatáse)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty
    12:07CoreWeave děsí trhy. Akcie i dluhopisy signalizují pochybnosti o AI infrastruktuře  
    11:23Inflace nepotěšila, ale hlavní důvod propadu trhů je třeba hledat v sektoru polovodičů  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data