Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Japonsko by zachránila DPH ve výši 32 %. Pak už jen default, nebo hyperinflace.

    Japonsko by zachránila DPH ve výši 32 %. Pak už jen default, nebo hyperinflace.

    07.11.2013 7:29
    Autor: Redakce, Patria.cz

    Strukturální problémy Japonska jsou dobře známy. V první řadě je to vysoký veřejný dluh, který v letošním roce dosahuje 230 % HDP. Vedle toho zemi tíží stárnutí populace, které se projevuje velmi nízkým potenciálním růstem. Ten se podle odhadů pohybuje kolem nuly a mimo jiné zvyšuje potřebu vyšších vládních výdajů. Japonská ekonomika také čelí riziku růstu dlouhodobých sazeb ve chvíli, kdy se inflace dostane zpět do kladných čísel. Japonská vláda se ve snaze zvýšit vládní příjmy rozhodla zvednout sazbu daně z přidané hodnoty z 5 na 8 % (tento krok je plánován na duben roku 2014). Pravděpodobně ale přijde další zvýšení, a to z 8 na 10 % v říjnu 2015. Nabízí se tak otázka, k jakému zvýšení sazby DPH by muselo dojít, aby byla zajištěna fiskální solvence i přes všechny strukturální problémy, kterým vláda čelí.

    Při hledání odpovědi na uvedenou otázku tedy musíme vzít v úvahu současnou vysokou výši dluhu, primární fiskální deficity, předpokládaný vývoj vládních výdajů během následujících deseti let daný zejména stárnutím populace, nízký potenciální růst a mírný růst dlouhodobých sazeb tak, aby reálné sazby neklesly pod nulu. V desetiletém časovém horizontu by pro zajištění fiskální solvence muselo dojít k redukci primárního deficitu dosahující 14 % HDP. Pokud by k tomu mělo dojít na základě zvýšení sazby DPH, musela by být zvýšena z 5 na 28 %. Takový krok by měl ale negativní dopad na růst HDP a ve skutečnosti by tedy sazba daně musela vzrůst ještě více. Podle našich odhadů dokonce až na 32 %. Teprve tato výše sazby by vyvážila negativní efekt poklesu HDP a snížených daňových příjmů.

    Kdyby tedy Japonsko chtělo obnovit svou fiskální solvenci zvýšením sazby daně z DPH, musela by tato sazba vzrůst o 27 procentních bodů. Takový krok ale v praxi není možný, takže pro zajištění solvence musí být zvažovány jiné kroky. Japonsko může přikročit k velmi expanzivní monetární politice, která povede k hyperinflaci. V takovém scénáři by docházelo k masivním nákupům vládních dluhopisů ze strany centrální banky. Možný je také default. Pokud ale vezmeme v úvahu, kolik vládních dluhopisů drží domácí banky, je takový vývoj nepravděpodobný. Graf ukazuje vývoj celkového objemu vydaných vládních dluhopisů (fialově) a objem dluhopisů držených bankami (obojí v poměru k HDP). 
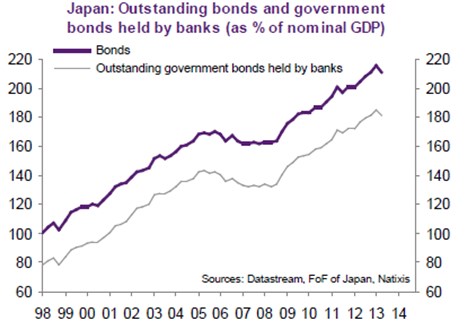

    Jap
     
    Nejpravděpodobnější je tedy v dlouhém období právě hyperinflace a prudce oslabující jen.

    (Zdroj: Natixis)


    Váš názor
    •  
      07.11.2013 10:12

      no mi máme 21 a musíme vydržet,problém je že provozní učet Japonska nemá peníze a fukušima se hrotí do průseru.Krize příjde z Japonska,budou to tutlat jak to jen půjde ale provalí se to již brzy
      prorok
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data