Takzvané „peníze z vrtulníků“ jsou v současné situaci irelevantní. Týká se to zejména toho, zda budou rozpočtové deficity financovány tištěním peněz či prodejem dluhopisů. Řada lidí dnes sice tvrdí, že stimulace by byla efektivnější, kdybychom investice do infrastruktury financovali tištěním peněz a ne tradičním způsobem. Pravda je taková, že by to neudělalo žádné škody, ale ani by to nepomohlo. Pochopíme to jednoduše, stačí si jen uvědomit, že centrální banka je součástí vládního sektoru. Například Fed posílá peníze, které získá na úrocích, vládě. Nechává si pouze to, co potřebuje na svůj provoz. Z tohoto pohledu zde tedy můžeme hovořit o vládním sektoru jako o subjektu, který zahrnuje i centrální banku.
Porovnejme nyní zmíněné dva scénáře. V prvním z nich vláda dosahuje deficitů a financuje je prodejem dluhopisů bankám. Ve stejnou dobu probíhá kvantitativní uvolňování, které provádí Fed, tedy jiná část vlády. Ten za nově vytvořenou monetární bázi kupuje dluhopisy od bank. Asi se všichni shodneme na tom, že QE není v pasti likvidity příliš efektivním nástrojem, jeho omezení jsou vlastně důvodem, proč se vůbec bavíme o penězích z vrtulníků.
Nyní se podívejme na druhou možnost. V ní vláda financuje deficity jednoduše tím, že „vytiskne nové peníze“. Jak se to liší od případu prvního? Na konci dne je pozice vlády stejná. Dluh držený soukromým sektorem je stejný a monetární báze také. To samé platí o rozvaze soukromého sektoru. Jediný rozdíl spočívá v tom, že v prvním případě drží banky po krátkou dobu vládní dluhopisy a pak je prodají zpátky vládě (přes centrální banku).
To, co nyní potřebujeme, je zvýšit efektivitu monetární politiky. A jak už dlouho tvrdím, toho lze dosáhnout důvěryhodným závazkem, že monetární báze zůstane vysoko. Jinak řečeno, jde o důvěryhodný závazek centrální banky, že bude nezodpovědná. Peníze z vrtulníků mají smysl pouze tehdy, pokud by zvýšily důvěryhodnost takového závazku, ale to je úplně jiná debata, než jaká se o nich obvykle vede.
Analytici z Independent Strategy nesouhlasí s tím, že by nám hrozila dlouhodobá stagnace způsobená nedostatečnou poptávkou. Tvrdí naopak, že naším problémem je dluh, který vede k růstu převyšujícímu potenciál ekonomiky. Dělají ale stejnou chybu jako řada dalších. Potenciální produkt je konceptem z nabídkové strany ekonomiky. Stejně, jako je strukturální nezaměstnanost definovaná jako nejnižší nezaměstnanost, která je v souladu se stabilní inflací, definujeme potenciální produkt jako nejvyšší úroveň produktu slučitelnou se stabilní inflací. Jestliže tedy tvrdíme, že ekonomika byla nad svým potenciálem, musíme ukázat, že docházelo k růstu inflace. Pokud tedy bylo období Velkého uklidnění obdobím, kdy dluh dostal ekonomiku nad potenciál, musela být inflace na jeho konci mnohem výše, než na jeho začátku. Tak tomu ale nebylo:
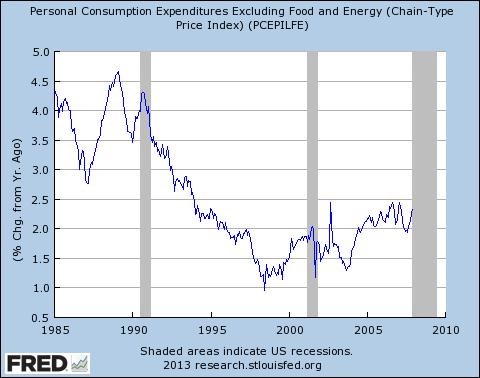
Independent Strategy zakládá své tvrzení podle všeho na tom, že během zmíněného období bylo podniknuto mnoho špatných investic. To je pravda, ale co to má co dělat s potenciálem? Podivné je i jejich tvrzení, že cestu z dlouhodobé stagnace ukazuje Německo. Tomu se sice daří získávat poptávku, ale pouze tím, že dosahuje obrovských obchodních přebytků. Podle mého je Německo naopak důkazem toho, že bychom měli brát dlouhodobou stagnaci vážně. Německo neprochází velkým oddlužením soukromého sektoru, sazby leží blízko nuly, reálné sazby jsou hluboko v záporu. I přesto je ale schopno dosáhnout zhruba plné zaměstnanosti jen gigantickými vnějšími přebytky. Ty ale nemůžeme mít všichni a Německo tak ukazuje na pravý stav věcí.
Obvykle je dobré podpořit argumenty i několika čísly. Velké uklidnění sebou neslo na povrchu zdání stability, ale pod povrchem docházelo k prudkému růstu dluhu. Ten v USA rostl asi o 2 % HDP ročně. V budoucnu tomu tak nebude, zjednodušeně můžeme předpokládat, že bude naopak probíhat pokles ve výši 2 % HDP ročně. K tomu klesá i potenciální růst, hlavní příčinou jsou demografické změny, ale svou roli hraje i klesající tempo růstu produktivity. Můžeme říci, že pokles potenciálu o jeden procentní bod sebou nese pokles investic asi o 2 % HDP. Celkově by tak mohl růst HDP klesnout o celé čtyři procentní body. A to je hodně. Pokud zůstane inflace relativně nízko, znamená to, že ekonomika bude často v pasti likvidity. Změnit by to mohl obchod a eliminace deficitů. Nejpravděpodobnější cestou by bylo oslabení dolaru dosažené nízkými reálnými sazbami. A těch bychom dosáhli vyšším inflačním cílem.
(Zdroj: Blog Paula Krugmana)