Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kvůli ECB ignorujeme „perverzního slona v místnosti“

    Kvůli ECB ignorujeme „perverzního slona v místnosti“

    13.06.2014 18:10
    Autor: Redakce, Patria.cz

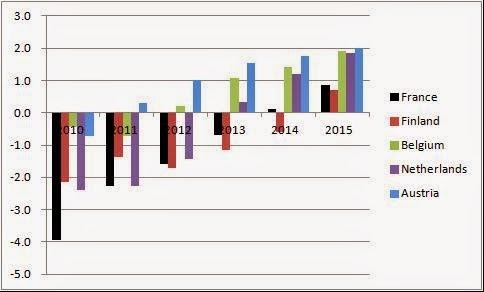
    Když se probíráme detaily toho, co ze strany ECB znamená jen nevýraznou změnu politiky, můžeme přehlédnout slona v místnosti. Je jím fiskální politika v eurozóně. Příliš často se maluje jako obrázek o pouhých dvou stranách. Na jedné vidíme země PIIGS, kde je fiskální utahování nutností, protože tyto země mají problém se získáním financí. Na druhé straně je Německo, v jehož zájmu není vyvažovat utahování na periferii domácím uvolněním fiskální politiky. Rozlišit ale můžeme i třetí skupinu zemí, které nečelí žádné krizi financování a mají velkou produkční mezeru. Tomuto bloku dominuje Francie, jejíž mezera je letos odhadována na 3,4 %. Patří sem i Nizozemí s produkční mezerou odhadovanou OECD na 4,4 %, Belgie s mezerou na úrovni 1,7 %, Rakousko s mezerou ve výši 3,2 % a Finsko s mezerou o velikosti 3,8 %. Následující graf ukazuje, jak v těchto zemích vypadá fiskální politika. Konkrétně jde o výši primární bilance:
    sou 

    Ve všech jmenovaných zemích tedy dojde letos i příští rok k utažení fiskální politiky. V případě Francie, Finska a Nizozemí se jedná o utažení velmi razantní. Pokud se tedy zaměřujeme pouze na Německo, jde o zavádějící pohled. OECD přitom očekává, že v této zemi letos dojde k velmi mírné fiskální expanzi. Největší škody jsou páchány jinde. Sledovat utaženou fiskální politiku v době, kdy má daná země velkou produkční mezeru, je prostě perverzní. To ukazuje teorie i praxe a takové prohlášení by nemělo budit žádnou kontroverzi.

    Teoretický rámec, který používají monetární instituce téměř po celém světě, říká, že fiskální kontrakce v prostředí nízkých sazeb omezených nulovou hranicí způsobí vážné škody. Ty se projeví na produktu i na nezaměstnanosti (a sníží jádrovou inflaci). Praxe tento pohled v naprosté většině případů potvrzuje. Příčiny Velké recese mohou být stále předmětem diskuse, ale hlavní faktor stojící za druhou recesí v eurozóně je jasný: Kontrakce fiskální politiky v jádru i na periferii. Příliš mnoho makroekonomů to však stále neuznává. Popírají důležitost fiskální politiky či omezenou efektivitu politiky monetární, která narazila na nulovou hranici. Politici v Evropě tak mohou dál pokračovat s fiskální konsolidací a ignorovat ty ekonomy, kteří jejich pohled rozporují. Každý váhavý a opožděný pokus ECB o stimulaci je vyvážen politickým konsenzem o utahování.

    Autorem je ekonom Simon Wren-Lewis z Oxford University.

    Zdroj: MainlyMacro


    Čtěte více:

    Návrat mozků
    12.06.2014 17:37
    V roce 1968, když jsem studoval na důstojnické škole Mons Officer Cade...
    F. Fukuyama: Zvrtlo se to, ale demokracie stále nemá konkurenci
    16.06.2014 18:06
    Ještě před pádem berlínské zdi jsem tvrdil, že historie se vyvíjí velm...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    15.09.2026
    8:42GEVORKYAN roste o desítky procent, americké dluhopisy dál padají a trhy sledují ropu i AI  
    6:11Wall Street zůstává optimistická. Silná ekonomika pomůže akciím ustát i vyšší sazby Fedu  
    14.09.2026
    22:04Wall Street pod tlakem: Technologie padají, ropa zdražuje a investoři vyhlížejí Fed  
    17:37Zmizelá hladina podpory amerického trhu a jedno opomíjené porovnání s dot.com bublinou
    16:38PODCAST Týdenní výhled: AI lídři chtějí zpomalit vývoj. Fed i BoJ míří k vyšším sazbám  
    14:45Trhy si jsou jisté, že Fed sazby zvýší. Jak Warsh zareaguje pod nátlakem Trumpa?
    12:15Trhy začátkem týdne čelí nepříznivým zprávám o ropě a AI  
    10:28OpenAI a Anthropic chtějí zpomalit. Narážejí však na investory, technologický sektor i Bílý dům
    10:27Colt získal další armádní zakázku v Dánsku. Dodá zaměřovací systémy pro granátomety
    8:54Rozbřesk: Drahý plyn a elektřina zatím ČNB nevadí, v listopadu to může být jinak…
    8:52AI sektor naráží na otázku bezpečnosti. Výzvy ke zpomalení vývoje zasáhly technologické akcie  
    6:08Peníze se z akcií sice odlévají, ale trhy jedou dál. BofA upozorňuje na nebezpečnou kombinaci optimismu a vysokých výnosů  
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y
    11:00DE - Index očekávání ZEW
    14:30USA - Empire State Manufacturing index