Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Geneva Report: ECB nesmí prokrastinovat, oddlužení ještě ani nezačalo

    Geneva Report: ECB nesmí prokrastinovat, oddlužení ještě ani nezačalo

    10.10.2014 12:01
    Autor: Redakce, Patria.cz

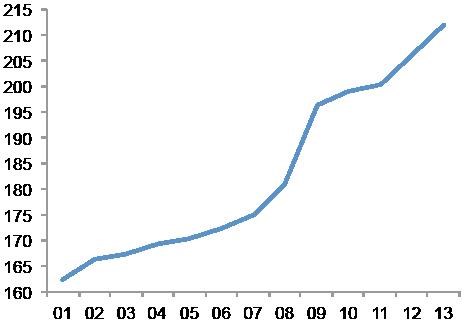
    Pád Lehman Brothers vedl k propadu světové ekonomiky do nejhorší ekonomické krize od doby Velké deprese. Oživení bylo slabé a pomalé. Rozvíjející se trhy si během krize vedly lépe, v poslední době ale jejich ekonomiky zpomalují. V Číně roste dluh a zvyšuje se pravděpodobnost toho, že si tato země v budoucnu projde vlastní krizí. Pohled na vývoj zadlužení ve světě ukazuje, že oddlužení oproti široce rozšířenému názoru ještě ani nezačalo. Poměr dluhu k HDP se stále zvyšuje – v letech 2008 a 2009 došlo k přerušení růstu, ten se ale poté opět vrátil (viz následující graf ukazující podíl globálního dluhu k HDP):
    ecb 1

    Významným zdrojem rizika týkajícího se budoucího vývoje zadlužení jsou rozvíjející se země a hlavně zmíněná Čína. Zatím se ale vysoký dluh projevuje především u vyspělých ekonomik a v eurozóně. Země na její periferii, Spojené státy a Velká Británie doposud dokázaly vyvážit snižování dluhu ztrátou na produktu. Vyhnuly se tomu, aby zamrznul trh s úvěry a přesto se jim podařilo dosáhnout rozumného snížení dluhu soukromého sektoru a finančního systému. Bylo toho ale dosaženo pouze tím, že se výrazně zvýšilo zadlužení veřejného sektoru a centrálních bank. V dohledné budoucnosti bude klíčovou výzvou právě oddlužení centrálních bank. Dluhy nyní rostou v prostředí utlumeného růstu a inflace. Jde o toxický mix, který často roztáčí negativní spirálu klesajícího tempa růstu a rostoucích dluhů.

    Rovnovážné reálné sazby, tedy sazby, které jsou v souladu s plnou zaměstnaností, budou i nadále na velmi nízkých úrovních. Pokud se skutečné sazby dostanou nad tuto úroveň, bude složité dluhy snižovat. Pravděpodobně se tak stane tam, kde klesá inflace a monetární politika čelí nulové hranici sazeb. Jestliže se sazby skutečně dostanou nad nízkou rovnovážnou úroveň, dopadne to negativně na oživení i na celý proces oddlužení. Varujeme tedy před tím, aby došlo k příliš rychlému zvyšování sazeb. ECB by pak měla následovat příklad jiných centrálních bank z vyspělých ekonomik a měla by přikročit ke kvantitativnímu uvolňování. Další prokrastinace na straně potřebného monetárního uvolnění ze strany ECB by v delším období vyvolala tlak na samotné přežití eurozóny.

    Zdroj: VOX, Deleveraging, What Deleveraging? The 16th Geneva Report on the World Economy


    Čtěte více:

    Sinn: Pokud ECB nezastaví Merkelová, mohou to udělat občané Německa
    10.10.2014 6:45
    Evropská centrální banka hodlá i přes protesty Bundesbanky pomoci evro...
    Rozdíl v růstu mezi USA a Evropou bude tentokrát přetrvávat, nepomůže ani slabé euro
    10.10.2014 12:43
    Rozdíl mezi ekonomickým vývojem v USA a v Evropě je dán řadou dobře zn...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.10.2026
    8:27SpaceX překvapila rekordním ziskem. Musk poprvé veřejně připustil fúzi s Teslou
    20.10.2026
    22:29Netflix doručil tržby v souladu s očekáváním, ve zbytku roku ale očekává další zpomalení růstu
    22:04Wall Street hledá pevnější půdu pod nohama. Rozhodnou výsledky a návratnost investic do AI  
    17:19Čekání na obrat v investičním boomu se nemusí vyplatit
    16:17Plyn v Evropě zdražil nejvíce od roku 2022. Trh se obává nové energetické krize  
    15:29Facebook, TikTok i YouTube pod tlakem. Austrálie chystá žaloby kvůli porušování zákazu pro mladistvé
    15:02Překonání odhadů ani oznámený zpětný odkup akcií nepomohl. Akcie GM po výsledcích klesají o sedm procent
    13:31Fidelity: Kde hledat příležitosti mimo technologické giganty
    12:07AMISTA investiční společnost, a.s.: TMR Fond SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    12:01Preview Mety: Trh zajímá monetizace AI a síla reklamního byznysu
    11:35Propad hned po IPO. Obavy z neocloudu opět doléhají na trhy  
    11:31AMISTA investiční společnost, a.s.: INFOND investiční fond s prom. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:29AMISTA investiční společnost, a.s.: IFIS investiční fond a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:27AMISTA investiční společnost, a.s.: COMES invest, invest. fond s proměn. zákl. kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:25AMISTA investiční společnost, a.s.: ASOLERO SICAV a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:23AMISTA investiční společnost, a.s.: FOCUS SICAV, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:19AMISTA investiční společnost, a.s.: Maloja Investment SICAV a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:17AMISTA investiční společnost, a.s.: OUTULNY investiční fond s proměnným základním kapitálem, a.s.: Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    11:15AMISTA investiční společnost, a.s.: STING investiční fond s proměnným základním kapitálem, a.s. - Pololetní finanční zpráva od 1. 1. 2026 do 30. 6. 2026
    10:33FX Strategie: Koruna těží z jestřábí ČNB, euro brzdí Francie i drahá ropa  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data