Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Víkendář: Když měnové intervence škodí

    Víkendář: Když měnové intervence škodí

    24.01.2015 10:00
    Autor: Redakce, Patria.cz

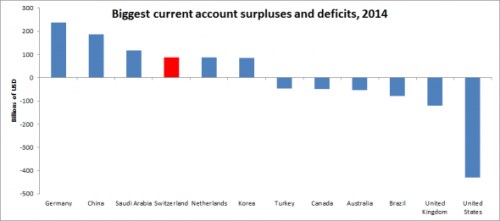
    Bylo jasné, že po změně švýcarské kurzové politiky si budou nejvíce stěžovat tamní exportéři. To však neznamená, že tato změna byla chybou. Minimálně by měla přispět k posunu k nové rovnováze švýcarské ekonomiky. Ta totiž nyní příliš závisí na exportech a domácí spotřeba zase hraje příliš malou roli. Jak ukazuje následující graf, švýcarské přebytky běžného účtu jsou mimořádně vysoké. Jsou čtvrté největší na světě, a to se bavíme o zemi, ve které žije pouze 8 milionů obyvatel. Jde tedy o nejmenší zemi mezi těmi, které jsou v grafu zobrazeny. Bezpochyby se tedy bavíme o něčem naprosto výjimečném.
    vik1

    Zdroj: Eurostat, Světová banka

    Bilance běžného účtu ukazuje, jak moc obyvatelé dané země spoří relativně k tomu, jak hodně utrácejí. Přebytky znamenají, že lidé posílají kapitál do zahraničí, deficity jsou naopak známkou toho, že domácí úspory nestačí na financování domácí spotřeby a investic. Jinak řečeno, země s přebytky běžného účtu exportují svou ekonomickou slabost tam, kde ji mohou absorbovat tak, že zvýší své dluhy. Po nějaký čas to může fungovat, ale vždy jde o nebezpečný jev. Dluhy totiž mají svůj limit, a pokud je překročen, dojde k ohrožení celé ekonomiky.

    Normálně není na přebytcích a deficitech běžných účtů nic špatného. Střadatelé jen směřují své úspory tam, kde je návratnost nejvyšší. Ve světě zaplaveném dluhy ale dochází k tomu, že země s přebytky si uzurpují poptávku odjinud bez toho, aby samy něco obětovaly k zachování globálního růstu. Často k tomu dochází s cílem zachovat zaměstnanost a nástrojem jsou různé kroky, které omezují spotřebu, zavádějí finanční represi a manipulují s kurzem. Švýcarsko až do změny kurzové politiky manipulovalo se svým kurzem. Nastavilo umělý limit, a ten udržovalo pomocí neomezených nákupů eurových aktiv.

    Švýcarská centrální banka vždy popírala, že by sledovala merkantilistickou politiku. Tvrdila, že Švýcarsko je obětí přílivu kapitálu, za kterým stojí panika a obavy z kolapsu společné evropské měny, pádů bank a defaultů. SNB se pouze snažila o zmírnění tlaku, který neměla pod svou kontrolou, a kdyby tento tlak opadl, její snaha by skončila. Takové tvrzení má ale své vady na kráse. Posilování franku sice bylo odrazem krize v eurozóně, Švýcarsko ale mohlo posílení své měny využít k tomu, aby ve své ekonomice dosáhlo nové rovnováhy. Je těžké souhlasit s tím, co tvrdí SNB: „Masivní přebytky jsou dány strukturálními faktory, které nezávisejí na měnovém kurzu.“ Možná se najde segment, kde tomu tak je. Nicméně je těžké uvěřit, že se to týká přebytků ve všech segmentech zboží, služeb a investic.

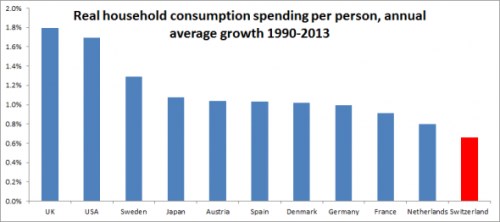
    Švýcarská politika se odráží i na tom, že švýcarské domácnosti čelí nejmenšímu růstu životního standardu mezi vyspělými ekonomikami. Dokládá to následující graf, který porovnává růst reálné spotřeby domácností v letech 1990–2013:
    vik2
    Zdroj: Eurostat, Světová banka

    Silnější frank by představoval ideální řešení. Švýcarský spotřebitel by už nemusel tolik spořit, protože jeho měna by nebyla tak podhodnocená. Většina výdajů by pravděpodobně šla na domácí zboží, importy by ale vzrostly také. Sousední země by se tak těšily růstu poptávky po exportech. Zní to podobně jako návrhy na reformy v Číně, a není to náhoda. Švýcarsko se totiž v mnoha ohledech této zemi podobá.

    Japonské přebytky běžného účtu se nafukovaly a pak klesly. Dokonce i Čína tímto obratem prošla a brzy pravděpodobně zmizí přebytky zemí těžících ropu. Zbývá Německo, Nizozemí a Švýcarsko. Jde o země, které do sebe dál natahují globální poptávku na úkor jiných. Německo a Nizozemí jsou členy eurozóny a mají tak omezený prostor pro manévrování. Ovšem i zde by pomohlo snížení daní a vyšší vládní výdaje (obě země začaly vykazovat přebytky v době, kdy zavedly euro). Švýcarsko má ale nezávislou monetární politiku. Ještě nedávno ji zneužívalo, ale poslední kroky mohou přispět k tomu, aby se dostavila tolik potřebná změna rovnováhy. Švýcarské domácnosti by měly mít radost.

    Autorem je Matthew C. Klein.

    Zdroj: FTAlphaville


    Váš názor
    •  
      24.01.2015 17:23

      Ale sranda to je, to se musi nechat. A co teprve vliv produkce vceliho medu z Moravy na fiskalni politiku menovych intervenci Spanelske narodni rady pro mezinarodni rozvojovy fond s kapitalem bezrizikovych dluhopisu v pripade QE intervenci Svedske bezpecnostni rady.
      Mezernik
      •  
        26.01.2015 12:08

        myslim, ze toto muze mit citelny sekundarni dopad na svitivost svetlusek v prvnich fazich letniho obdobi.
        Azb
    •  
      24.01.2015 13:22

      Svajciarsko a Nemecko sa v mnohom podobaju. Rovnako aj mentalita obyvatelstva v obidvoch krajinach je zhruba rovnaka. Postoj nemeckeho obyvatelstva ku poslednej menovej manipulacii zo strany ECB je vyrazne negativny. Postoj nemeckych politikov je napriek roznym vyjadreniam v mediach otazny. Kancelarka SRN Merkelova, javi tendenciu aspon z casti robit to, co od nej obyvatelstvo ocakava. Jej postoj sa da zhrnut do jednej vety: snazi sa o zachovanie popularity, ktoru u obyvatelstva ma. V poslednej dobe sa Nemcom podarilo dostat ku CD so zoznamom ludi, ktori maju konta vo svajciarskych bankach. Akym sposobom, to je otazne. Clovek vsak musi predpokladat, ze Nemci maju velmi tesny vztah ku najvyssim bankovym kruhom vo Svajciarsku. Preto je celkom mozne, ze zrusenie väzby svajciarskeho franku na euro bol prinajmensom vopred znamy v najvyssom vedeni BuBa. Je celkom mozne, ze obidve banky postupuju v zhode. A preto nevylucujem moznost, ze to bude prave Nemecko, ktore po oznameni vysledkov volieb v Grecku vyhlasi, ze v zaujme ochrany nemeckeho spotrebitela vystupi Nemecko z Eurozony. Ak sa pozrieme na to, co vyvolal podobny krok vo Svajciarsku, javi sa mi strategia ist short na DAX v tomto kontexte celkom rozumna. Podotykam, ze z mojej strany sa jedna iba o uvahu a pravdepodobnost tohto kroku je relativne mala. Ale ako nam dokazala SNB, mozne je vsetko. eurofisher
      eurofisher
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data