Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Krize předchozího typu nehrozí, akciím by se mělo vést nadále dobře

    Krize předchozího typu nehrozí, akciím by se mělo vést nadále dobře

    26.06.2015 11:00
    Autor: Redakce, Patria.cz

    Finanční krize let 2000–2001 a 2008–2009 byly spuštěny prasknutím bublin na trzích s aktivy. Následně vyplulo na povrch, jak vysoké je zadlužení domácností a firem a v roce 2008 se tak později přidala i bankovní krize. Podobný vývoj ale v současné době není pravděpodobný, protože proběhlo oddlužení a nová bankovní regulace chrání banky před dalším kolapsem.

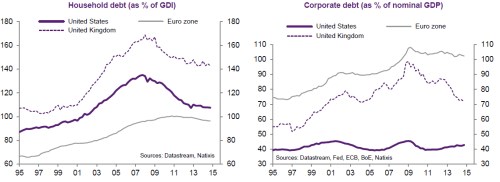
    Míru oddlužení domácností a korporátního sektoru v USA, eurozóně a Velké Británii dokumentují následující dva grafy. Z prvního je patrné, že nejnižší je zadlužení domácností v eurozóně, v současné době se pohybuje pod 100 % hrubých příjmů. Ve Velké Británii leží tento poměr výrazně výš, ve srovnání s předchozími maximy ale došlo ke znatelnému snížení. V tomto smyslu je situace podobná i v USA. Tam je zdaleka nejnižší zadlužení korporátního sektoru (v poměru k nominálnímu HDP). Naopak nejvyšší je zadlužení firem v eurozóně. K prudkému poklesu zadlužení firem došlo ve Velké Británii:

    Krize Evropa 1.png

    Co by tedy mohlo v současném prostředí vyvolat další krizi? V první řadě je znepokojivé to, jaký dopad mají nízké sazby v eurozóně na některé institucionální investory. Některé pojišťovny mají nyní problém s naplněním svých závazků týkajících se garantovaných příjmů. K tomu platí, že pokud zůstanou sazby i nadále velmi nízko, institucionální investoři, kteří se orientují na dluhopisy, budou ztrácet své klienty. Jestliže sazby naopak porostou, utrpí velké kapitálové ztráty. Patrný je také nesoulad mezi mírou likvidity na straně aktiv a pasiv u některých investičních fondů, které ve snaze o vyšší výnosy investovaly do realit, strukturovaných úvěrů a podobných méně likvidních aktiv.

    V současné době se objevuje i řada pesimistických názorů týkajících se dalšího vývoje na akciových trzích. Podle nás je ale výhled v této oblasti naopak optimistický. Klíčový je zde totiž poměr mezi dlouhodobými sazbami a nominálním růstem. A centrální banky se nyní snaží o to, aby sazby zůstaly pod tempem růstu, protože takový stav pomáhá dalšímu oddlužení. Tento stav by ale měl zároveň pomáhat cenám akcií k růstu. Navíc pomáhá i vývoj na trhu práce, protože vyjednávací síla zaměstnanců je i nadále slabá a celkové příjmy jsou tudíž nadále silně vychýleny směrem k ziskům. Těm navíc pomáhá i pokles cen komodit a celkový růst zisků překonává růst nominálního produktu. Takový stav dále nahrává tomu, aby valuace akcií ležely nadstandardně vysoko.

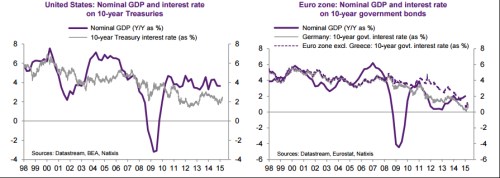
    Vývoj dlouhodobých sazeb a tempa růstu nominálního produktu v USA a eurozóně shrnují další dva grafy. V USA se tempo růstu dostalo nad výši sazeb už v roce 2010 a od té doby pod něj nekleslo. V eurozóně se sazby (mimo Řecko) pohybují dlouhodobě nad tempem růstu, až v roce 2014 došlo k jejich přiblížení. Dlouhodobé výnosy německých dluhopisů se pod tempo růstu nominálního produktu dostaly v roce 2014:
    Krize Evropa 2.png

    Zdroj: Natixis


    Čtěte více:

    Adidas - přehnaná touha po tržním podílu může ohrozit ziskový plán
    25.06.2015 16:36
    Výrobce sportovních potřeb Adidas dnes nastínil na setkání s investory...
    Rozbřesk - Řecká krize dále baví trhy; o víkendu mohou začít jednání o plánu B
    26.06.2015 9:10
    Řecká dohoda opět není na stole a podle kancléřky Merkelové se obě str...
    HoloLens od Microsoft poputují do vesmíru; NASA vezme dva komplety na ISS
    26.06.2015 10:18
    Podle posledních zpráv by NASA měla vzít dvě sady setu HoloLens od Mic...

    Váš názor
    •  
      26.06.2015 11:47

      Vše je ok, teplo se blíží, bude sluníčko na pláži a trhy budou dále připisovat neustálé all time high! Sice Čína dle posledních dnů asi ne, ale to je jen takové škytnutí, což?. Například Deutsche Bank se už nemůže budoucích zisků dočkat http://notquant.com/wp-content/uploads/2015/06/DB-Derivs-in-context_0.jpg To jako fakt?
      KarL
    Aktuální komentáře
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data