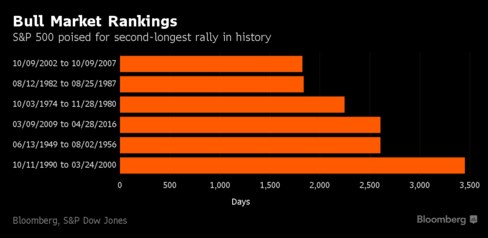
Akciová rally, která začala v lednu roku 2009, nyní trvá více než 2 600 dní. Nepřerušily ji ani desetiprocentní korekce posledních 19 měsíců, které se ovšem nezvrhly ve dvacetiprocentní propad, který znamenal začátek medvědího trhu. V tuto chvíli jsme tak svědky druhé nejdelší rally v historii, kterou pokořil pouze býčí trh mezi lety 1990–2000 (viz první graf).
Poslední dobou se ale na akciovém trhu objevují jasné známky únavy. Dvanáctiměsíční návratnost je negativní a společnosti obchodované v indexu Standard & Poor’s 500 vykazují nejhorší zisky za posledních šest let. Ekonomové také snižují své projekce týkající se tempa růstu, globální ekonomika je v těžké situaci a investoři stahují z akcií velký objem prostředků. Jenže podobným problémům už jsme čelili i v minulosti a sázky na obrat se doposud nevyplatily. Centrální banky a hlavně Fed totiž byly vždy ochotny vrhnout na trh další likviditu pokaždé, když se objevil náznak vážnějších problémů.
Jim Paulsen z Wells Capital Management k vývoji na trhu říká: „Žádná jiná poválečná rally nebyla tak plná chronických a neutuchajících obav. Investoři se neustále připravují na konec světa, ale zároveň se neochotně vracejí zpět na trh.“ Pesimisté tvrdí, že býčí trh je tažen pouze stimulačními kroky ze strany centrálních bank. Poukazují zejména na to, že akcie rostly i přesto, že ekonomice se celkově nevede nijak dobře. Optimisté reagují s tím, že korporátní zisky doposud rychle rostly, protože firmám se dařilo zvyšovat efektivitu a osekat náklady. I kdyby letos zisky nerostly, u indexu S&P 500 by dosáhly 118 dolarů na akcii, zatímco v roce 2009 to bylo 62 dolarů na akcii. V úvahu je také nutno vzít to, že index S&P 500 si po roce 2009 v průměru připsal nezvykle vysokých 18 % ročně, z pohledu dlouhodobější návratnosti si ale stále připisuje zhruba jen 7 %, což je v souladu se standardem, na který jsme byli zvyklí po druhé světové válce.
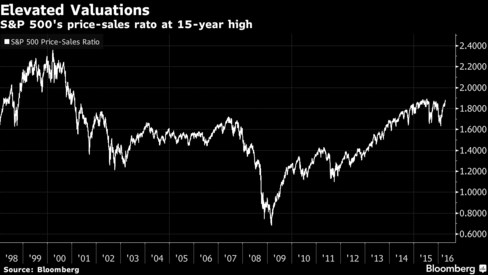
Protiargumenty pesimistů se soustředí na vývoj rozvahy Fedu a na vývoj tržeb korporátního sektoru. Tržby na akcii v indexu S&P 500 letos pravděpodobně dosáhnou 1126 dolarů a jejich růst od roku 2009 tak bude ve srovnání s růstem zisků asi třetinový. To mimo jiné znamená, že poměr ceny a tržeb na akcii se u tohoto indexu nyní pohybuje na hodnotě 1,9, která se blíží patnáctiletým maximům – viz druhý graf:
K nárůstu ziskovosti přispělo jak agresivní snižování nákladů, tak také nízké finanční náklady, na které působila politika Fedu. Dluhová služba firemního sektoru se tak nyní pohybuje na 3,7 % tržeb a to je nejníže od roku 1990. V roce 2007 se tento poměr pohyboval na 7,4 % a pokles na jeho současné úrovně odpovídá 310 miliardám dolarů úspor.
Současný býčí trh je velmi odolný a dokázal se vzpamatovat z velkých korekcí. Američané ale podle dat od Fundstrat Global Advisors snížili od roku 2007 své investice do akcií o 2 biliony dolarů. Takový útěk z pozic nebyl zaznamenán od roku 1956. Ovšem podle Toma Leeho, který je v této společnosti partnerem, taková situace znamená „obrovskou potenciální poptávku po akciích“. K velkému akciovému exodu došlo i v sedmdesátých letech a například BusinessWeek tehdy psal o „smrti akciového trhu“. V devadesátých letech ovšem přišla rally dosahující celkem 400 %. Bill Stone z PNC Wealth Management tvrdí, že „býčí trh obvykle končí kvůli kombinaci vysokých valuací a široce rozšířeného vlastnictví akcií ve společnosti“. Nyní lze diskutovat o tom, zda není naplněna první podmínka, u té druhé je ale odpověď záporná.
Seznam faktorů, které by mohly zastavit další rally, je dlouhý a jde od obav z fiskálního vývoje v USA, přes hrozbu tvrdého přistání v Číně, geopolitické tenze na Blízkém východě, možný Brexit či Grexit a politiku negativních sazeb až k poklesu ziskovosti korporátního sektoru. David Joy z Ameriprise Financial ovšem říká: „Důvodů pro averzi vůči současnému býčímu trhu je celá řada, on ale běží stále dál. Většina zisků už je určitě za námi a bezesporu jsme blíže jeho konci než jeho začátku. Šance na další růst cen tu je, došlo by k němu ale bez růstu zisků.“
Autorem je Lu Wang.
Zdroj: Bloomberg