Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Varovné tržní signály jsou všude kolem. Nevěnujte jim pozornost

    Varovné tržní signály jsou všude kolem. Nevěnujte jim pozornost

    25.10.2016 11:30
    Autor: Redakce, Patria.cz

    Potenciálních rizik je v současné době víc než dost: Americké prezidentské volby, kupící se problémy Deutsche Bank či třeba exit centrálních bank z jejich uvolněné monetární politiky. Dříve spolehlivé indikátory rizika ale už svou váhu ztrácejí. Výnosová křivka kdysi sloužila jako velmi dobrý indikátor blížící se recese, ovšem nyní se jí už tak moc důvěřovat nedá. Stejné je to se spready na swapových trzích. Dokonce i známý VIX index, který je obecně považován za hlavní měřítko rizika, může být poměrně zavádějící.

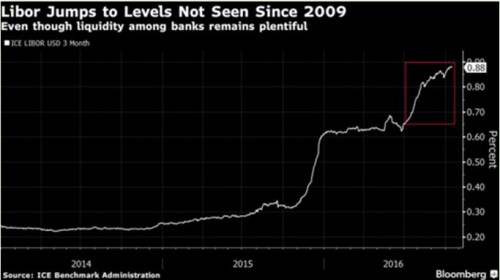
    Centrální banky po celém světě pumpují do ekonomiky miliardy dolarů a k tomu je implementována řada regulačních kroků, které by měly bránit opakování kolapsu roku 2008. Podle některých stratégů tak sice nyní řada indikátorů svítí červeně, jde ale o mylné signály. Podívejme se například na londýnskou mezibankovní sazbu LIBOR. Jak ukazuje první graf, tato sazba od konce roku 2015 prudce roste a dokonce se dostala na úrovně, které nebyly zaznamenány od roku 2009. Děje se tak navzdory tomu, že likvidity je na mezibankovním trhu dost. Růst sazby LIBOR není tedy ani tak odrazem nedostatku likvidity, ale reflektuje strukturální změny na trhu včetně nové regulace peněžního trhu.
    prekl_1


    Před několika týdny zase banka Goldman Sachs poukázala na to, že takzvaný TED spread (rozdíl mezi sazbou LIBOR a výnosy amerických vládních dluhopisů s podobnou dobou platnosti) ztratil svůj predikční potenciál. Dříve sice dobře signalizoval finanční problémy, ale banka tvrdí, že tuto schopnost již ztratil a dokonce jej už přestala používat ve svém agregátním indexu finančních podmínek.

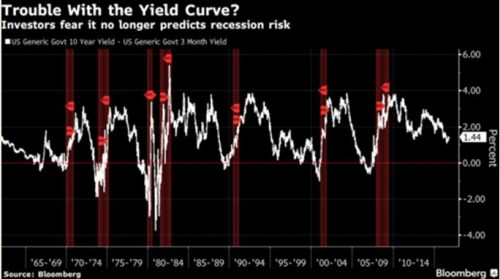
    Analytici stejně tak ztrácejí důvěru v informační hodnotu sklonu výnosové křivky. Její sklon je dán rozdílem mezi výnosy dlouhodobých a krátkodobých obligací. Ty první se obvykle nacházejí výš než ty druhé, pokud se ovšem tento poměr začne otáčet, jde obvykle o známku ekonomických problémů. Tento signál fungoval během posledních sedmi recesí pokaždé. Zatím sice nedošlo k úplnému převrácení výnosové křivky, ale již nastalo její výrazné zploštění. Někteří stratégové však tvrdí, že došlo k odtržení finančních trhů a reálné ekonomiky a na výnosovou křivku je nyní třeba hledět hlavně z perspektivy uvolněné monetární politiky. Vývoj sklonu výnosové křivky od roku 1965 (rozdíl mezi výnosy desetiletých a jednoletých vládních dluhopisů) zobrazuje druhý graf:
    prekl_2

    Investoři se na stará pravidla nemohou spoléhat ani na akciovém trhu. Roky nekonvenční monetární politiky zaplavily trhy likviditou a vnesly na ně nový řád. Přispívá k tomu i růst popularity pasivního investování. Příkladem může být chování indexu VIX, jehož volatilita může být zvýšena rostoucí oblibou fondů, které investují do VIX futures. Tyto investice totiž zvyšují fluktuace indexu, protože ETF musí rebalancovat svá portfolia v souladu s tím, jaký je právě vývoj na trhu.

    Autorem je Luke Kawa.

    Zdroj: Bloomberg


    Čtěte více:

    Jak Fed dělá z dobrých zpráv špatné
    20.10.2016 13:17
    Díky technologickému pokroku je možná levnější těžba ropy a zemního p...
    Rýsuje se nové bitevní pole v telekomunikacích?
    20.10.2016 14:00
    Desítky let pracovaly telekomunikační firmy na stále rychlejších sítíc...
    Shiller: Od příjmové nerovnosti ke konfliktům a válkám
    24.10.2016 16:00
    Vedoucí politici se jen málokdy nazvou nacionalisty, ale jejich postoj...
    Akcie mohou být předražené, medvědí trh to ale nespustí
    21.10.2016 14:00
    Deník WSJ před několika dny zveřejnil článek, ve kterém se Justin Laha...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data