Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Základní scénář je nyní silné euro

    Natixis: Základní scénář je nyní silné euro

    17.09.2020 10:43
    Autor: Redakce, Patria.cz

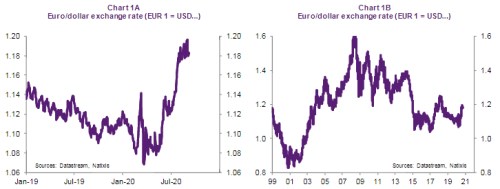
    Mohl by dolar přijít s dalším znatelným oslabováním k euru? Tuto otázku si klade francouzská investiční banka Natixis a domnívá se, že určitou odpověď může nabídnout vývoj v letech 2002–2008. I tehdy totiž došlo ke značnému oslabení kurzu americké měny. Co se konkrétně v tomto období dělo?

    Natixis nejdříve vyjmenovává všechny hlavní důvody, které by mohly vést ke slabému dolaru. Mezi ně patří vysoké obchodní deficity spojené s akumulací vnějšího zadlužení. Podobný výsledek by mohl mít slabší příliv kapitálu do USA daný nízkými sazbami v americké ekonomice. S tím by souvisel naopak vysoký příliv kapitálu do rozvíjejících se ekonomik.

    Sílu eura by naopak mohla podporovat „vysoká koheze“ eurozóny a to, že by bylo eliminováno riziko zemí na periferii této měnové unie. A v neposlední řadě může slábnutí dolaru napomáhat to, že tato měna obvykle slouží jako bezpečný přístav vyhledávaný v období vysoké averze k riziku. Pokud by tak byla tato averze naopak nízká, atraktivitu americké měny by to snižovalo.

    První z následujících dvou grafů ukazuje vývoj kurzu dolaru k euru od počátku roku 2019, druhý od roku 1999. Tedy včetně období 2002–2008, kdy dolar k evropské měně výrazně oslabil:
    euro natixis devizy

    Natixis poukazuje na to, že během zmíněného období Spojené státy skutečně vykazovaly vysoké vnější deficity, snížení objemu kapitálu směřujícího do této země ale nastalo až v roce 2007. Od roku 2003 ale byl zřejmý vyšší příliv kapitálu do rozvíjejících se zemí. A Natixis tvrdí, že mezi lety 2002–2008 se nikdo nezajímal o rizika spojená s eurozónou, což bylo patrné i z toho, jak nízké byly rizikové spready mezi výnosy vládních obligací zemí na periferii na straně jedné a Německa na straně druhé. I celková averze k riziku byla v letech 2002–2008 podle banky nízko a tento faktor tak také nahrával euru a působil v neprospěch dolaru.

    Jak to vypadá se zmíněnými faktory nyní? Spojené státy opět dosahují vysokých vnějších deficitů. Sazby tu leží nízko, peněžní nabídka výrazně vzrostla. U dluhopisů nastal odliv kapitálu z USA, ale u jiných investičních aktiv ne. Kapitál také proudí do rozvíjejících se zemí a důvěra v euro je relativně vysoká díky společné dohodě o podpoře evropské ekonomiky. Natixis tak míní, že základním scénářem je i nyní silné euro a slabý dolar.

    Zdroj: Natixis


    Čtěte více:

    Óda na euro?
    27.07.2020 17:04
    Správci aktiv ještě nikdy nevnímali euro tak optimisticky jako nyní. ...
    Summary: Banky eurozóny bez dividend do konce roku
    28.07.2020 17:16
    EVROPA: Bankovní sektor Evropská centrální banka oficiálně požádala ba...
    Rozbřesk: Sílící euro leží ECB v žaludku…
    03.09.2020 9:13
    Silné euro začíná ležet řadě členů ECB v “žaludku”. Podle informací de...
    Euro proti dolaru nad 1,1900. ECB jeho kurz nevadí
    10.09.2020 16:47
    Zasedání ECB odhalilo celkem překvapivý postoj banky. Na trhy mělo nej...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data