Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Artus: Japonský scénář v Evropě nepřijde, střadatelé budou odmítat záporné výnosy

    Artus: Japonský scénář v Evropě nepřijde, střadatelé budou odmítat záporné výnosy

    16.11.2020 6:26
    Autor: Redakce, Patria.cz

    Ve Francii a celé eurozóně je pravděpodobné, že dlouhodobé reálné sazby zůstanou ještě dlouho negativní. Tvrdí to hlavní ekonom francouzské investiční banky Patrick Artus a příčina podle něj bude dvojí. Na jedné straně totiž bude ECB udržovat sazby i nadále nízko, protože se bude snažit ulehčit dluhovou službu dlužníkům. Navíc ji k této politice bude tlačit uvolněná monetární politika v USA a snaha o stlačení rizikových spreadů na periferii měnové unie. Na straně druhé Artus čeká, že dojde k určitému zvednutí inflace, a to díky ekonomickému oživení, růstu cen komodit a snaze firemního sektoru o zvýšení ziskovosti. Jak mohou v takové situaci reagovat střadatelé?

    Artus v následujícím grafu ukazuje historický vývoj reálných sazeb ve Francii a eurozóně. Jak bylo uvedeno, ekonom čeká, že reálné sazby se budou kvůli popsaným faktorům pohybovat „hluboko v záporu“. 
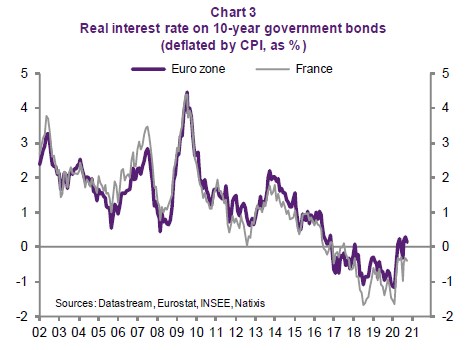
    dluhopis výnosy

    Artus následně poukazuje na situaci v Japonsku, kde se nominální sazby pohybují u nuly, ale ve společnosti i přesto panuje velká ochota držet vládní obligace a cenné papíry s takovými výnosy. Mohla by podobná situace nastat v Evropě? Podle ekonoma ne, protože eurozóna a Japonsko se významně liší v míře očekávané inflace. Zatímco v Japonsku se i reálné sazby pohybují u nuly, v eurozóně by tomu tak být nemělo. Takže je skutečně relevantní se ptát, kam by se střadatelé v Evropě měli otočit.

    Podle ekonoma existuje několik alternativ, první z nich jsou riziková aktiva jako akcie či korporátní obligace. Nebo k nelikvidním aktivům, kterými jsou třeba nemovitosti. K tomu Artus zmiňuje, že společnost by mohla po vládách stále více požadovat, aby vydávaly dluhopisy, jejichž výnos je provázán s výší inflace. „Každopádně se dá očekávat, že lidé budou stahovat své úspory z velmi nízce úročených nástrojů, jako jsou vklady v bankách či vládní obligace,“ míní ekonom.

    Artus tedy uzavírá svou úvahu s tím, že japonský scénář se v Evropě nenaplní, pokud tu na rozdíl od Japonska klesnou sazby hluboko do záporu. V Japonsku totiž není zase tak nevýhodné držet vládní obligace a podobné spořící nástroje, protože reálné sazby se podobně jako nominální pohybují u nuly. V Evropě by ale střadatelé mohli tyto nástroje stále více odmítat kvůli vyšší inflaci a následně záporným reálným výnosům. 

    Zdroj: Natixis


    Čtěte více:

    Jak dlouho ještě budou sazby u nuly? Dříve stály i za kolonialismem
    11.11.2020 12:50
    Po finanční krizi jsem se domníval, že sazby zase půjdou nahoru, ale ...
    Damodaran: Jaké akcie investoři nejvíce oceňují
    10.11.2020 15:54
    Rychlé oživení na akciových trzích vedlo některé investory k přesvědče...
    Firma nestíhá, ale akcie stále ztrácí
    10.11.2020 17:54
    Scott Wine stojí v čele společnosti Polaris, která má nyní, pokud se t...
    Průzkum: Téměř 80 procent Američanů uznává Bidena vítězem voleb
    11.11.2020 8:35
    Téměř 80 procent Američanů, včetně více než poloviny příznivců republi...
    Alibaba: Loňský rekord na Singles Day padl, na akcie ale vrhá stín regulace
    11.11.2020 11:27
    Po skončení prodeje na Den nezadaných, takzvaný Singles Day, tržby nej...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    06.11.2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  
    15:42Rozpolcená ČNB zvyšuje úrokové sazby
    14:42Česká národní banka znovu utáhla měnovou politiku. Sazby jsou nejvýše od začátku roku 2025

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    14:30USA - Míra nezaměstnanosti, s.a.
    14:30USA - Průměrná hodinová mzda, m/m
    14:30USA - Změna počtu prac. míst
    16:00USA - Index spotř. důvěry Mich. university