Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nevšední reakce amerických trhů na čínský úvěrový impuls

    Nevšední reakce amerických trhů na čínský úvěrový impuls

    14.06.2021 17:15

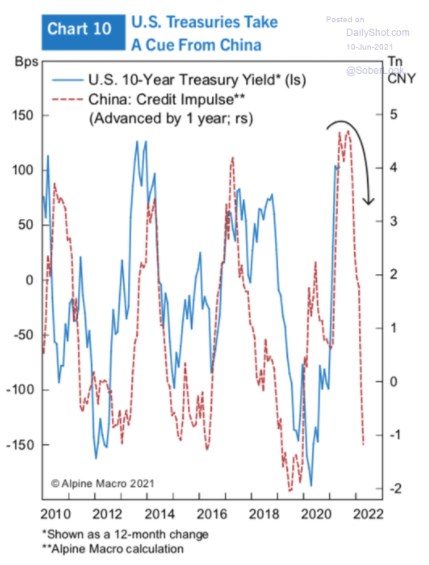
    Alpine Macro přichází s jedním neobvyklým čínsko–americkým grafem. Ukazuje vývoj čínského úvěrového impulsu (posunutého jeden rok dopředu) a pohyb výnosů amerických vládních obligací. Tedy výnosů, kolem kterých se nyní točí řada příběhu, od inflačních až po akciové. Co říká, neřkuli predikuje?

    1. Čínský cyklus a americké obligace – data: Jak vidíme níže, korelace v grafu nějaká je - zdá se, že pokud v Číně probíhá úvěrová expanze, výnosy amerických obligací mají v následujícím roce tendenci k růstu. Pokud jde naopak Čína cestou úvěrové kontrakce, americké výnosy mají následně tendenci k poklesu. Čína brzdí i nyní a samo o sobě by to podle obrázku naznačovalo, že americké výnosy půjdou dolů, a ne nahoru – v rozporu k současnosti zřejmě dominantnímu konsenzu, který hovoří o více, či méně rostoucích výnosech US obligací (viz níže).
    01
    Zdroj: Twitter

    2 . Cyklus a výnosy – mechanismus: Nemám přístup k celé analýze od Alpine Macro, ve které asi bude popsán nějaký mechanismus, který by za oním chováním křivek v grafu měl stát. Ale třeba přijdeme na něco smysluplného sami. Minulý týden jsem tu psal o tom, zda má na americké dluhopisy dopad spíše to, co Fed zrovna nakupuje, či to, co již nakoupil (tok, či zásoba dluhopisů v rozvaze Fedu). Pak jsem poukazoval na to, že (tak, jak to vidím já) výnosy obligací nereagují ani tak na samotné nákupy/zásobu dluhopisů, ale na to, co se děje s ekonomikou. A to je rámec, kterým bych hleděl i na dnes uvedený graf. Tedy:

    Obrázek zjednodušeně říká, že když existuje tendence k uvolnění čínských, a do nemalé míry tudíž i globálních, finančních podmínek, výnosy obligací na významném globálním trhu jdou nahoru. Pokud bychom to vysvětlovali „přes likviditu“, šlo by o překvapivý jev – více likvidity by mělo táhnout ceny obligací nahoru a výnosy dolů. Pokud to vysvětlujeme „přes ekonomiku“ s tím, že uvolnění finančních podmínek stimuluje ekonomickou aktivitu, vede uvolnění finančních podmínek k vyššímu růstu nominálního produktu a inflace, a tudíž následně k poklesu zájmu o dluhopisy, poklesu jejich cen a k růstu jejich výnosů. Tedy to, co vidíme v grafu.

    Jak jsem psal před časem, známkou efektivity QE nejsou z mého pohledu klesající výnosy obligací, ale naopak výnosy rostoucí, které odráží to, že QE zlepšilo ekonomický výhled (s určitým paradoxem v otázce, jak to tedy vlastně dokázalo, když výnosy rostou). Výše uvedený graf může hovořit stejnou řečí, jako tato teze.

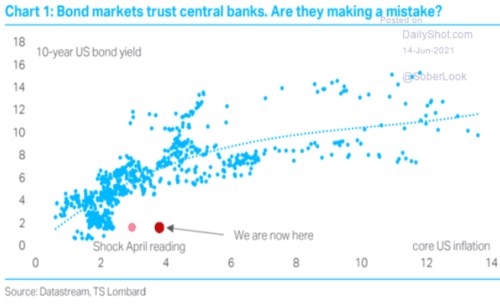
    3. Co bude dál: I kdyby se čtenář s mým návrhem interpretace neztotožnil a měl nějakou alternativní, tak tu stejně může být možná podstatná informace: Hodně se nyní spekuluje o tom, kam až porostou výnosy amerických obligací kvůli americkému ekonomickému boomu a vyšší inflaci. Určité překvapení pak přichází ve chvíli, kdy přijdou vysoká inflační čísla, ale trh se chová nevšedně umírněně – viz následující graf (aktuální inflace vs. výnosy):
    02
    Zdroj: Twitter

    TS Lombard se v komentáři ke grafu ptá, zda trhy nedělají chybu v tom, že důvěřují centrálním bankám. To množné číslo u bank je v souvislosti s prvním grafem možná hodně namístě. Nešlo by totiž jen o tolikrát zmiňovanou důvěru v to, co říká Fed - inflace bude jen přechodná. Ale i v důvěru v to, co fakticky dělá čínská PBoC, respektive čínská vláda jako celek. A kam se hýbe čínský úvěrový cyklus, co udělá s globální ekonomikou, komoditami, inflací a tak dále.


    Čtěte více:

    Vrchol růstu a Strýček Sam aneb komu se bude dařit a kde hledat černé koně očima analytiků Patrie
    24.05.2021 10:34
    Fed čelí dilematu mezi vývojem inflace a situací na trhu práce. Vodítk...
    Trendový býk a cyklické sazby
    24.05.2021 15:06
    Podle některých měřítek se již pár let pohybujeme v dlouhodobém býčím ...
    Je inflace investiční horor, anebo příběh s happy endem?
    26.05.2021 13:09
    Je nečekaný nárůst amerických spotřebitelských a výrobních cen investi...
    Zajímavý ekonomický úkaz, který nejdříve nedává smysl
    31.05.2021 17:32
    Po velké finanční krizi se rozvaha Fedu začala stabilizovat (přestala ...
    Co se stane s dluhopisy a akciemi, až Fed přestane nakupovat
    08.06.2021 18:25
    Velkou část diskusí a hovorů na kanálech jako je CNBC, či Bloomberg Fi...

    Váš názor
    •  
      14.06.2021 23:22

      Je otázka, zda korelace v grafu existovala i v minulosti před rokem 2010? Pokud ne, pak je třeba hledat příčinu buď v zásazích do ekonomiky po hypoteční krizi nebo je korelace od roku 2010 jen náhoda.
      Jan47
    Aktuální komentáře
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data