Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Německo hromadí aktiva, Francie dluhy. Tak proč jsou výnosy tam, kde jsou?

    Natixis: Německo hromadí aktiva, Francie dluhy. Tak proč jsou výnosy tam, kde jsou?

    09.08.2021 12:50
    Autor: Redakce, Patria.cz

    Ekonomové francouzské investiční banky Natixis si všímají toho, že mezi francouzským a německým hospodářstvím existuje řada rozdílů, povětšinou vyznívajících v neprospěch Francie. To by podle Natixisu mělo vést k rozšiřování rozdílu mezi výnosy vládních dluhopisů obou zemí. K tomu ovšem nedochází a Natixis se zamýšlí nad důvody.

    Jaké jsou ony ekonomické rozdíly mezi Německem a Francií? V první řadě je ve Francii znatelně vyšší míra vládního zadlužení. Veřejné dluhy se tu totiž blíží 120 % HDP, zatímco v Německu mírně převyšují 70 % HDP. K tomu má Francie znatelně vyšší strukturální rozpočtové deficity – podle Natixisu se pohybují kolem 5,5 % HDP, zatímco v případě Německa kolem 2,5 % HDP. Z hlediska fiskální solvence je na tom teď Francie znatelně hůř.

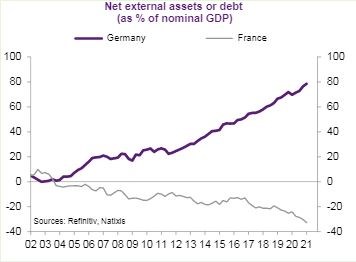
    Německo dosahuje přebytků v zahraničním obchodě, zatímco Francie deficitů. Německo hromadí zahraniční aktiva, Francie naopak dluhy – viz následující graf, který ukazuje rozšiřující se nůžky mezi pozicemi těchto dvou zemí na rovině zahraničních aktiv a dluhů:
    Francie Německo hospodářství

    K tomu je na tom podle Natixisu německé hospodářství lépe ze strukturálního hlediska. Má na to poukazovat lepší vzdělanost pracovní síly, vyšší podíl průmyslu na celkové ekonomické aktivitě či vyšší míra zaměstnanosti, což vše dohromady zlepšuje dlouhodobější výhled německé ekonomiky. A ve výsledku by se měly popsané faktory projevit rozšiřováním výnosů německých a francouzských vládních obligací.

    Jak ale ukazuje další obrázek, k tomu nedochází:

    Francie Německo vzdělanosti rozdíly

    Co může být důvodem? Podle Natixisu se investoři mohou domnívat, že pozice Francie je sice ve srovnání s Německem horší, ale stále dost silná na to, aby nebylo důvodů pro obavy a rozšiřování rizikových spreadů. Natixis k tomu dodává, že podle jeho kalkulací by dlouhodobou fiskální solvenci v případě Francie zajistil primární rozpočtový deficit pohybující se kolem 3 % HDP. Nyní ale dosahuje téměř 7 % HDP. Nicméně je možné, že investoři věří, že Francie tyto deficity sníží na udržitelnou úroveň, což ale „nebude lehké“.

    K tomu ekonomové banky poukazují na silnou mezinárodní poptávku po dluhopisech zemí jádra eurozóny. Francie je stále považována za toto jádro, a to udržuje poptávku po jejích obligacích. Navíc mohou podle Natixisu investoři věřit, že „ECB by nedopustila dluhovou krizi ve Francii a pokračovala by s nákupem vládních obligací tak, aby k ní nedošlo.“

    Důvody pro absenci rozšiřujícího se rizikového spreadu tak mohou spočívat ve víře v lepší budoucí fiskální situaci ve Francii či v tom, že se „investoři bez francouzských dluhopisů neobejdou“. K tomu Natixis zmiňuje efekt sebenaplňujícího se proroctví – dokud budou investoři věřit, že nehrozí problémy se solvencí, pravděpodobnost těchto problémů je touto vírou snižována, protože nedochází k růstu rizikových spreadů.

    Zdroj: Natixis


    Čtěte více:

    Uklidnění v Číně zlepšuje náladu i v Evropě. Fed směr neukázal
    29.07.2021 11:30
    Zasedání americké centrální banky se obešlo bez překvapení. Nastavení ...
    Evropa se snaží korigovat úvodní ztráty. Závěr týdne kazí Amazon, ustal i růst v Číně
    30.07.2021 10:46
    Výsledky velkých technologických firem jsou v této sezóně smíšené. Trh...
    Americké akcie, čínská karta
    30.07.2021 17:25
    Před časem jsem poukazoval na zajímavou korelaci mezi čínským úvěrovým...
    Co přijde po skvělých výsledcích? Obavy drží akcie níž, stoupá zájem o dluhopisy
    30.07.2021 17:02
    Závěr týdne stále negativně ovlivňují výhledy některých z velkých tech...

    Váš názor
    •  
      09.08.2021 13:31

      nebo spíše ve víru, že centrální bankéři již nikdy neopustí QE, tak potom ty nové prachy se musí někde projevit, tak se budou kupovat státní dluhopisy a bude to pokračovat dluhopisy zombie firem dokud se to nesesype....
      abc1
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m