Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Začne nový akciový cyklus na rozvíjejících se a vyspělých trzích?

    Začne nový akciový cyklus na rozvíjejících se a vyspělých trzích?

    27.04.2022 17:31

    Podobně jako se opakovaně spekuluje o tom, že evropské akcie konečně začnou předhánět své americké protějšky, uvažuje se o rozdílech v návratnosti mezi vyspělými trhy na straně jedné a trhy rozvíjejícími se na straně druhé. Jsme v tuto chvíli na této rovině na konci jednoho velkého cyklu?

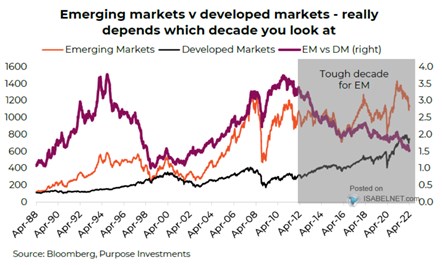
    Následující graf ukazuje návratnost akcií na rozvíjejících se trzích (EM), na vyspělých trzích (DM) a fialovou křivkou relativní návratnost obou skupin aktiv. Tu nyní dejme stranou a podívejme se na charakteristiku dvou křivek předchozích. Jasné jsou hned dvě věci: Za prvé, EM si i přes trable posledních více než deseti let za posledních více než třicet let připisují mnohem vyšší zisky než DM. Zároveň jsou ale také mnohem volatilnější, jejich vzestupy a pády prudší.

    V tomto ohledu se tedy potvrzuje jedna ze základních učebnicových pouček financí a investování – vyšší návratnost jde ruku v ruce s vyšším rizikem, a naopak. Neříkám tím, že učebnicové poučky jsou vždy ku pomoci a relevantní, ale zde se svět chová podle běžně přijímaného modelu.
    02
    Zdroj: Twitter

    Fialová křivka ukazuje dva jasně zřetelné cykly v relativní návratnosti EM a DM. První vrcholil v polovině devadesátých let, pak šly EM relativně dolů, na čemž se podepsalo jednak nafukování technologické bubliny na DM. Ale samotné EM šly trendově dolů. Obrat cyklu nahoru přišel s novým tisíciletím a končil krátce po finanční krizi. Tady se cca kryje s komoditním cyklem a příčina je podle mého stejná – toto období lze totiž nazvat dobou čínskou.

    Dosažení vrcholu a konec doby čínské je pak dán zase zejména tím, že Čína začala narážet na limity svého dosavadního růstového modelu a blížila se tomu, co se nazývá pastí středních příjmů. Čína má na EM dominantní pozici tržně i ekonomicky a tato aktiva od té doby volatilně stagnovala, zatímco zejména americké trhy po finanční krizi mířily téměř soustavně (ve srovnání s EM) nahoru. Bývá to často připisováno zejména monetární politice. Ale jak tu občas připomínám, zisky obchodovaných firem v té době byly hlavním tahounem růstu cen akcií, valuace (které mohou, ale nemusí být ovlivněny monetární stimulací) hrály až druhé housle.

    Na DM má stále dominantní pozici trh americký, na EM je to trh čínský a další vývoj tak bude i nadále dán zejména tím, jak si absolutně i relativně povedou tyto dva trhy. O americkém trhu tu píšu velmi často, tak jen krátký sumář pro Čínu: Stále ani zdaleka nedospěla do konce přechodu na nový „měkký“ ekonomický model. Ke starému se obrací zejména ve chvíli, kdy potřebuje zastimulovat, což dál zvyšuje dluhy a nerovnováhy v některých sektorech ekonomiky. Což neznamená, že by si tamní akciový trh musel vést zle, ale minimálně to vypadá na pokračování relativně vysoké volatility.

    Za poznámku na úplný závěr asi stojí, že americký a čínský trh jsou nyní protiklady, co se týče valuací. Americké akcie se totiž i přes znatelnou korekci obchodují s poměrně vysokým PE. To se podle dat Yardeni Research nyní konkrétně pohybuje něco nad 18, což je výrazně méně než hodnoty nad 20, kde se pohybovalo ještě relativně nedávno. Stále jsme ale znatelně nad nějakým průměrem posledních deseti, či dvaceti let. Pohled na čínské PE ukazuje, že valuace se tu sice nepohybují na úplných minimech posledního desetiletí, ale nachází se znatelně pod průměrem.


    Čtěte více:

    Komoditní a akciové cykly posledních 100 let
    04.04.2022 17:45
    Před časem jsem tu psal, že zatímco investice do akcií jsou investicem...
    Technologicko finanční cykly a nejoblíbenější investiční pozice současnosti
    19.04.2022 17:49
    Z hlediska cyklu se akcie obvykle dělí na defenzivní a cyklické. Tedy ...
    Čtvrtá fáze akciového cyklu?
    21.04.2022 17:56
    Poslední roky přinesly v podstatě ukázkový akciový cyklus daný chování...
    Nezvyklé chování dolaru a komodit a mimořádně negativní akciový sentiment
    25.04.2022 15:40
    Poslední doba přinesla v řadě doposud vzorně se chovajících grafů výra...
    Sazby ještě na svůj vrchol čekají, zisky už jsou možná za ním
    26.04.2022 17:47
    Během posledních pár týdnů jsme se tu věnovali tomu, jak se obvykle ch...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m