Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Technologicko finanční cykly a nejoblíbenější investiční pozice současnosti

    Technologicko finanční cykly a nejoblíbenější investiční pozice současnosti

    19.04.2022 17:49

    Z hlediska cyklu se akcie obvykle dělí na defenzivní a cyklické. Tedy ty, které na cyklus tak citlivé nejsou a jejich citlivý protipól. Zejména poslední roky se ale taky v souvislosti s cyklem hovoří o jiném rozdělení. Na něj se dnes podíváme spolu s tím, jaké jsou nyní nejpopulárnější investiční pozice.

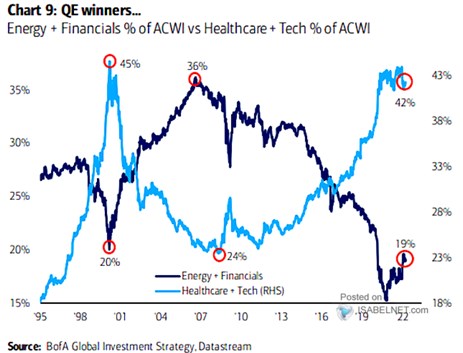
    1 . Technologicko finanční cykly – historie: Graf od BofA je nazván „vítězové QE“. Mají jimi být technologie a sektor zdravotní péče, jako jejich protipól je v grafu vyobrazena energetika a sektor finanční (jde o podíly uvedených sektorů na kapitalizaci světových trhů):
    Technologicko finanční cykly a nejoblíběnější investiční pozice současnosti
    Zdroj: Twitter

    Nosným tématem grafu je očividně QE/sazby, ale míchá se tu témat více. U energetiky jsou, dovolím si napsat, sazby podružné. Cyklicky se energetických akcií promítají ceny ropy, ale již řadu let tu hraje zřejmě dominantní roli strukturální posun ve světové ekonomice a společnosti – snaha o odklon od fosilních paliv. Tento příběh se přitom v poslední době dočkal významného zvratu. Nejdříve kvůli tomu, že předchozí období přineslo podinvestování těžebních a výrobních kapacit a pak kvůli vývoji na východě Evropy.

    Podobně jako v energetice nehrají podle mne sazby a monetární politika žádnou výraznou roli u zdravotní péče. Jde o sektor, kterému se nevěnuji, ale je zřejmé, že dlouhodobě jej mimo jiné výrazně ovlivňují změny v regulaci a vládní politice.

    2 . Technologicko finanční cykly – fundament: Zbývají nám dva skutečné „sazbové“ protipóly, kterými jsou technologie a finanční sektor. Proč? Jak již bylo mnohokrát napsáno a řečeno, technologické společnosti jsou často růstové – pomyslné těžiště jejich toku hotovosti je posunuto hodně do budoucnosti. Pokud jej tedy diskontujeme na současnou hodnotu, pohyb sazeb (požadované návratnosti) mění tuto hodnotu více, než u akcií s těžištěm více posunutým do současnosti.

    To je čistě matematická/valuační záležitost. A chování technologických akcií by někdy až budilo dojem, že investoři nedělají nic jiného, než sedí na excelem a diskontují aktuálními sazbami. K tomu se u technologií hovoří o tom, že „nabízí růst“ a proto jsou atraktivnější v době ekonomického útlumu (tj. i nižších sazeb) a naopak. Jak jsem tu ale před časem demonstroval, fundamentálně má tento pohled docela vážné trhliny.

    Proti technologiím pak v sazbovém slova smyslu stojí finanční sektor, protože jemu růst sazeb v principu prospívá. Kvůli tomu, že zvyšuje jeho úrokové marže a ziskovost. V grafu se obě křivky chovají značně inverzním způsobem a celkově tak můžeme hovoři o technologicko finančních cyklech. Jednou z výjimek z modelového chování je současná relativně malá ochota technologií oslabovat ve srovnání s tím, jak moc si přidává druhá skupina akcií – viz graf.

    3 . Nejpopulárnější pozice: O dalším vývoji bychom pak u výše uvedeného hovořili zejména ve vztahu k vývoji sazeb. Což je makrotéma úzce související i s tím, jak velký útlum ekonomiky se (ne)dostaví. Tomu se tu věnuji průběžně, nyní už jen přidám druhý graf, který ukazuje aktuální výsledky průzkumu BofA, zde týkající se neoblíbenějších pozic:
    Technologicko finanční cykly a nejoblíběnější investiční pozice současnosti
    Zdroj: Twitter

    Nejpopulárnější jsou stále komodity a ropa (volně tedy i energetika), na třetím místě nacházíme americké technologie se stále dost vysokou oblibou. Na předposledním místě banky, které minulý měsíc do žebříčku ani nevstoupily. Takový dost smíšený obrázek. Ale pozice technologií a bank by šlo interpretovat i tak, že akcie v moc velký růst sazeb nevěří.


    Čtěte více:

    Energetické a technologické cykly posledních 100 let
    05.04.2022 18:01
    Po řadu let byly energetické (ropa a plyn) společnosti jakýmsi protipó...
    Co předvedou zisky obchodovaných firem a jak tomu odpovídají valuace
    06.04.2022 17:43
    Jak se rýmují současné valuace amerických akcií s inflací a výnosy na...
    Goldman Sachs predikuje jednu hodně neobvyklou věc...
    07.04.2022 17:46
    Výnosová křivka u amerických vládních dluhopisů je na hraně inverze – ...
    Investiční strategie, taktika a dlouhodobá návratnost akciového trhu
    08.04.2022 17:40
    Když tak někdy poslouchám různé investiční stratégy, říkám si, že jde ...
    Co o akciích říká možná nejdůležitější číslo na trhu (a není to PE)?
    11.04.2022 17:42
    Pokud kupujeme pečivo a porovnáváme jeho ceny, smysl má dívat se na ce...
    Chování akciového trhu před recesí a německá škola 2.0
    12.04.2022 18:09
    O německou historickou školu v ekonomii asi zavadí jen nadšenci. Stála...
    Písek, skály a srovnání Polarisu s Fordem a Ferrari
    13.04.2022 18:16
    V americkém Utahu mají hodně skal a písku a na nich tam rádi dovádí ři...
    Atraktivita akcií ve srovnání s dluhopisy a marže obchodovaných firem na nevídaných hodnotách
    14.04.2022 16:54
    Před pár dny jsem tu poukazoval na jednu podstatnou věc: Pohled na val...
    „Inflace“ na kapitálových trzích a porovnávání hrušek s jablky
    15.04.2022 17:11
    „Inflace“ na akciovém trhu v posledních desetiletích výrazně převýšila...
    Monetární politika míří ke znatelnému utažení, ale firmy hlásí rekordní plány na odkupy
    18.04.2022 16:15
    Po finanční krizi se objevila jedna studie, které odhadovala, jak velk...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    29.10.2026
    15:54ECB ponechala sazby beze změny, Lagardeová oznámila předčasný odchod
    15:35Výsledky Microsoftu: AI konečně vydělává, Azure roste o 48 % a miliardový účet se nově přesouvá i na věřitele  
    14:44Komplikace pro Dukovany: KHNP ukončila jednání o smlouvě na stavební práce bez dohody
    13:40Poptávka po lécích na hubnutí zůstává silná, a tak Eli Lilly zvyšuje celoroční výhled
    13:15Lagardeová v únoru předčasně odstoupí z funkce šéfky ECB
    12:18Výsledky Alphabetu: Cloud září, ale účet za umělou inteligenci začíná děsit i ty největší optimisty  
    11:31Výsledky Alphabetu táhnou dolů americké indexy, Evropě však v růstu nepřekáží  
    10:55Vysoká očekávání ServiceNow nenaplnila. Akcie padají až o 18 procent
    9:16Komerční banka překonala odhady. Lepší zisk ale stojí hlavně na nákladech a rezervách  
    8:55Zisk Volkswagenu za tři čtvrtletí klesl o 98,7 procenta
    8:50Rozbřesk: Říjnová pauza, prosincové zvýšení. ECB sleduje i francouzský dluh
    8:48Po výsledcích KB přichází na řadu Erste. Investoři řeší i Fed, ECB a Big Tech  
    8:10Komerční banka dál roste v úvěrech i počtu klientů. Nižší marže ale brzdí ziskovost
    7:11Komerční banka, a.s.: Hospodářské výsledky 3Q 2026
    28.10.2026
    21:55Microsoft předčil očekávání, překvapil i nižším kapitálovými výdaji
    21:31Alphabet zaostal za očekáváním Wall Street. Akcie klesají o osm procent
    21:03Akcie po rozhodnutí Fedu kolísaly, Oracle prudce posílil díky AI výhledu  
    19:21Fed ponechal sazby beze změny. Prosincové rozhodnutí zůstává otevřené
    16:30Preview výsledků Komerční banky: Čistý zisk klesne, pozornost investorů se bude soustředit na úvěrů a výnosy z poplatků  
    15:02Jak je pro akcie na stavena laťka pro příští rok? Odpověď není tak jasná, jak by se mohlo na první pohled zdát

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - HDP, q/q a
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - Výdaje na osobní spotřebu, m/m
    15:15EMU - Jednání ECB, depozitní sazba