Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co o stavu trhů říkají rizikové prémie?

    Co o stavu trhů říkají rizikové prémie?

    13.06.2022 17:20

    Dlouhá je řada aktiv ovlivněných globálními posuny mezi averzí a náklonností k riziku. Od dolaru považovaného za bezpečné útočiště až třeba po akcie, které jsou typickým rizikovým aktivem. Jak je to s postojem trhů k riziku nyní? V době vysoké volatility a nejistoty se odpověď nabízí, ale přece jen věnujme tématu trochu více času, možná budeme trochu překvapeni.

    1. Rizikové prémie u akcií: Pokud se zaměříme na akcie, tak u nich se celkem běžně uvažuje o jejich vlastní rizikové prémii. Na rozdíl od dluhopisů ale není přímo pozorovatelná. U dluhopisů je totiž prémie jedinou proměnnou, která stojí mezi cenou cenného papíru, budoucím tokem hotovosti a bezrizikovými výnosy. Jinak řečeno, nic tu nemusíme odhadovat, jen počítáme. U akcií jsou tyto proměnné dvě – vedle rizikové prémie ještě očekávaný růst toku hotovosti (dividend). A prémii lze tudíž odhadnout, jen pokud učiníme nějaký předpoklad ohledně tohoto růstu.

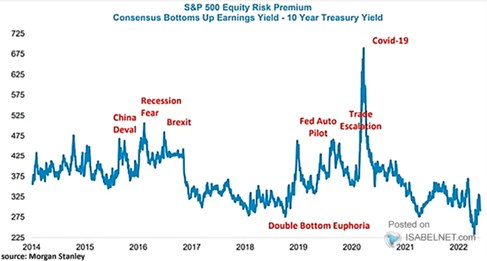
    Následující graf od Morgan Stanley ukazuje prémii počítanou analytiky této banky. Je zde pojata jako rozdíl mezi ziskovým výnosem akcií (obrácené PE) a bezrizikovými výnosy. Taková metodologie ale trpí přesně tím, co jsem psal výše. Onen rozdíl se totiž může měnit nejen kvůli změnám rizikových prémií, ale i kvůli změnám v růstovém výhledu.
    31
    Zdroj: Twitter

    Čím nižší hodnoty v grafu, o to „dražší“ akcie – o to nižší riziková prémie nebo lepší růstový výhled (v duchu výše uvedeného). Aktuální hodnoty rozdílu ukazují v podstatě stejný obrázek, o jakém jsem tu hovořil nedávno – znatelná korekce valuací, ale z extrémně vysokých hodnot. A ve výsledku se stále pohybujeme docela daleko od nějaké levnosti (z historického hlediska).

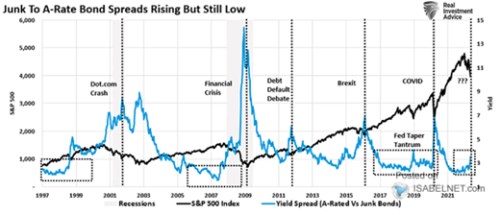
    2. Prémie u dluhopisů: Riziko je u akcií trochu jiné povahy než u dluhopisů, ale jak bylo uvedeno, u nich můžeme zase rizikové prémie pozorovat přímo. Následující graf ukazuje konkrétně rozdíly ve výnosech těch nejkvalitnějších a nejméně kvalitních korporátních obligací. Popsaným způsobem měřené rizikové prémie nejsou nyní nijak extrémní, mnohem vyšší byly na počátku roku 2020, v roce 2016, o finanční krizi nemluvě. První i druhý graf tedy říkají, že žádné „prémiové“ drama se nekoná.
    32
    Zdroj: Twitter

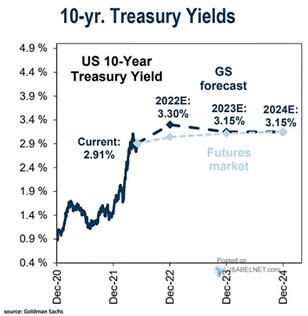
    3. Bezrizikové výnosy a celková požadovaná návratnost: Požadovaná návratnost u akcií je dána jednak prémiemi, jedna bezrizikovými výnosy. Třetí dnešní graf ukazuje, co na této rovině čeká Goldman Sachs. Od chvíle, kdy graf vznikl, se situace opět znatelně změnila, výnosy jsou nyní ne tak daleko od úrovně predikované pro konec roku. Každopádně, pokud by se predikce GS naplnily, žádný další růst nepřijde, naopak.
    33
    Zdroj: Twitter

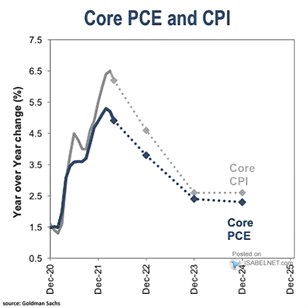
    Nejsilnějším předpokladem stojícím za predikcemi výnosů bezrizikových a bezesporu i rizikových prémií jsou nyní predikce inflace. Jak vidíme z posledního grafu, v GS u (jádrové) inflace čekají pokles k 2,5 % do konce roku 2023 a pak stabilizaci na této o něco nadcílové úrovni:
    34
    Zdroj: Twitter


    Čtěte více:

    Co říkají o trhu současné rizikové prémie?
    28.03.2022 18:54
    V druhé polovině roku 2020 vzniklo v USA pro akcie velmi přívětivé pro...
    Úspěšné momentové strategie a jejich tuning pro výnosy s nižším rizikem
    30.04.2022 13:47
    V minulém článku jsme si představili momentovou investiční strategii. ...
    Dvě nejdůležitější investiční témata současnosti – inflace a valuace
    06.05.2022 17:32
    Americký akciový index SPX se nyní pohybuje na podobných úrovních, jak...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index